




【美股焦點】光刻王ASML財報在即:是再創天價,還是引爆洗盤?


 2026/01/28(週三)晚間,荷蘭光刻機龍頭 艾司摩爾(ASML) 即將公布 2025 Q4 及全年財報,並首度端出更具體的 2026 年展望。公司已預告 Q4 營收區間為 92–98 億歐元、毛利率 51–53%,同時強調「2026 年營收不會低於 2025」。
但在台積電宣布 2026 年 資本支出直衝 520–560 億美元、AI 資本支出情緒沸騰之下,ASML 股價今年 1 月已大漲逾兩成、市值首度突破 5000 億美元,預期門檻被墊得很高。
對投資人來說,這一場財報與法說會,更像是 「2026–2027 AI 設備循環」的大型驗收:
2026 能見度到底多高?
中國需求大幅下滑,缺口誰來補?
關稅與貿易戰,會不會吃掉毛利率?
接下來,我們來把這場財報拆成投資人可以操作與追蹤的幾個關鍵。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
一、財報前夕:股價已經先把 AI 榮景買進多少?
過去幾週,在台積電宣布 2026 年資本支出拉高至 520–560 億美元後,市場快速把「AI 基建長線循環」寫進半導體設備股的股價裡,ASML 股價 1 月以來漲幅已超過 20%,市值突破 5000 億美元,成為歐洲最有價值的公司。
同一時間,ASML 自己對 2026 的口徑仍偏克制:
管理層強調:2026 營收不會低於 2025,但目前只願意給「flat 到小幅成長」的方向性說法。
並明講:2026 來自中國的營收將明顯下滑,中國在 2024–2025 一度占到近三分之一的銷售。
也就是說:
股價站在 AI 榮景的樂觀一側,但公司口徑仍站在「保守估計」那一側。
這種「股價先衝、口徑還保守」的組合,就是財報夜最容易出現大幅波動的典型場景。
二、AI 故事很美,中國與關稅卻是估值的陰影
從產業面來看,ASML 正站在兩股力量的拉扯之中:
一邊是 AI 帶來的長線榮景:
台積電指出,AI 晶片需求足以支撐其 2026 年 資本支出 27–37% 的年增,並預期 2026 年營收成長接近 30%。
AI 伺服器與先進製程投資,直接拉動 EUV / 先進 DUV 設備 需求,ASML 是最大受惠者。
另一邊則是壓在估值上的陰影:
管理層多次提醒:2026 年中國需求將「顯著下滑」,主要是前兩年的高基期與出口管制效應。
美國關稅與貿易戰仍讓 2025–2026 年的能見度蒙上一層霧,ASML 曾警告,關稅不確定性讓部分晶圓廠延後訂單決策。
所以衝突點很清楚:
股價在交易「AI 長線爆發」,但公司必須同時承認「中國掉下去、關稅在天邊」的現實。
財報當天,市場會用管理層的每一句話,去重新定價這兩股力量誰比較重。
三、財報日投資人要盯的 4 個問題
1. Q4 成績單:只是達標,還是明顯超標?
ASML 對 Q4 指引是:
營收:92–98 億歐元
毛利率:51–53%
對股價來說,「有沒有達標」只是基本要求,真正關鍵在:
營收是否 接近區間上緣?
毛利率有沒有 站上 53% 附近,反映 EUV 比重提高、服務收入穩定?
公司如何拆解毛利率:「產品組合」vs「一次性因素」?
若只是「在區間中間」,配上保守展望,市場很容易解讀為「利多出盡」。
2. 訂單與訂單總額:2026–2027 能見度夠不夠長?
Q3 時 ASML 的新增訂單約 54 億歐元,略高於市場預期,顯示 AI 相關投資仍在支撐新訂單。
這次財報,投資人要特別盯:
新增訂單是否再度優於市場預期?
管理層如何形容 2026–2027 的 訂單總額覆蓋度(例如覆蓋一年以上營收)?
是否更強調 High-NA EUV 與先進封裝相關設備,來對沖中國的下滑?
訂單與訂單總額,是股價願不願意給高本益比的核心憑證。
3. 2026 展望:只說「不低於 2025」,還是願意給區間?
目前公司對 2026 的說法是:
「我們不預期 2026 年總淨銷售會低於 2025。」
財報日若只是重複這句話,對已經飆高的股價幫助有限。市場會期待管理層多說幾件事:
是否願意給出 大致成長區間(例如個位數成長)?
對 邏輯 vs 記憶體、先進 vs 成熟製程 的需求假設為何?
2026 年上半年與下半年的節奏是否平滑,還是「H2 更強」?
越具體的數字,越能降低「2026 是黑箱」的疑慮。
4. 中國缺口與關稅:風險到底吃掉多少成長空間?
管理層已經先放話:
2026 年中國營收將顯著下滑,原因包括出口管制與本地替代。
美國關稅與歐盟報復性關稅仍在討論中,ASML 曾指出關稅升高會增加 2025–2026 展望的不確定性。
財報日,投資人要聽的不是「風險本來就有」,而是:
中國掉下來的大約是幾成營收?
哪些區域(美國、台灣、韓國)與產品線(EUV、DRAM、先進封裝)可以填補?
關稅成本能否有效轉嫁給客戶,而不侵蝕毛利率?
四、三種情境,對應三種操作思路(非投資建議)
情境一:Bull Case——Q4 高檔 + 2026 講得更樂觀
條件可能包括:
Q4 營收接近 98 億歐元、毛利率接近或高於 53%。
2026 展望明確指向 「高個位數以上成長」,或對 AI 相關訂單給出更強的信心。
中國下滑被清楚對應到 台積電 / Samsung / SK Hynix 等 AI 基建客戶的新增需求。
在這種情況下,市場會偏向:
技術面上,投資人可留意:
是否出現 向上跳空突破前高、成交量放大 的型態;
若突破後量縮回測不破缺口,可視為多頭續航的信號之一(並非買賣建議)。
情境二:Base Case——Q4 達標,但 2026 話說得保守
條件可能是:
Q4 落在指引中段,毛利率略優。
2026 展望仍停留在「不低於 2025」,強調關稅與中國的不確定性。
這種組合在「股價已經先漲一大段」的情況下,最容易變成:
「財報不差,但市場早就知道了」 → 股價短線震盪、甚至利多出盡。
對投資人來說,這時更適合:
看股價與成交量是否出現 高檔爆量長上影 / 帶量黑 K,
觀察接下來幾天 是否跌破短期均線或前一波整理區間,再思考風險控管,而不是用情緒追價或殺低。
情境三:Bear Case——訂單轉弱 + 中國缺口放大 + 關稅升溫
若財報與談話出現下列訊號:
Q4 只是勉強達標,新增訂單明顯低於市場預期;
2026 展望被解讀為 接近零成長(flat),且中國下滑無法完全被其他地區補上;
管理層對關稅的說法轉趨悲觀,例如暗示客戶延後資本支出或成本轉嫁有限。
那麼市場可能會:
對整體 WFE(晶圓廠設備)循環 重新降溫,
連帶壓抑 AMAT、LRCX、KLAC、美光科技(MU) 等,甚至使 SMH、SOXX 短線回檔加劇。
技術上常見的畫面是:
財報後出現 跳空下跌、放量長黑,
接下來幾週進入 高檔箱型整理或中期回檔。
這時投資人要做的,通常不是急著抄底,而是先釐清:
這只是情緒性殺盤,還是 對 2026–2027 設備循環的「基本面下修」?
五、用《美股K線》與《籌碼K線》,把財報一晚變成長期觀測塔
ASML 的這一季財報,實際上是整個 半導體設備與 AI 基建族群 的估值重置點。
若想掌握本篇主要族群(半導體設備、AI 伺服器、資料中心、高速傳輸)的後續行情,投資人可以:
運用《美股K線》的自選股功能,把艾司摩爾(ASML)、應用材料(AMAT)、泛林集團(LRCX)、科磊(KLAC),以及半導體 ETF(SMH、SOXX)等相關標的加入清單,隨時追蹤 股價走勢、成交量與技術訊號。
當 AI 基建加速、法人持續佈局或 K 線突破關鍵型態(如箱型突破、均線多頭排列)等情境出現時,自選股功能能協助投資人:
即時看出族群誰最強、誰開始轉弱,
快速辨識 主力資金流向與潛在起漲訊號,在波動放大前,提前卡位新趨勢。
若投資人進一步關注 台股供應鏈,例如:
則可以搭配 《籌碼K線》:
追蹤 法說會前後的三大法人買賣超、籌碼集中度、
觀察 大戶持股變化與分點進出,
對照 ASML 財報與全球 AI 資本支出訊號,判斷哪些台股已經提前反應,哪些仍有補漲空間。
六、相關美股概念股整理
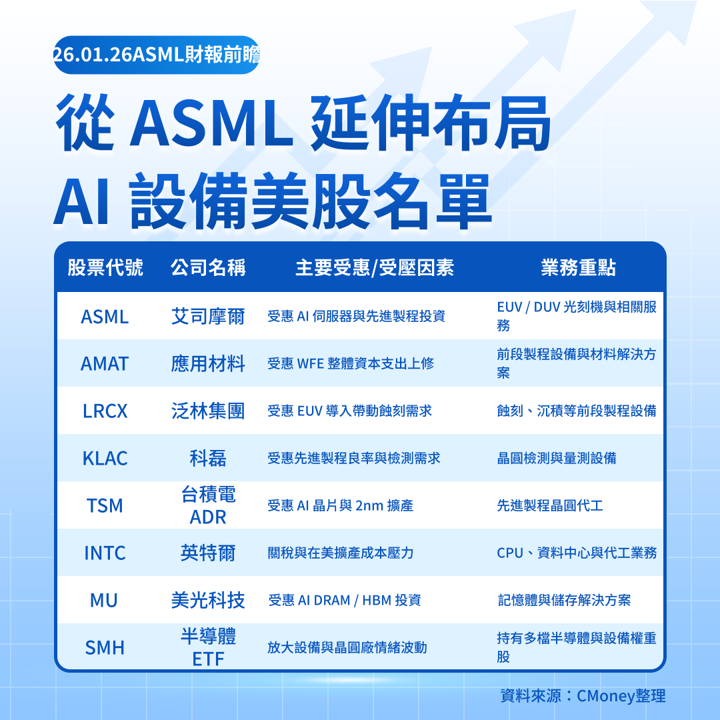
投資人可持續關注上述美股未來財報、資本支出與總經景氣指標,觀察是否與 ASML 的財報訊號同步轉強或轉弱。
七、延伸台股觀察個股
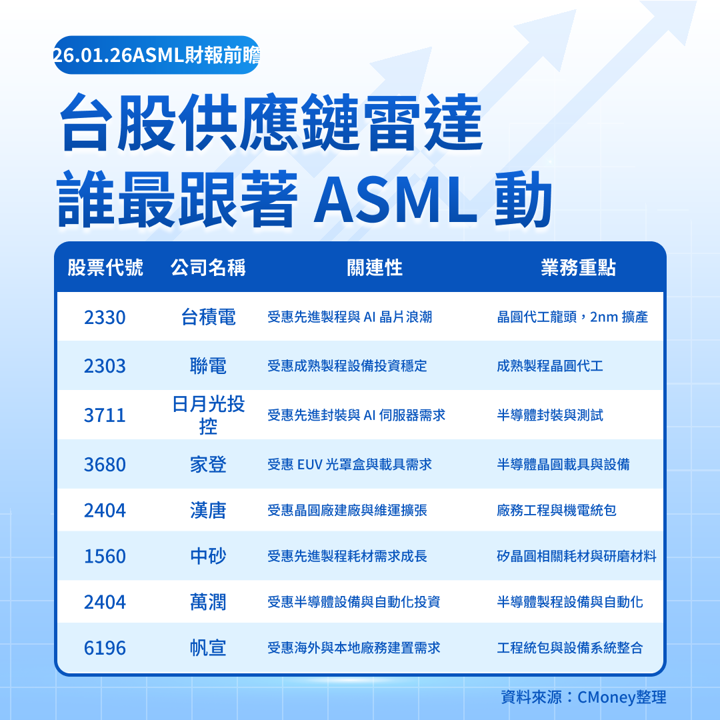
投資人可搭配追蹤這些台股的法說會內容、月營收與籌碼變化,檢視是否與 ASML 及全球 AI 資本支出節奏產生同步或背離。
八、結語與操作提醒(非投資建議)
這次 ASML 財報,不只是「有沒有達標」的問題,而是:
AI 長線榮景 能否被具體寫進 2026 數字與訂單;
中國需求下滑與關稅風險,會不會侵蝕掉這些成長想像;
在股價已經大漲、估值不便宜的情況下,市場願不願意再給更高的本益比。
策略上,投資人可以把這次財報視為:
判讀 2026–2027 WFE 景氣的溫度計,
調整半導體設備與 AI 伺服器持股權重的轉折點,
並利用 《美股K線》 與 《籌碼K線》 把「財報一晚」延伸成「一年持續追蹤」的工具。
想第一時間掌握美股族群轉折?下載《美股K線》,設定自選即時追蹤。
延伸閱讀:
【美股焦點】APLD一天噴8.5%!430MW搶電戰正式開打?
【美股焦點】H200「解封」傳聞炸鍋!輝達一拉、AI全線暴衝
【美股焦點】Fortinet突拉7%,資安資金回來了?下一檔輪到誰
【美股焦點】蘋果營收達標不夠!真正讓股價暴走的是這三個數字!
【美股研究報告】Intel財報全線超標,為何股價從天堂摔回人間?

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
反彈階段看族群,電源電池光通訊低階股齊浮現 | 2026.11.04 語音直播摘要
2hours ago
動能app盤前速覽_20261105
3hours ago
老簡帶你 11/04 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
3hours ago
台股一度崩跌近1500點揪元凶 背後和這位「跛腳總統」有關?市場開始擔憂AI產業不太妙...
14hours ago
2026.11.04 期指實戰錄 - VVIP 限定
14hours ago