


【美股盤前五點】三大數據同日引爆(2026.01.23)


今日日內概況與盤前關鍵
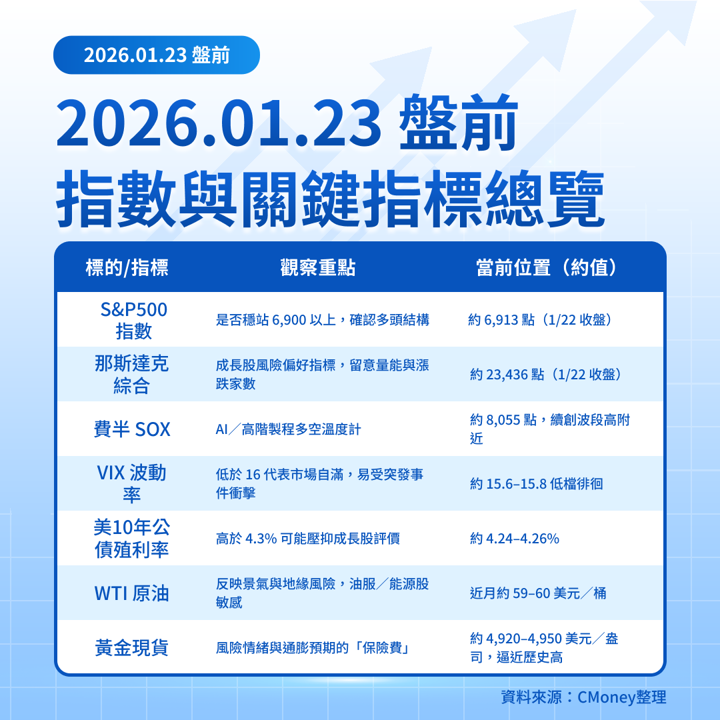
週四(1/22)美股延續反彈,道瓊 +0.63% 至 49,384 點、S&P500 +0.55% 至 6,913 點、那斯達克 +0.9% 至 23,436 點,羅素2000 +0.76%,成長與小型股同步走強。
費半指數(SOX)小漲 0.16% 至約 8,055 點,顯示 AI/半導體情緒仍偏樂觀。
亞洲盤今早在日銀按兵不動與美元轉弱背景下普遍走高,台股加權早盤約 +0.7%,日經 +0.3%,韓股 +0.8%,風險情緒延續美股樂觀基調。
歐股早盤則受「格陵蘭關稅風波」後續影響,STOXX600 約小跌 0.1–0.2%,等待稍晚歐、美 PMI 數據。
今晚美國時間將同時公布 1 月 S&P Global 製造/服務業 PMI 初值(09:45 ET/台北 22:45)與密大消費者信心終值(10:00 ET/台北 23:00),市場分別預期製造業 52.1、服務業 52.8、信心指數 54 左右,成為「經濟軟著陸」敘事能否續命的三大關鍵數據。
財報方面,盤前聚焦 SLB、Ericsson、First Citizens(FCNCA)、Booz Allen(BAH)、Webster Financial(WBS) 等能源與金融股;盤後大型權值股相對空窗。
利率與風險指標上,10 年期美債殖利率約 4.24–4.26% 附近震盪,VIX 收在約 15.7,黃金則逼近 4,900–5,000 美元歷史新高,WTI 原油在 59–60 美元附近,呈現「股市樂觀、避險資產卻不甘休」的矛盾組合。
對台灣投資人而言,今晚三大數據若明顯偏離預期,將直接反映在 費半指數與台積電 ADR(昨收約 327 美元) 的走勢上,進而影響下週台股 AI/高階製程族群的續航力。
五大盤前焦點
總經
一、三大數據同日登場:PMI+密大信心將重新定價「軟著陸」
今晚 09:45 ET(台北 22:45) 公布美國 1 月製造業/服務業 PMI 初值,共識值約 52.1/52.8;10:00 ET(台北 23:00) 緊接著是 密大消費者信心終值,預期約 54。
若 PMI 再度穩站 50 之上且服務業動能加速,將強化「成長穩健、但通膨黏著」的軟著陸劇本;反之,若製造業跌回 50 以下或密大指數回落,市場可能開始質疑高股價是否已充分反映好消息。專業觀察:今晚真正的關鍵在於「價格與就業分項」是否顯示服務通膨回頭上行,一旦通膨期待升溫,利率與科技估值都可能面臨再定價壓力。
現在一天只要10元!用起漲K線鎖定股價轉折點► 加碼再送下波強勢主流產業-獨家機器人產業研究白皮書
👉️馬上解鎖台廠5檔關鍵贏家
財報(能源+電信+金融)
二、盤前重磅財報總整理:SLB 領銜,Ericsson 驚喜已先反映
(1)SLB – Q4 2025(盤前)
市場預期 EPS 約 0.74 美元、營收約 95.5 億美元,YoY 成長約 2–3%,EPS 年增則可能下滑近兩成,焦點在離岸與國際業務接單,以及對委內瑞拉案的最新評論。
(2)Ericsson – Q4 2025(歐股盤前已公布)
Ericsson 公布 EPS 2.57 瑞典克朗,遠優於市場預期;營收 693 億克朗、優於預估 666 億,且有機銷售成長 6%,同時宣布 150 億克朗庫藏股計畫與股利調升,股價在歐股早盤大漲逾 11%。這對 5G/網通供應鏈與部分台灣 PCB/基站零組件廠偏正面。
(3)First Citizens(FCNCA – 盤前)
分析師預期 EPS 約 41–44 美元、營收約 22.9 億美元,收入年增但獲利略降,主因利差收斂與呆帳提列。
(4)Booz Allen(BAH – 盤前)
共識為 EPS 約 1.27 美元、營收約 27.3 億美元,在先前多次下修財測後,市場對指引更敏感於單季數字。
(5)Webster Financial(WBS – 盤前)
預期 EPS 約 1.52–1.53 美元、營收約 7.3 億美元,YoY 成長約 10% 左右,檢驗美國地區銀行在高利率環境下的資產品質與存款穩定度。
目前主流財報幾乎都集中在 盤前,多數來源指向今日盤後缺乏指數權重級公司,晚盤波動可能反而回到指數與期權部位調整。
專業觀察:若能源與金融股同時繳出穩健數字,將有利 Value/高股息板塊補漲,對成長股高估值形成緩和壓力,而非完全利空。
國際政治與商品
三、油價止跌回升+黃金逼近 5,000:軟著陸的「地板」還是「天花板」?
在美伊緊張升溫與特朗普再提軍事威脅後,WTI 原油回到約 59–60 美元,Brent 約 64.5–64.7 美元,扭轉前一日跌勢。
同時,金價在美元轉弱與對聯準會獨立性疑慮下,一度衝上 4,923–4,965 美元歷史新高,幾乎貼近 5,000 整數關卡。
這組合代表市場一邊押注「經濟不硬著陸」、一邊大舉買進長期避險資產,對股市是估值拉升的同時,風險溢酬卻被黃金/原油侵蝕。專業觀察:若今晚數據偏強導致殖利率再彈,而金價仍高掛不回頭,之後一旦出現風險事件,股市可能面臨「同時被利率與避險資金擠壓」的情境。
科技/半導體
四、費半續漲+台積電 ADR 高檔整理:AI 多頭仍主導,但對數據的敏感度提升
週四費半指數再漲 0.16% 至約 8,055 點,延續本週 AI 與 HPC 需求題材。
台積電 ADR 在亮眼 Q4 財報和 2nm 前景支撐下,近期在 320–350 美元區間高檔整理,最新收盤約 327 美元,仍接近歷史高位。
對 AI 供應鏈而言,今晚 PMI 若顯示製造業新訂單擴張、服務業成本穩定,將有利於維持「高資本支出+高估值」組合;但若製造業驟降或服務業成本壓力再起,市場可能開始討論 Capex 週期是否過熱,短線對高本益比半導體與雲端股較不友善。專業觀察:目前技術面仍由多方掌控,但任何意外的景氣轉弱訊號,都可能引發高位獲利了結賣壓,台股相關族群下週需留意量縮拉回風險。
利率與波動度
五、殖利率卡在 4.2–4.3%,VIX 回落 15–16:樂觀但不是「完全無風險」的水平
最近幾個交易日,10 年期美債殖利率在約 4.24–4.26% 附近盤整,短天期利率亦維持高位,使得收益率曲線仍接近平坦甚至輕微倒掛。
同時,VIX 近收約 15.6–15.8,已從本週稍早的急升高點快速回落,歷史上這類「VIX 急升後迅速回落」型態,往往在一至兩週內仍可能看到指數震盪加劇。
換句話說,市場對短線風險的定價偏樂觀,但在金價、油價與地緣政治的背景下,風險並未真正解除,而是被暫時壓抑。專業觀察:若今晚數據同時偏強(成長)與偏熱(通膨),利率上行+VIX 低檔反彈的「雙殺」組合,是成長股最需要防範的情境。
關鍵個股總覽(今日觀察 8 檔)
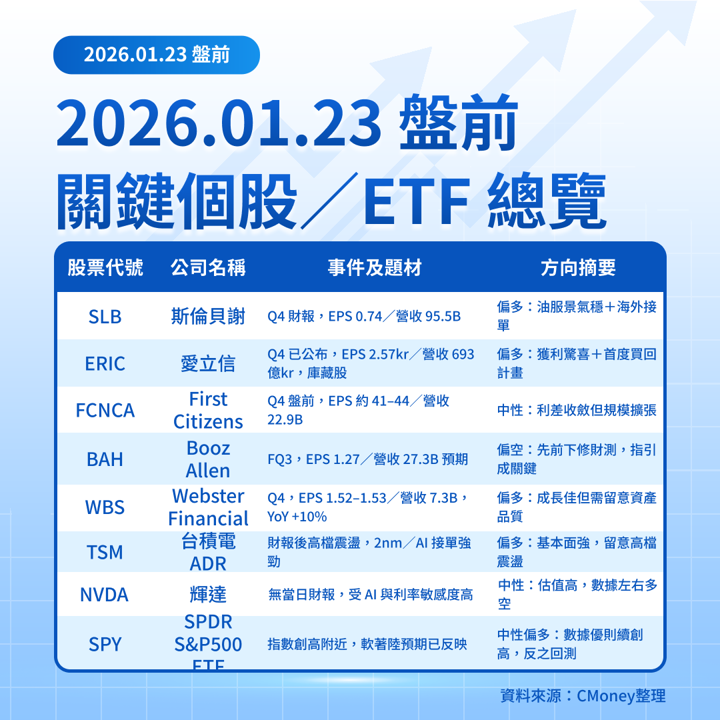
註:營收單位以 美元億(B)、瑞典克朗億(kr)粗略表示,重點在方向與成長率,而非精確數字。
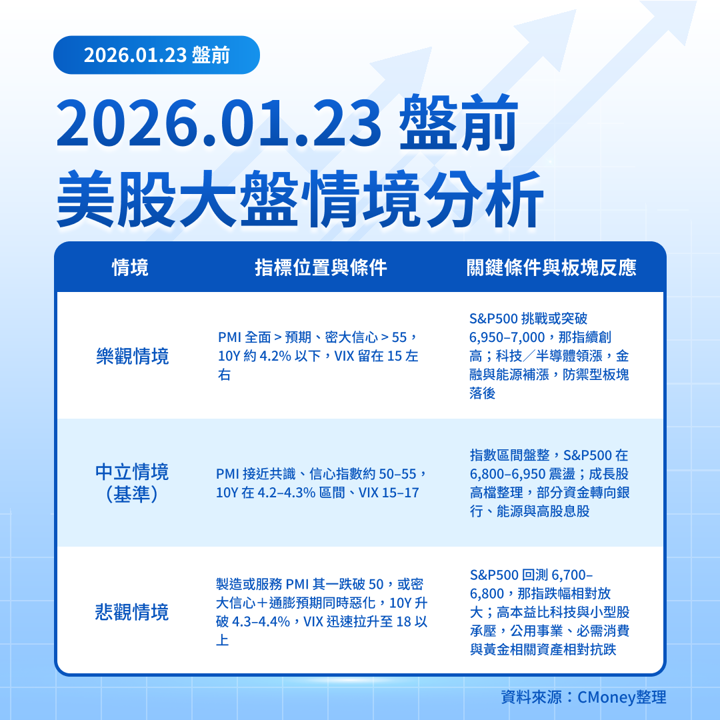
美股大盤情境分析
主要市場觀察指標
哪一個情境較可能成為短期主基調?
綜合目前資訊:
股市位置高、VIX 低、10 年期殖利率在 4.2–4.3% 區間橫盤,顯示市場仍大致押注「經濟不差、通膨可控、聯準會維持略偏緊但不再大幅升息」的軟著陸組合。
然而,黃金創歷史新高、油價在供給風險下回升,說明中長線資金仍在為「政策錯誤或地緣風險」購買保險。
亞洲股市普遍上漲、歐股小幅拉回,搭配美股期貨大致持平,整體風險偏好接近「樂觀但留一手」。
在這種環境下,「中立情境」稍微偏向樂觀,最有機會成為短期主基調:
若今晚 PMI 與密大信心大致落在預期附近,指數可能維持高位震盪,價值股與金融、能源有機會輪動補漲,而成長股則多在技術面上做高檔整理。
真正會打破格局的,是「PMI 強到市場開始擔心重新升溫的通膨」或「數據全面轉弱、軟著陸變成滯脹/硬著陸討論」兩種極端情境,目前從市場定價與期貨變化來看,仍屬低機率尾端風險,但一旦出現,影響將集中在高估值科技與小型股。
對台灣投資人而言,可以把今天視為:
上檔機會:若數據溫和偏強、利率不再大幅上行,費半與台積電 ADR 有機會維持高檔甚至再創新高,AI/HPC 供應鏈短線仍有資金聚焦空間。
下檔風險:若數據過熱推升殖利率與 VIX,或大幅低於預期引發衰退疑慮,科技權值與中小型成長股可能會是第一批調節標的。
整體而言,軟著陸劇本目前依舊是市場基本假設,但在金價逼近 5,000、美債殖利率高檔盤整與地緣風險不散的背景下,這個劇本的「安全邊際」正在變薄。短線以「中立偏樂觀」視角理解風險/機會架構,並搭配個股基本面與估值檢驗,會比純粹追逐情緒更有利於掌握接下來的輪動節奏。
延伸閱讀:
【美股研究報告】Intel財報全線超標,為何股價從天堂摔回人間?
【美股焦點】3M一跌,整串工業股跟著抖:關稅風聲到底多致命?
【關鍵趨勢】川普一句:要買格陵蘭,三大指數創三個月最大跌幅?
【美股焦點】狂飆14%還只是開始?ASTS成國防太空新主角!

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險
文章相關標籤
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
anhour ago
【00403A】10/16 操作日報|資金換手!減碼台光電大買華通
anhour ago
【00981A】10/16 操作日報|經理人趁回檔狂加碼AI零組件
anhour ago
PCB市場上看290億美元!AI算力升級帶旺板材 3大台廠搶商機
anhour ago
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
2hours ago
收藏內容 讓好文不錯過

