




台中機場國際線增班,雄獅 (2731) 近8成出團潮還能燒多久?


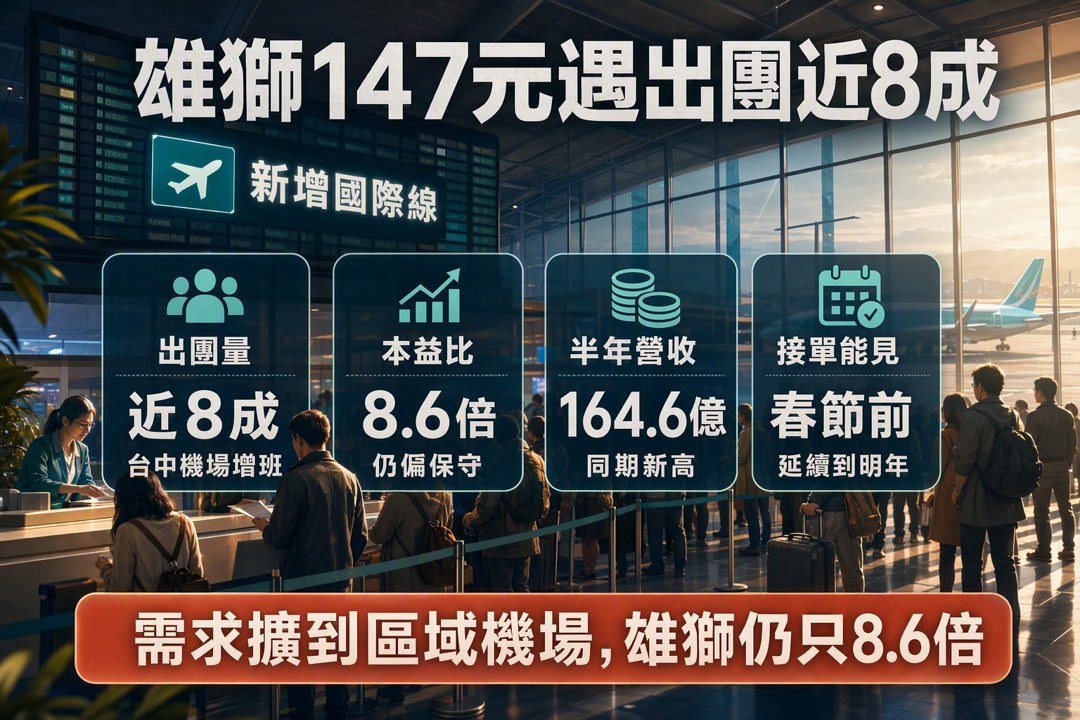
台中機場國際線增加,市場在看旅遊需求從北部外溢到區域機場
市場近期討論台中機場國際線增加,旅遊業者觀察出團量成長近8成,這個訊號對雄獅(2731)的意義,重點在於旅遊需求的擴散範圍。過去投資人看旅行社,多半盯暑假、連假與日本線熱度;現在多了一個變數:當區域機場航點與班次增加,出國旅遊的便利性提高,需求可能從既有大都會客群,延伸到更多地方客源。對雄獅來說,這仍屬題材連動,不能直接寫成公司已取得新增航線收入;但若出團量成長能轉成實際接單,旅行社的產品組合、通路動員與團體旅遊供給能力,就會被市場重新檢視。
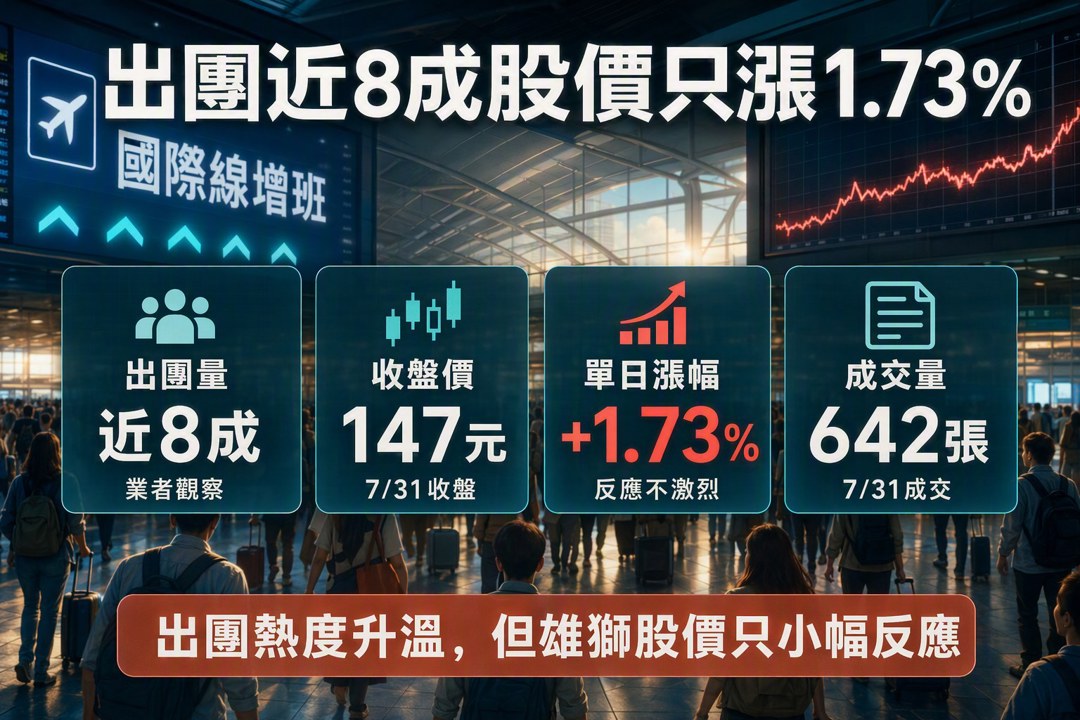
股價只小幅反應,評價仍停在旅遊復甦股的低位區間
截至2026/7/31,雄獅收在147元,單日上漲1.73%,成交量642張,股價反應並不激烈。更關鍵的是,資料顯示本益比約8.6倍,以目前市場對今年獲利的估計來看,評價仍偏向保守。若旅遊需求只是短線旺季,8.6倍可能只是合理折價;但若台中機場國際線增加代表區域客源與航班供給同步改善,市場可能開始把雄獅看成下半年需求延續股,而非單純暑假檔期股。這也是偏多判斷的起點:股價沒有大幅預先反映,基本面卻已出現多個需求延伸訊號。
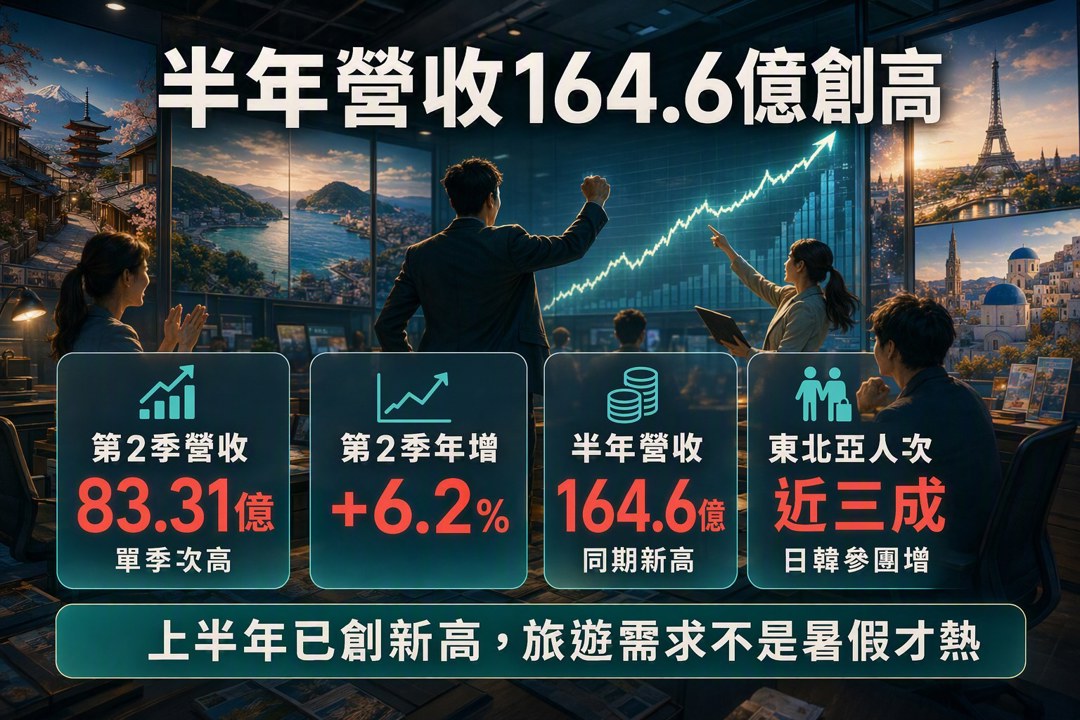
營收已經驗證需求韌性,上半年創同期新高不是只有暑假想像
雄獅2026年第2季合併營收83.31億元,年增6.2%,創歷年同期次高,也寫下單季營收歷史次高紀錄;上半年合併營收164.6億元,年增9.79%,創歷年同期新高。這組數字讓台中機場國際線增加的討論更有基本面支撐,因為公司已經用營收證明旅遊需求維持在高檔。公司也指出,第2季旅遊市場買氣熱絡,帶動「高體驗、高便利性」行程銷售表現;日本、韓國等東北亞線參團人次較去年同期成長近三成。區域機場航線增加若能改善出發便利性,這類高便利性的產品邏輯就更容易被放大。
下半年接單能見度拉長,旅遊需求沒有只停在暑假
從最新營運訊息看,雄獅表示目前接單情況已一路延續至明年農曆春節前,第4季及冬季出團市場持續看旺。這段描述對投資人很有用,因為旅行社股最怕需求集中在單一旺季,旺季結束後營收動能快速降溫。現在的情況是,暑假之後還有中秋、國慶連假、賞楓季、耶誕跨年等旅遊需求接力,長程線也因航空運能恢復與票價回到較合理水準,歐洲旅遊需求明顯升溫。雄獅同步擴大特色行程、自由行產品與實體通路,若這些布局能延續接單動能,市場對獲利穩定度的評價有機會提高。
EPS預估維持高檔,券商目標價透露市場仍給成長股折價
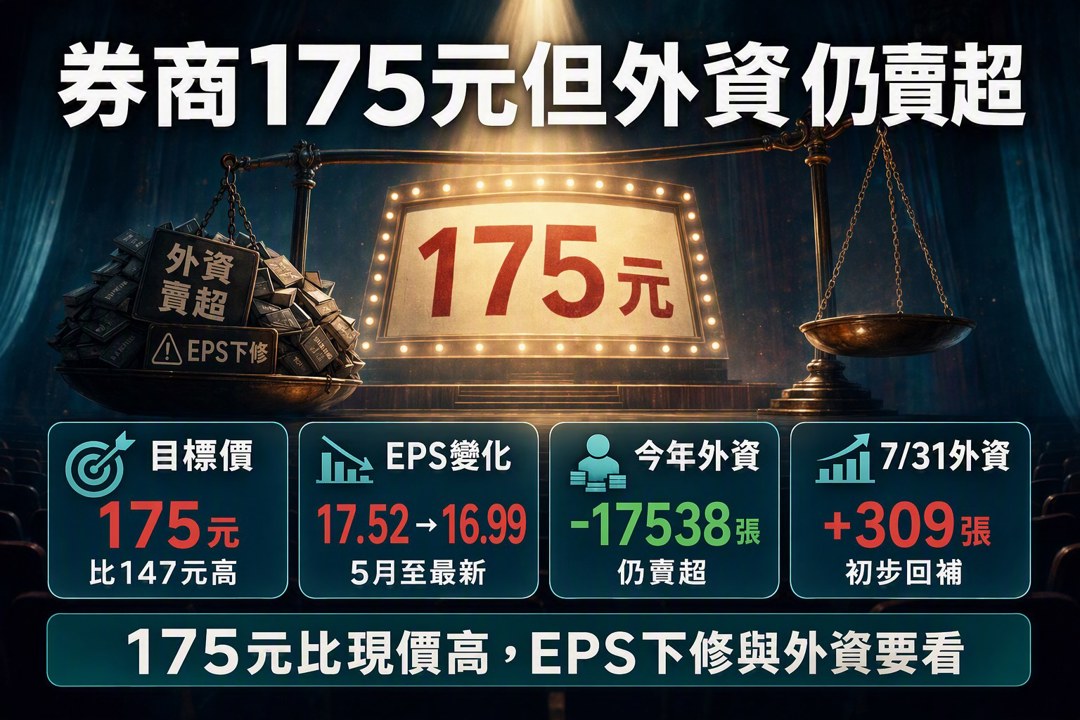
獲利預估是支撐股價的第二個錨點。最新資料顯示,雄獅今年EPS預估約16.99元,明年約17.88元;群益證券在2026/6/9給予TRADING BUY評等,目標價175元,並估今年EPS約16.95元、明年約17.88元。這裡不能把單一券商看法當成市場共識,但它至少說明,法人評估雄獅獲利仍可維持在高水準。以147元股價與8.6倍本益比來看,市場仍把旅行社放在相對折價的位置。若下半年接單延續、區域機場國際線增加帶來更多出團需求,評價有機會往較能反映獲利穩定性的方向修正。
籌碼還沒完全轉強,7月底外資回補只是初步訊號
籌碼面不能寫得太滿。雄獅今年以來外資仍賣超17,538張,代表股價上方可能仍有籌碼壓力;但7月底出現短線變化,外資在2026/7/29至2026/7/31連續買超,2026/7/31單日買超309張。這比較像資金開始重新評估旅遊股下半年需求,而非已經形成穩定多方結構。對偏多投資人來說,較理想的情境是外資賣壓放緩,搭配營收與接單消息延續,讓低本益比逐步被市場修正。若後續買盤無法延續,股價可能仍維持區間整理,等待更明確的營運數據。
風險在獲利預估下修與旺季後需求驗證,不能只看出團量
偏多邏輯仍有兩個風險。第一,獲利預估雖維持高檔,但今年EPS預估曾在2026年5月來到17.52元,最新降至16.99元,代表市場對獲利仍會依接單、成本與產品結構調整期待;而且最新今年EPS預估樣本為2家、明年為1家,參考時要保留彈性。第二,旅遊需求目前看起來強,但上半年機票價格仍維持相對高檔,若旺季後消費者對價格敏感度提高,或新增航班沒有順利轉化為高毛利產品,營收成長不一定等於獲利同步放大。台中機場國際線增加是需求擴散訊號,仍需要後續實際接單與財報驗證。
8.6倍評價遇上需求延伸,雄獅仍有重新定價的條件
雄獅的多方邏輯可以收斂成一句:旅遊需求已由上半年營收驗證,下半年接單能見度延伸到明年農曆春節前,市場又看到台中機場國際線增加帶來區域出團量成長近8成的討論,股價卻仍停在約8.6倍本益比。這樣的組合讓雄獅具備重新定價的條件。若接下來營收維持高檔、外資賣壓收斂,且新增航線帶來的出團需求能轉成實際業績,股價評價有機會往更貼近獲利能力的水準靠攏。投資判斷上仍要盯緊接單節奏與獲利預估變化,但在現有數據下,偏多看法有基本面支撐。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
anhour ago
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
動能app盤前速覽_20261028
3hours ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
3hours ago
ETF、股票、基金算緊急預備金嗎?投資市值與急用現金要分開算
3hours ago