




技鋼聯貸超額認購,兆豐金 (2886) 的獲利線索藏哪?


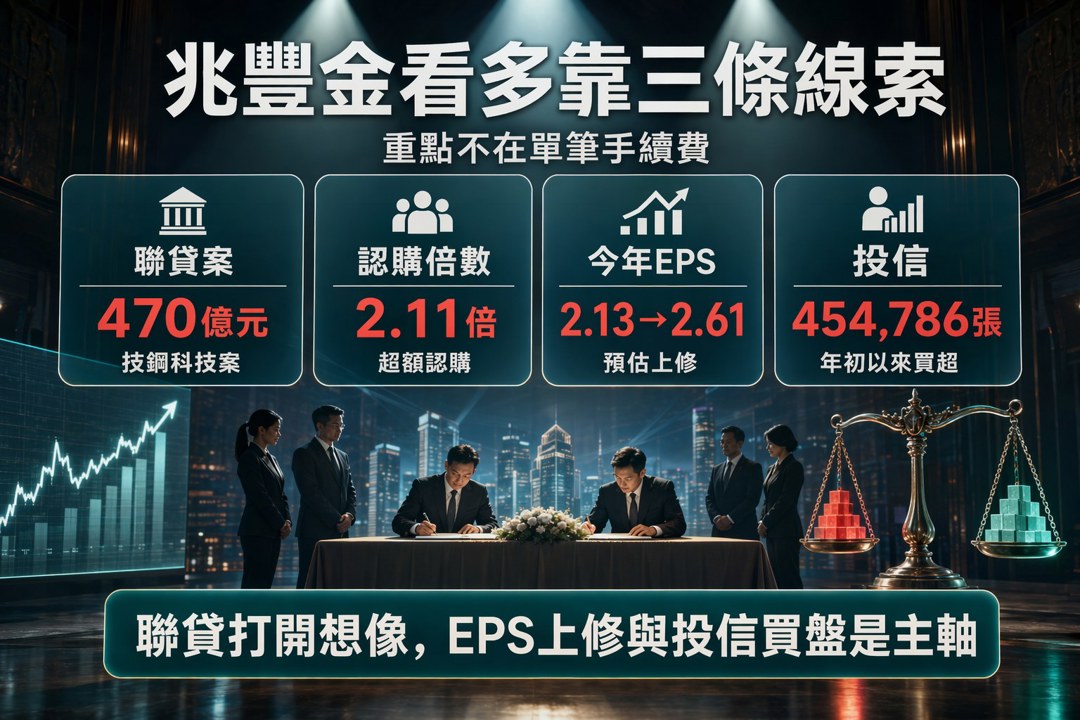
聯貸案超額認購,市場看的是兆豐銀還能不能把企業金融做成護城河
市場近期討論兆豐銀攜手一銀、國泰世華統籌技鋼科技470億元聯貸案,且超額認購2.11倍。這類消息對兆豐金(2886)的意義,不能直接簡化成當期獲利會增加多少,因為案子的手續費、利差與最終分配條件並未揭露。真正能改變市場想法的地方,是兆豐銀仍站在大型企業融資案的核心位置;對金融股來說,這代表企業金融能見度仍在,市場會進一步檢查這個能見度是否已反映在獲利預估、股價評價與法人籌碼上。
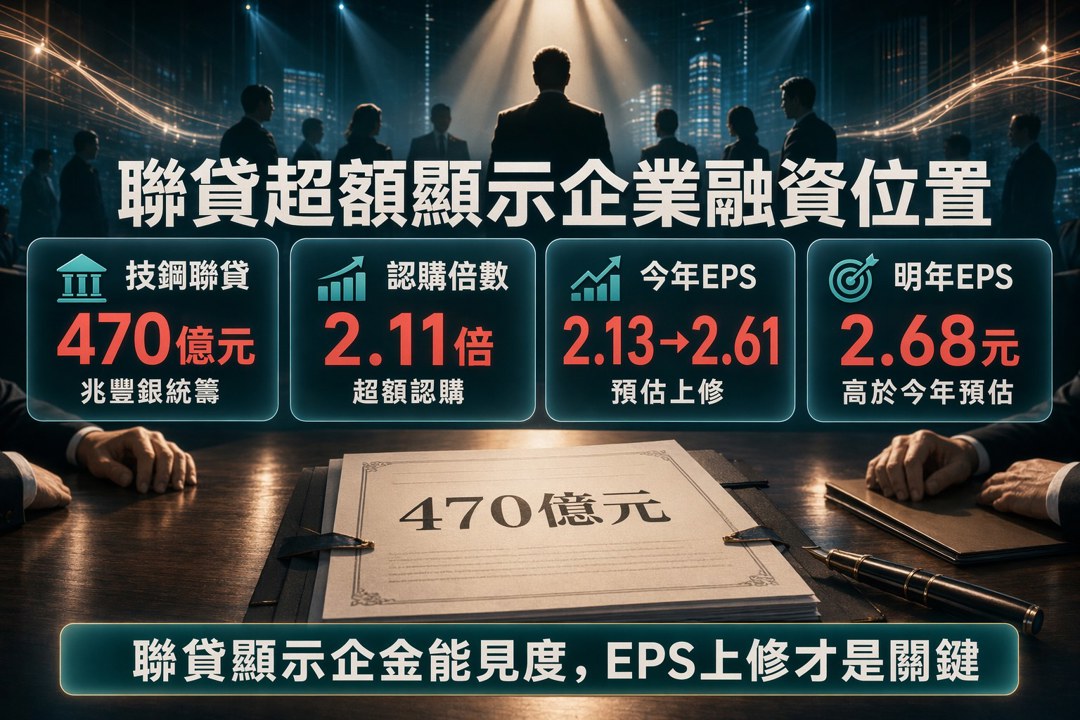
股價已先反應一段,但還沒有脫離金融股的防禦敘事
兆豐金在2026/7/21收48.6元,上漲0.83%,本益比18.6倍,股價淨值比1.79倍。這個位置已經高於多數券商近期目標價,代表市場並非完全沒定價;但從交易脈絡看,兆豐金並非靠單一消息短線衝高。6/25股價收46.65元、上漲4.71%,成交量放大到61,765張,當時市場描述為主力與投信同步加碼。之後即使大盤在7月中出現劇烈波動,兆豐金仍被市場列為穩定盤勢的權值金融股之一,股價來到48元以上,顯示買盤看的不只是新聞熱度,還包含金融股防禦性與大型金控的資產配置價值。
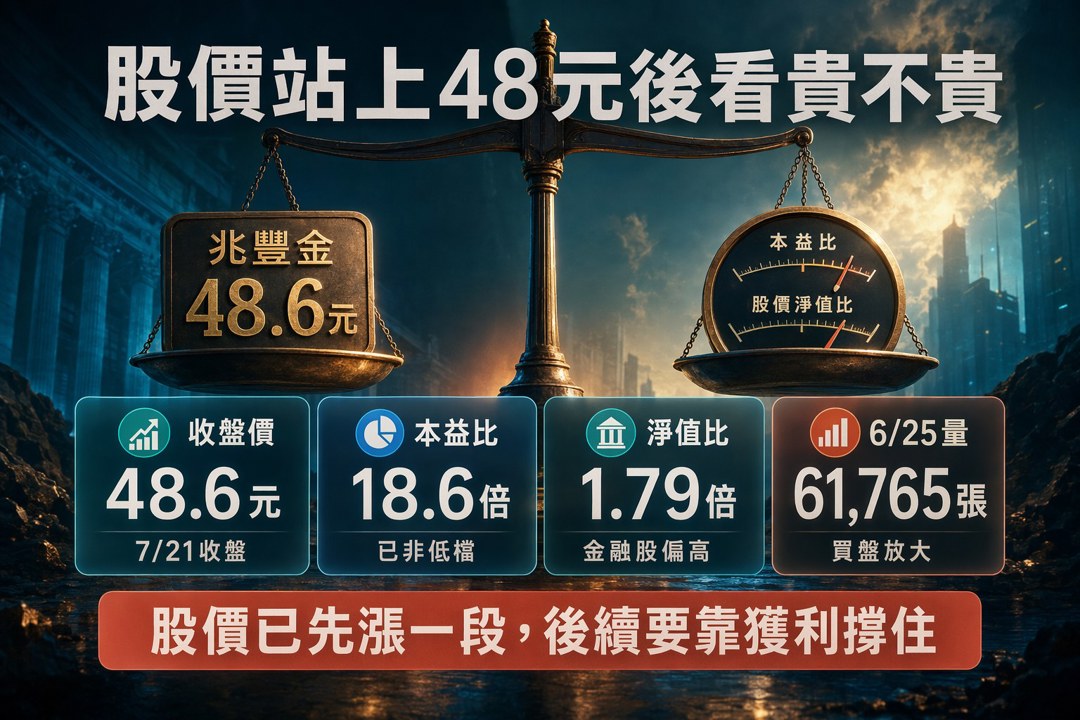
EPS預估一路上修,讓聯貸消息有基本面承接
看多兆豐金,最能支撐論點的不是單一聯貸案本身,而是獲利預估已連續被抬高。2025年8月市場對今年EPS預估約2.13元,到了2026年7月已上修到2.61元;明年EPS預估則為2.68元。這代表法人對兆豐金獲利基準的看法,已從去年下半年一路往上調整。若企業金融案件能維持能見度,市場可能會把它解讀為兆豐金獲利穩定性的延伸,而非只是一筆事件型收入。對金融股而言,EPS上修比消息本身更關鍵,因為它決定本益比是否站得住。
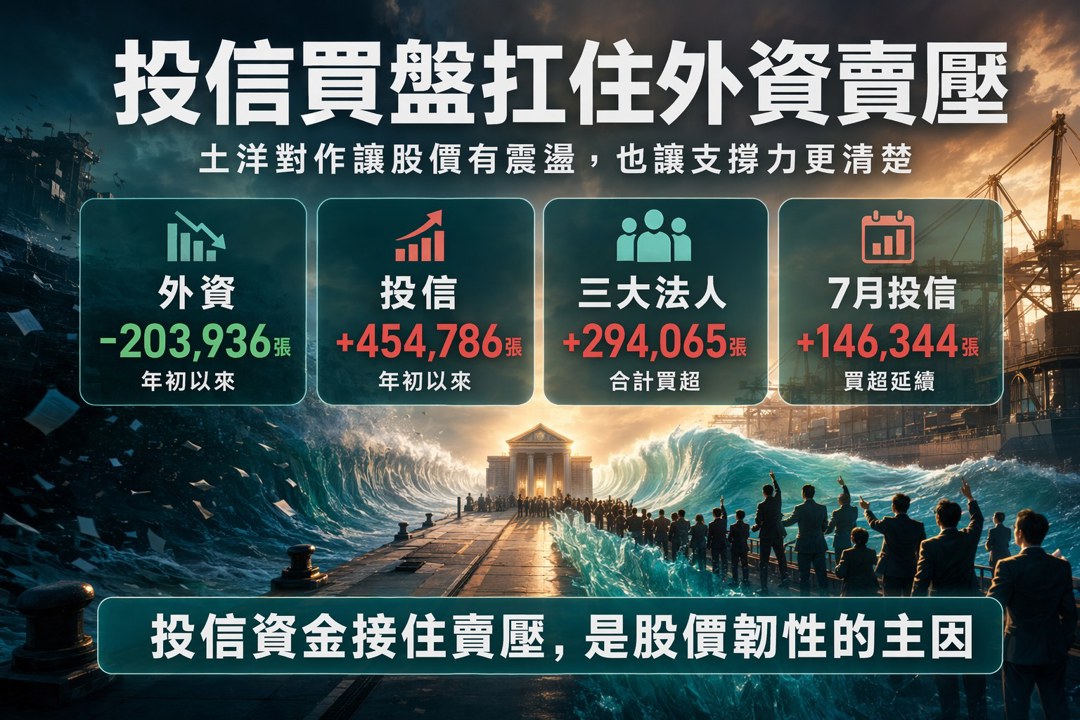
投信買盤接住外資賣壓,是這波股價韌性的主因
兆豐金近期籌碼最清楚的訊號,是外資與投信方向分歧。年初以來外資賣超203,936張,但投信買超454,786張,三大法人合計仍買超294,065張;7月以來也維持類似結構,外資賣超,投信買超146,344張。這種土洋對作對短線股價會造成震盪,卻也說明本土資金與高股息、低波動配置需求仍在支撐。從基金持股看,兆豐金被多檔高股息與大型ETF納入,元大台灣高股息基金持有529,593,979股,國泰台灣ESG永續高股息ETF基金持有343,589,964股。這類資金偏好穩定大型金融股,若股價沒有出現基本面惡化,投信承接力會是股價下檔的重要力量。
券商目標價偏保守,反而凸顯市場正在重新定價
從券商報告看,分歧其實不小。永豐金在2026/5/28給予買進、目標價46元;中國信託綜合證券同日給予增加持股、目標價46元;元富證券投顧在2026/6/11給予HOLD、目標價45元;花旗美邦證券在2026/5/27給予Neutral、目標價40.8元。這些目標價多數低於7/21收盤價48.6元,代表短線評價已領先部分法人模型。偏多解讀是,市場正用投信買盤、EPS上修與大型金融股防禦性,替兆豐金重新給價;保守解讀則是,若後續沒有更多獲利上修,股價會先遇到評價壓力。投資人要看的,不是券商目標價誰對誰錯,而是EPS能不能繼續支撐目前本益比。
風險在評價已不便宜,以及外資賣壓仍未完全解除
兆豐金的反方論點很具體。第一,18.6倍本益比與1.79倍股價淨值比,對金融股已不是低檔便宜區,尤其現價高於多家券商目標價,代表安全邊際不像前一段那麼充裕。若市場風險偏好下降,金融股即使基本面穩定,也可能先被要求回到較保守評價。第二,外資年初以來仍是大幅賣超,7月以來也尚未明顯翻多;投信承接雖然強,但若ETF換股、配息資金需求或金融股權重調整,原本支撐股價的買盤節奏可能放慢。第三,聯貸案目前只能證明兆豐銀在大型企業金融案中具角色,不能直接推算兆豐金獲利增加多少,若市場過度放大單一事件,短線期待可能高於實際財務貢獻。
偏多關鍵是獲利上修加上本土長線資金,聯貸案提供了敘事入口
兆豐金目前的看多邏輯,可以收斂成三個條件:大型聯貸案讓市場重新看見兆豐銀企業金融能見度,EPS預估已從2.13元上修到2.61元,投信與ETF資金持續提供籌碼支撐。這些因素合在一起,使兆豐金不只是防禦型金融股,也有機會被市場視為獲利穩定上修的金控標的。只是股價已走到48.6元,接下來上漲空間要靠獲利預估延續、法人買盤穩住,以及企業金融能見度轉化成更扎實的財務表現。若這三者維持同向,評價仍有機會被市場接受;若EPS停在目前水準、外資賣壓擴大,股價就會先回到評價合理性的檢驗。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【基本面】贏勢股 APP選股-盟立、事欣科、晶豪科-20261027
7hours ago
2026.10.27 期指實戰錄 - VVIP 限定
9hours ago
10/27 主動式ETF共識|聯亞5家追買,弘塑漲卻遭大砍兩成
11hours ago
10/27 強棒旺旺來交易回顧|冠西電(2466)表現強勢
11hours ago
【00992A】10/27 操作日報|趁大跌狂買信驊與聯亞!
11hours ago