




婚育社宅2倍容獎修法,冠德 (2520) 都更題材藏哪些數據?


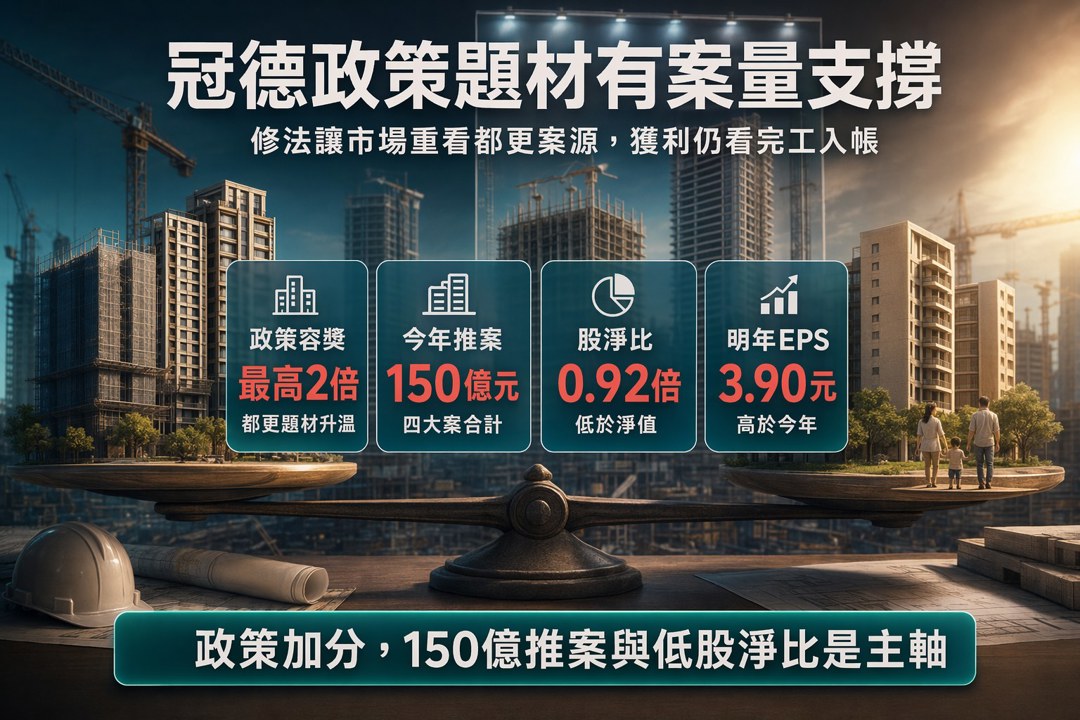
政院修法把冠德的討論拉回「案源彈性」
市場近期討論政院修法擴充婚育社宅,並規劃都更區業者無償捐贈可取得最高2倍容積獎勵。這個政策對冠德(2520)的意義,不能直接寫成公司已取得新利益;比較精準的說法,是它讓市場重新檢視具備推案能力、都會區案源與完工入帳節奏的建商。冠德目前最能被量化的看多基礎,仍是今年推案量與完工量已經端出來,政策則提供額外的題材連動與評價想像。
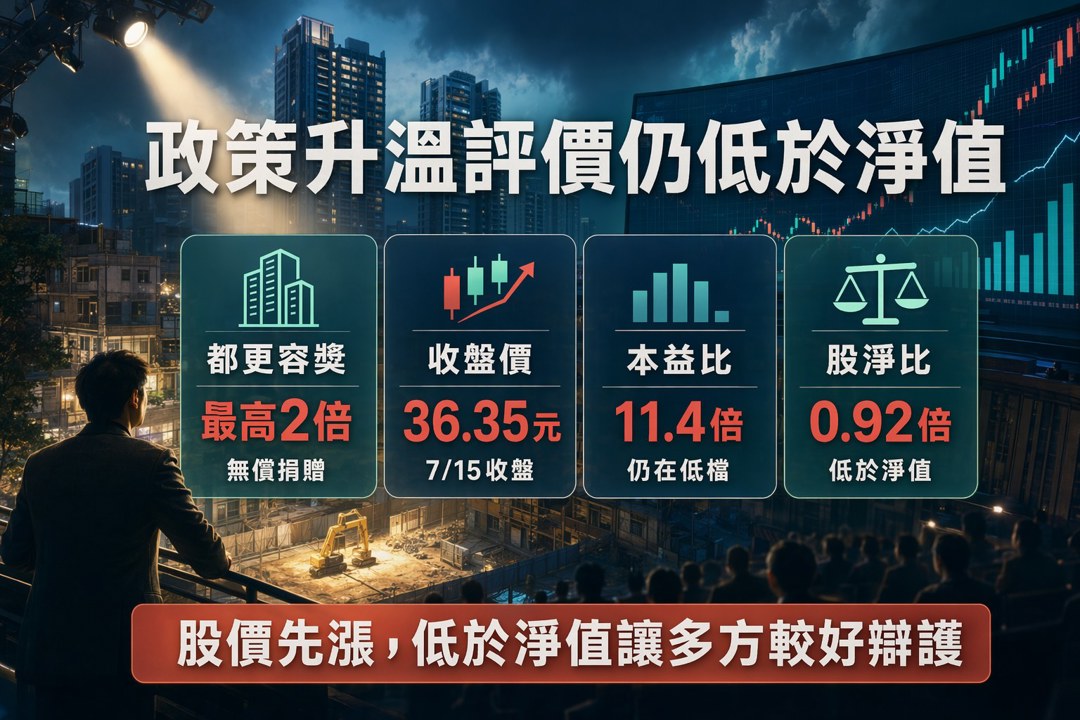
股價先反應政策討論,但評價還沒有脫離低檔框架
截至2026/7/15,冠德收在36.35元,單日上漲3.86%,成交量2,409張。這個漲幅還不到個股「大漲」門檻,但已經顯示市場願意先把政策題材、推案進度與低評價放在同一個框架評估。以目前資料看,冠德本益比11.4倍,股價淨值比0.92倍,評價並未因政策討論而明顯膨脹。若後續推案銷售與入帳節奏能跟上,低於淨值的評價會成為多方比較容易辯護的起點。
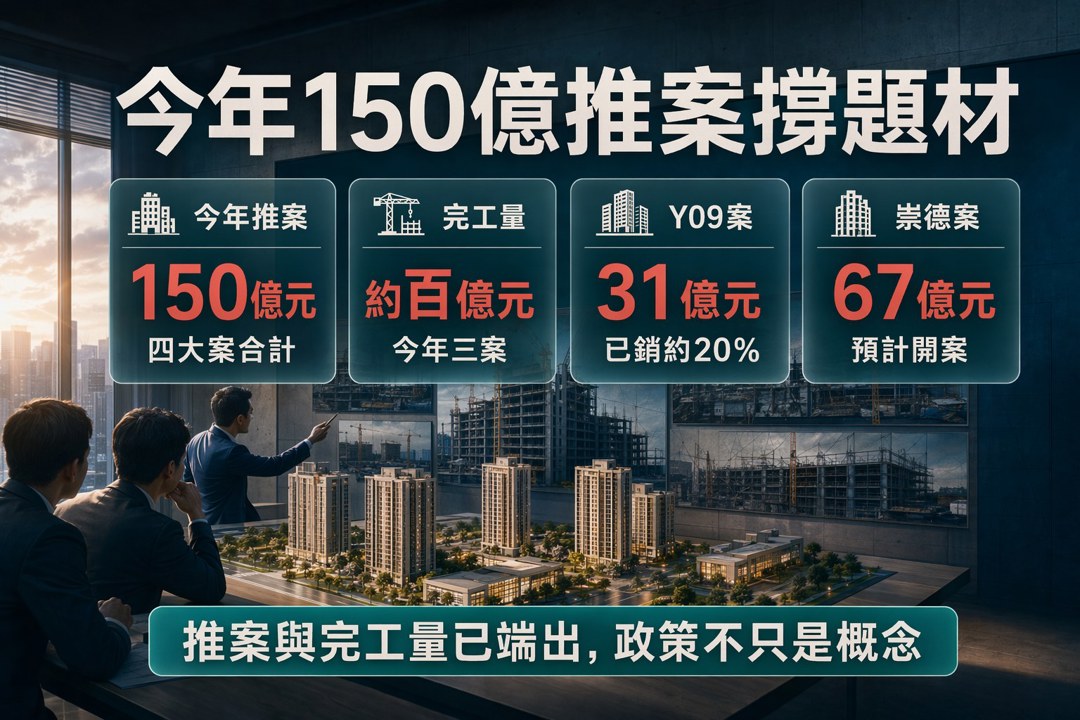
今年150億元推案量,讓政策題材有基本面支撐
冠德在2026/6/29法說會提出,今年四大案推案量合計150億元,並表示今年有三案完工,全年完工量約百億元。對營建股來說,政策敘事若缺少案量,容易停留在概念;冠德目前的差異在於,公司已揭露今年可推、可完工、可入帳的項目。總銷31億元的「冠德K Tower Y09」已取得使照並開案,已銷售約20%;總銷67億元的「台中崇德綻案」已取得使照並預計開案,另有台中G5案與台北萬華「直興段」。這些案子不代表都能受到修法直接影響,但足以讓市場用更具體的方式評估公司接下來的營收與獲利能見度。
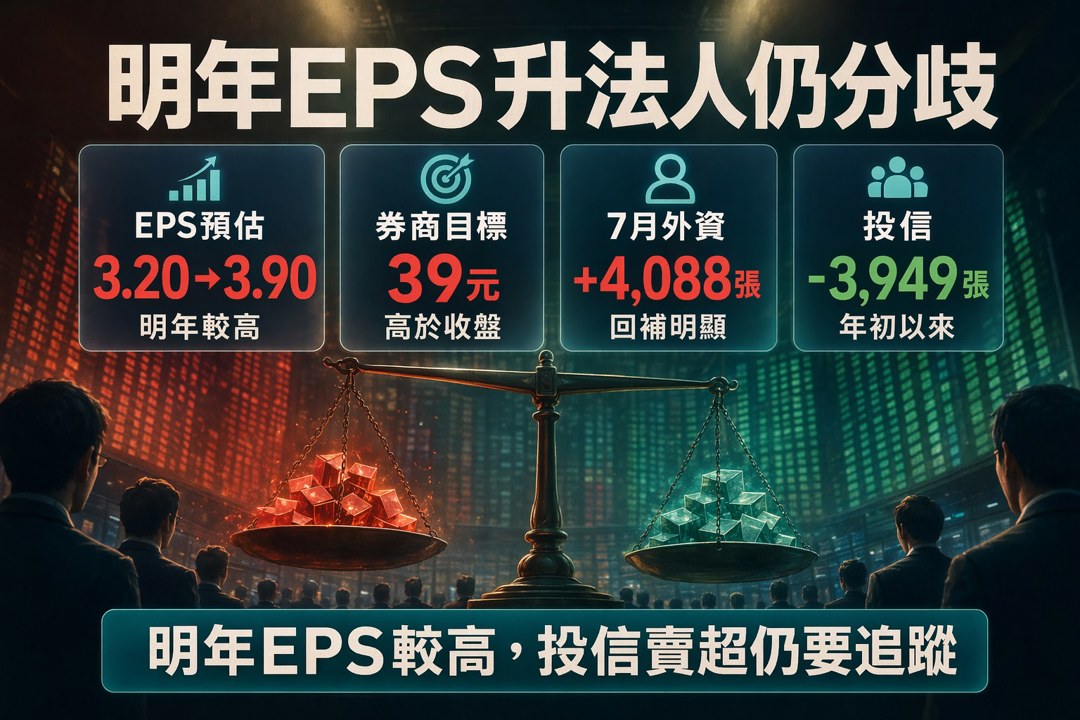
EPS明年高於今年,市場看的其實是入帳延續性
最新預估顯示,冠德今年EPS約3.20元,明年約3.90元;以目前股價換算,今年預估本益比約11.36倍,明年約9.32倍。這組數字透露的訊息很直接:市場若願意看多冠德,關鍵會落在完工交屋與推案銷售能否延續到明年,而非只看單一政策新聞。營建股獲利認列有時間差,若今年完工量約百億元能順利反映,且明年EPS如預估續升,股價評價有機會從「資產折價」逐步轉向「獲利穩定度」來定價。
法人態度偏向回補,但年初以來籌碼仍不算乾淨
籌碼面給多方一個支撐:截至7/15,7月外資買超約4,088張,7/15單日外資買超1,053張,顯示政策與法說後,外資確實有回補動作。不過,年初以來三大法人合計仍賣超約1,153張,其中投信賣超約3,949張,代表中長線籌碼尚未形成全面同向。這對股價並非壞事,因為若基本面持續兌現,後續仍可能吸引觀望資金;但也提醒投資人,目前的籌碼結構還稱不上毫無壓力。
券商目標價一致,但評等透露市場分歧仍在
券商看法也呈現偏多但不一致。中國信託綜合證券在2026/7/8給予「增加持股」,目標價39元,預估今年EPS 3.50元、明年EPS 3.90元;統一證券在2026/7/2給予「中立」,目標價同為39元,預估今年EPS 3.09元。兩家目標價相同,代表目前股價上方仍有被評估的空間;但評等與今年EPS假設不同,也說明市場對入帳節奏、銷售動能與獲利品質仍有保留。對看多者來說,這種分歧反而提供後續被驗證的空間,前提是公司接下來的案量轉換要能符合預期。
最大風險在政策不等於獲利,推案節奏也可能拉長
冠德的反方論點要講清楚。第一,政院修法屬於政策方向,對冠德目前揭露的個案並沒有資料可證明已直接取得容積獎勵或確定提高獲利;若市場把政策想像過度前置,股價可能先反映過多期待。第二,營建股的收入認列仰賴完工、交屋與銷售節奏,先建後售案若去化速度低於預期,獲利落點就可能遞延。第三,投信年初以來仍偏賣,代表部分法人對營建股配置仍保守;若短線外資回補放緩,股價可能回到基本面驗證期。
偏多理由在於低評價搭配案量,不在政策單點刺激
冠德目前的看多邏輯可以收斂成三個條件:政策提高市場對都會開發與容積彈性的討論度,公司今年150億元推案量與約百億元完工量提供基本面支撐,明年EPS預估高於今年使評價有往下修的空間。以36.35元股價、0.92倍股價淨值比與明年預估本益比約9.32倍來看,只要推案銷售沒有明顯失速,評價有機會重新被市場檢視。這仍是有條件的偏多:政策只能加分,真正要讓股價走得更穩,仍要靠案量入帳與獲利延續來驗證。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
離婚分房小心鉅額稅單!協議書、登記原因藏陷阱 3大地雷別踩
30minutes ago
【00405A】10/28 操作日報|淨值大漲近5%,唯一加碼信驊
anhour ago
【00991A】10/28 操作日報|大砍塑化,重壓群聯與散熱雙雄
anhour ago
【00406A】10/28 操作日報|大幅加碼和碩,資金集結PCB族群
anhour ago
【產業戰報】穩健控風險-隊長親傳保命兩招
2hours ago