


荷莫茲關閉、紅海告急?長榮 (2603) 急拉藏哪個訊號?


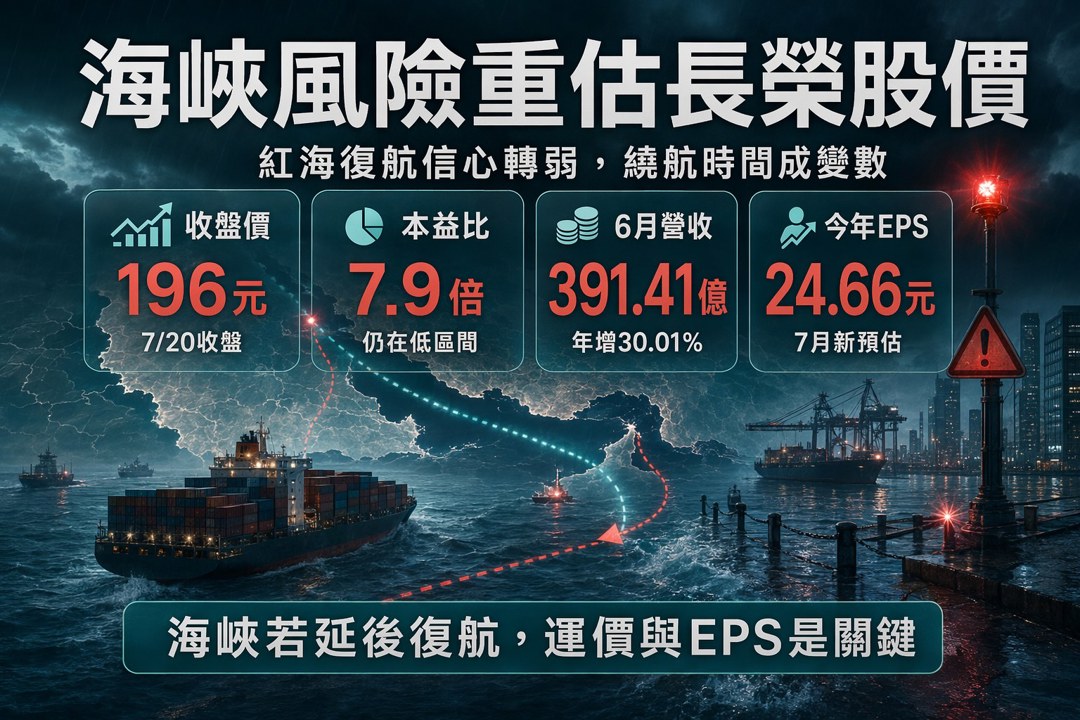
市場正在問海峽會不會被卡住,長榮的股價邏輯因此被重新定價
市場近期討論的切角很直接:荷莫茲海峽是否關閉,紅海的曼德海峽會否再添變數,貨櫃三雄因此同步走高。對長榮(2603)來說,這類討論的核心並非單一事件本身,而是航線風險會不會讓船公司延後紅海復航、拉長繞航時間,進一步讓艙位供給維持偏緊。6月下旬已有長榮旗下懸掛新加坡旗幟的「長麗輪」在荷莫茲海峽遭擊中的消息,7月市場又看到中東戰事升溫影響紅海復航信心,海運股的多方論述因此重新站上檯面。
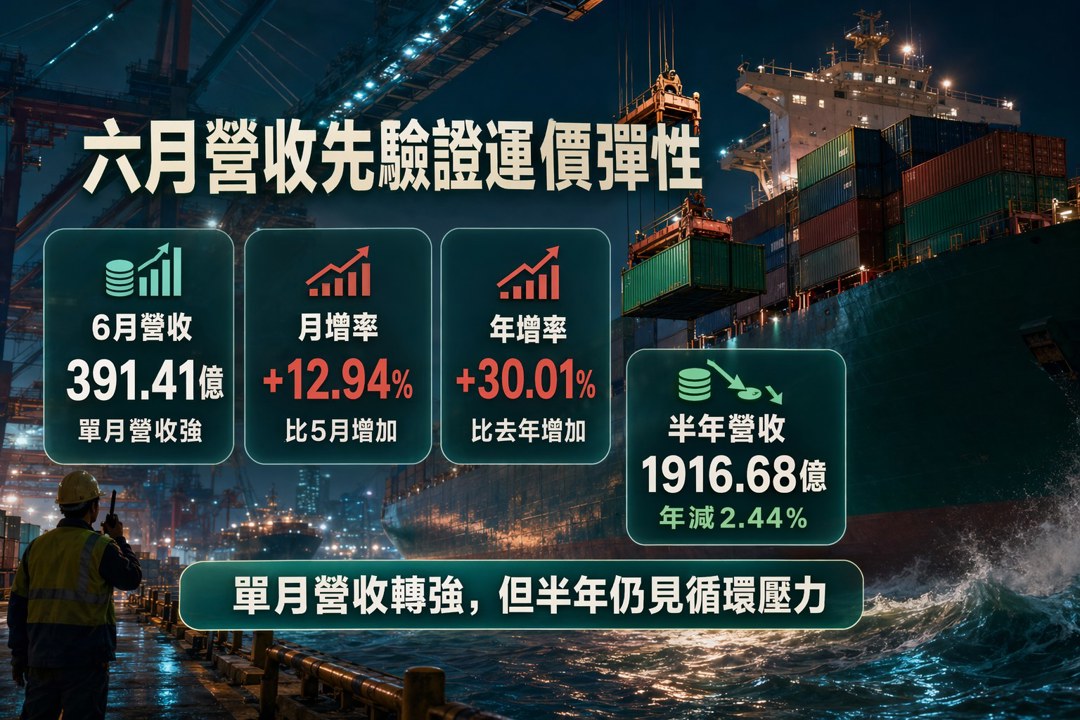
股價短線拉回,評價卻仍停在低本益比區間
截至2026/7/20,長榮收在196元,單日下跌1.01%,本益比7.9倍,股價淨值比0.73倍。這組數字給市場一個很清楚的訊號:股價尚未用高成長股的方式定價,仍帶有景氣循環股的折價。若運價因航道風險與旺季需求維持支撐,低本益比會讓獲利上修更容易反映在評價修復;若運價回落,低估值也可能只是市場對循環反轉的提前折價。偏多解讀的關鍵,是接下來獲利預估能否延續上修,而非單看一天漲跌。
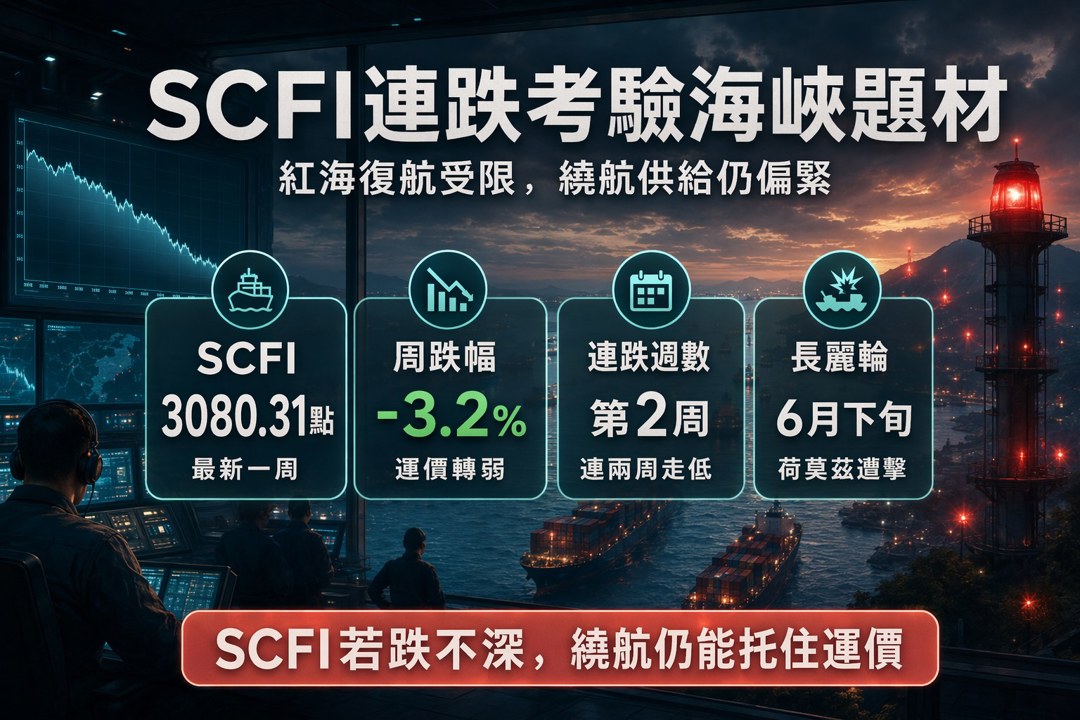
6月營收已先驗證運價彈性,半年累計仍提醒循環壓力
長榮6月合併營收391.41億元,月增12.94%、年增30.01%,主因關稅政策不確定性與全球塞港加劇,帶動國際海運市場運價走揚。這是多方最有力的基本面證據:運價上升已反映到單月營收,而非停留在市場想像。不過,上半年累計營收1,916.68億元,年減2.44%,也說明海運仍是高波動產業,單月強勁還需要更多時間確認能否拉動全年結構。若第3季旺季需求延續,6月營收有機會成為獲利轉強的前段訊號。
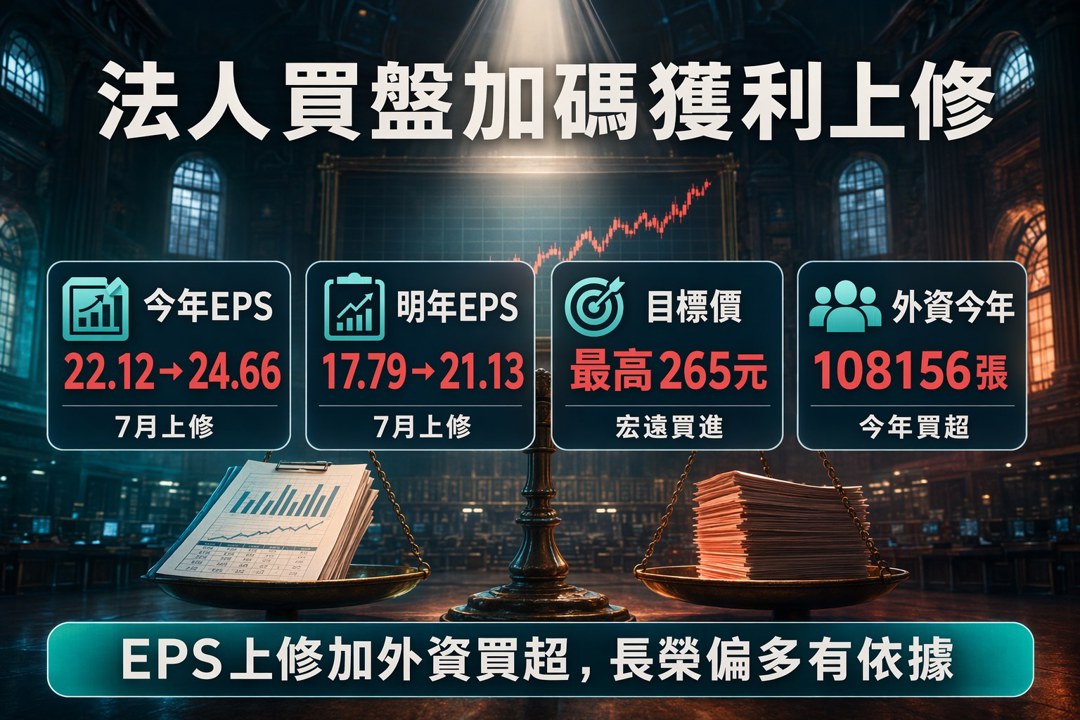
SCFI從連漲轉為連跌,航道風險成為運價支撐的關鍵變數
SCFI先前曾連續上漲,推動市場看好長榮與陽明等海運股營運表現;但截至最近一周,SCFI為3,080.31點,周跌3.2%,已連續第二周走低。反方因此認為,第3季運價續漲動能有限,尤其美國臨時性關稅帶來的搶運誘因逐漸消失,美西線加班船加入後也可能壓抑運價。多方的支撐點在於,中東戰事升溫恐影響航商紅海復航信心,若紅海復航範圍受限,繞航造成的供給吃緊仍可能抵銷部分需求降溫壓力。
EPS預估重新上修,法人目標價顯示分歧但方向偏正面
獲利預估的變化,是長榮股價能否脫離純事件行情的關鍵。2026年7月最新市場預估,今年EPS為24.66元,明年EPS為21.13元,較6月預估的22.12元與17.79元上修,代表近期運價與營收表現已開始改變部分估算。券商看法也偏正面,但幅度差異很大:富邦證券在2026/7/9給予買進,目標價233元;宏遠證券在2026/7/1給予買進,目標價265元。這些數字不能當成股價一定到達的保證,卻反映出部分法人已把較強的獲利情境納入模型。
籌碼沒有只靠散戶情緒,外資與法人買盤提供支撐
籌碼面同樣偏向多方。長榮今年以來三大法人合計買超147,375張,其中外資買超108,156張、投信買超40,400張;7月以來外資也買超43,611張。即使中間出現單日調節,外資持股比率仍從6月初低檔逐步回升到7/20的20.45%,三大法人持股比率也來到42.14%。這代表近期買盤並非只靠短線消息推動,至少有一部分法人資金願意在運價與地緣政治交錯的階段重新配置長榮。
風險在運價續航力、燃油成本與治理事件,追高需要更嚴格條件
長榮的多方邏輯很清楚,但風險也具體。第一,SCFI已連續兩周下跌,若美國線搶運退潮、加班船供給增加,運價支撐可能弱於市場想像。第二,油價因素會壓縮獲利彈性,近期新加坡低硫油價格反彈,對航商成本端形成壓力。第三,長榮曾因2023年處分長榮航股票相關內線交易案遭搜索約談,雖然這與當前運價循環是不同層面的議題,但公司治理事件容易影響市場給予的評價倍數。股價若因海峽消息快速走高,投資人需要確認後續運價與營收能同步跟上。
偏多條件是運價跌不深、獲利續上修,長榮仍有評價修復機會
長榮目前最吸引人的地方,是基本面已有6月營收驗證,EPS預估也在7月重新上修,而股價仍以7.9倍本益比交易。若中東與紅海風險讓航商復航更保守,艙位供給維持偏緊,則第3季旺季獲利有機會再被市場上修;若SCFI跌勢擴大,這套多方邏輯就會被重新檢驗。以現有資料看,長榮仍屬於偏多但需要盯緊運價的循環股,評價修復的機會存在,前提是航線風險與旺季需求能實際轉化為營收與EPS。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
18minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
35minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

