


AI記憶體大擴產啟動,2028年前價格真跌得下來嗎?


SK海力士擴產,鎖定AI記憶體的下一輪供給戰
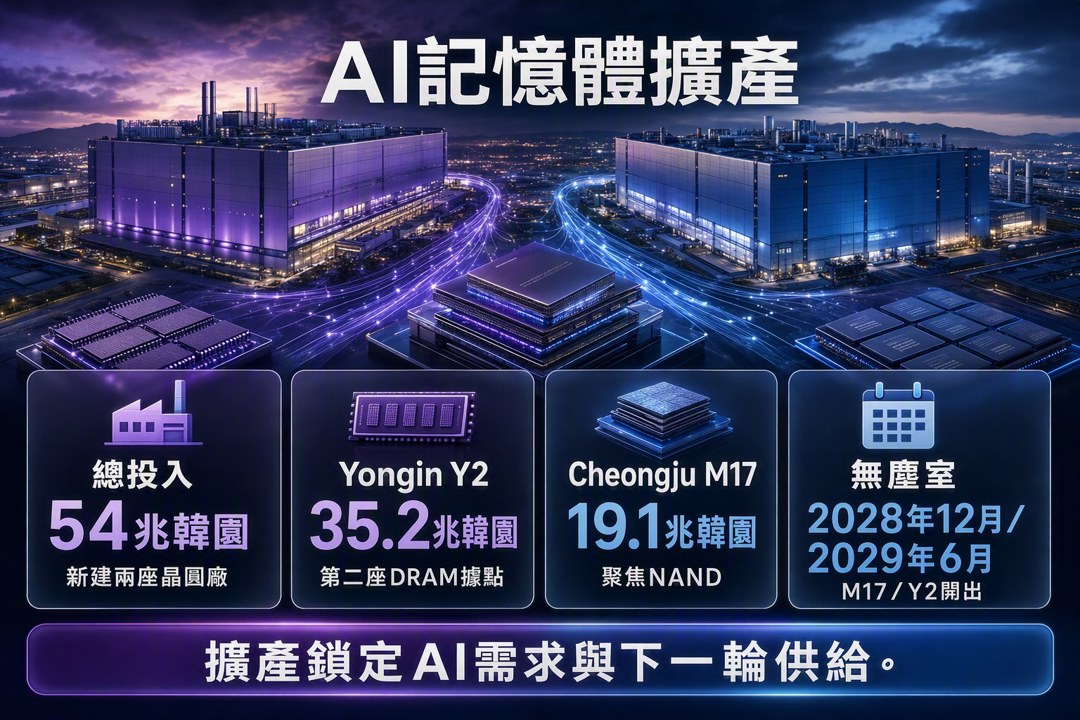
SK Hynix(韓國SK海力士)宣布投入54兆韓圜,在Yongin與Cheongju新建兩座晶圓廠,主攻HBM、DRAM與NAND。這筆支出金額很大,時程也拉得很長,市場正在看的,是AI需求能否消化未來幾年的新增產能。
這次計畫分成兩個基地。Yongin的Y2廠將投入35.2兆韓圜,作為第二座DRAM生產據點,也納入既有的Yongin Semiconductor Cluster藍圖。Cheongju的M17廠則投入19.1兆韓圜,聚焦NAND,對應公司所說的需求快速竄升。
產能時間點落在2029年後,短期產出影響有限
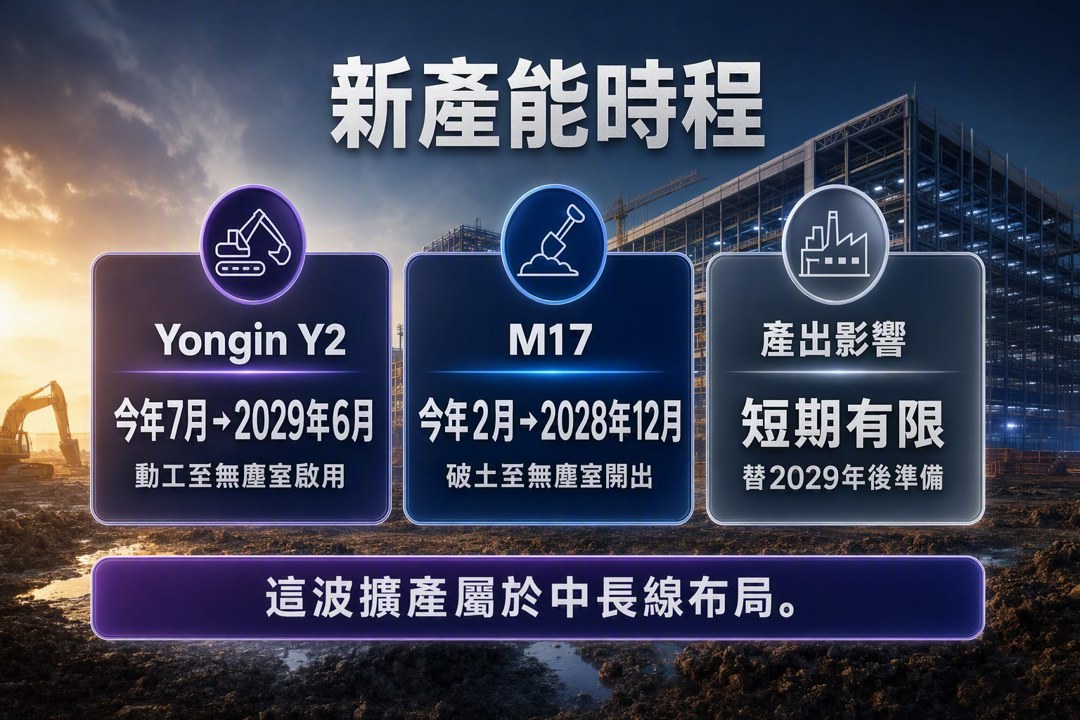
從建廠節奏看,這波擴產屬於中長線布局。Yongin Y2預計今年7月動工,首座無塵室在2029年6月啟用,主打HBM與次世代DRAM。Cheongju M17預計今年2月破土,第一座無塵室在2028年12月開出,專攻NAND。
Counterpoint Research副總裁Neil Shah的判斷也指向同一件事:這兩座新廠短期內不會立刻改變SK Hynix的實際產出,功能在於替2029年以後預做準備。這代表公司押注的不是今年或明年的出貨,而是下一輪AI基礎建設需求。
SK Hynix也把這次投資放進去年公布的master plan裡。公司規畫在Yongin半導體聚落累計投入600兆韓圜,Cheongju再投入100兆韓圜。這種規模,已經不是單點擴線,而是整體產能結構的重配。
三大記憶體廠同步加碼,AI需求仍跑在供給前面
供給端的壓力不只來自SK Hynix。Counterpoint Research預估,到2028年之前,Samsung、SK Hynix、Micron與中國CXMT都會同步擴產,全球記憶體供給量會明顯增加。照一般產業邏輯,供給上升會壓價格,但這次的需求增速更快。
Shah的核心判斷很直接:AI伺服器、資料中心與各類AI加速器對HBM與高階DRAM的需求,成長速度會超過已規畫的產能,因此記憶體價格在2028年底前都不太可能明顯回落。這也是近期記憶體廠股價走強的底層背景。
三星在今年第二季重新拿回全球DRAM市佔第一,也讓競爭更激烈。這個變化會推升SK Hynix的資本支出壓力,雙方在高利潤的HBM與高階DRAM市場都在加速卡位。
HBM缺貨傳導到Nvidia與雲端巨頭的成本
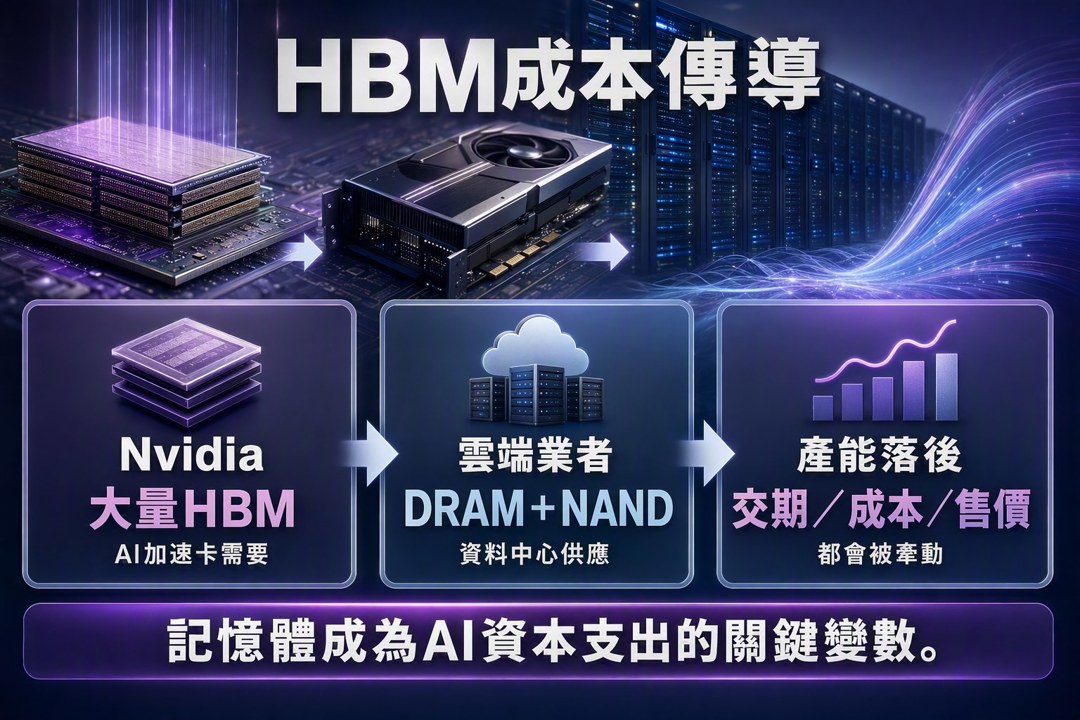
記憶體供需的變化,最後會傳到AI晶片與雲端服務端。Nvidia(NVDA)的AI加速卡需要大量HBM,才能把效能完整拉出來。Microsoft(MSFT)、Amazon(Amazon.com Inc.)等雲端業者擴建資料中心,也需要穩定的DRAM與NAND供應。
如果產能放量跟不上,AI伺服器的交期、成本與售價都會被牽動。這不只影響單一硬體廠,也會反映到整體AI投資回報率。換句話說,記憶體已經從配角變成AI資本支出裡的關鍵變數。
供給增加有利穩定價格,NAND仍要看景氣循環
這波擴產也帶有產業結構上的兩面性。長期來看,供給增加有助緩解過去幾年記憶體價格劇烈波動的問題,雲端與AI業者在中長期投資上會更容易做規劃。
風險同樣存在。多家業者同時投入千億級資本支出,如果未來AI需求放緩,或技術路線改變,產能過剩與價格下滑仍可能發生。NAND這一塊尤其如此,SK Hynix提到需求快速竄升,歷史上也出現過景氣反轉後價格大跌的情況。
這篇訊息真正透露的重點,是記憶體產業正在從製程競賽走向產能與時點競賽。誰能在2028到2030年的AI建設高峰期準時供貨,誰就更有機會吃到這一輪紅利;若AI需求曲線後續走弱,這些超大型資本支出也會回頭考驗整個產業的報酬率。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
29minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
32minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
35minutes ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
36minutes ago
台美股創新高 ETF該追還是賣?漲勢背後暗藏風險 這樣布局更穩健
42minutes ago
收藏內容 讓好文不錯過

