


Microsoft(MSFT)AI支出照加碼,市場為何只對它先買單?


AI 資本支出不是故事,是現金流壓力測試
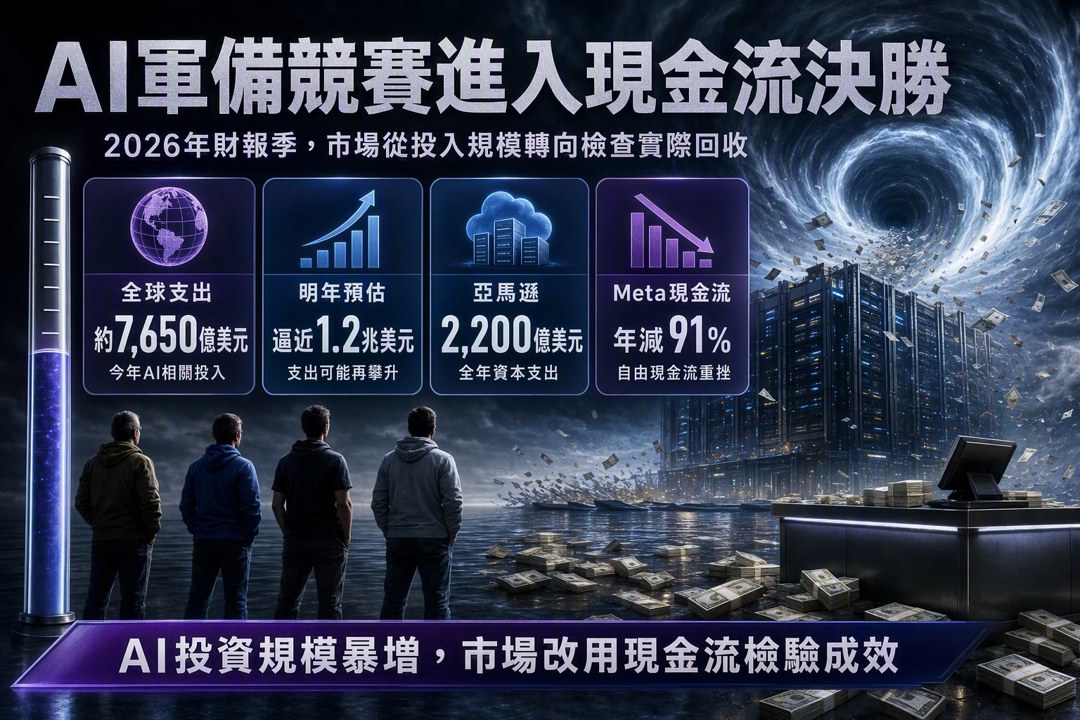
過去四年,AI 幾乎成了科技巨頭共同押注的主題,但到了 2026 年財報季,市場開始從「誰最會講 AI 故事」轉向「誰能把故事做成現金流」。根據 Goldman Sachs 的最新估算,全球超大型科技企業今年 AI 相關支出將飆到約 7,650 億美元,2027 年甚至可能逼近 1.2 兆美元。這種規模已經不是一般的產品投資,而是接近一場全產業的資本軍備競賽。
問題在於,這些錢不是用盈餘慢慢滾出來的,而是大量往資料中心、AI 伺服器、記憶體與電力基礎設施灌下去。當支出速度遠快於變現速度時,壓力就會先反映在自由現金流上。
四大雲端巨頭,先一起被現金流打到臉
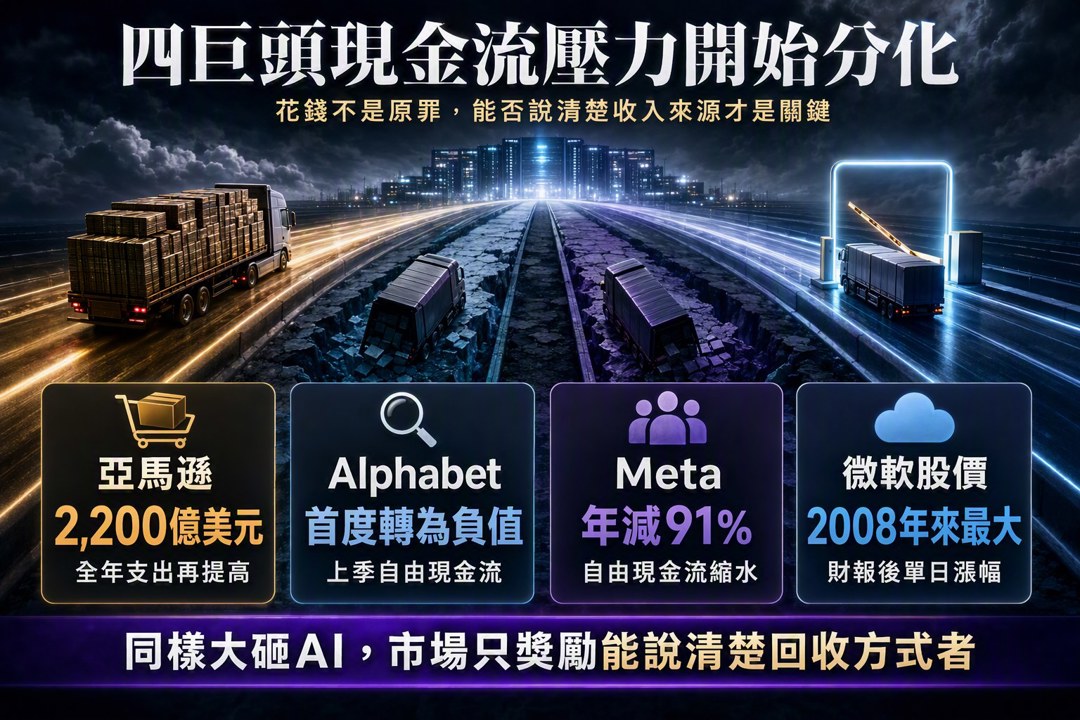
這波 AI 投資壓力最明顯的,是 Amazon、Alphabet、Meta 與 Microsoft 這幾家超級雲端與平台公司。
其中,Amazon(AMZN)在最新財報中把全年資本支出預估上調到 2,200 億美元,不只金額驚人,也代表公司仍在持續加碼 AI 基礎建設。執行長 Andy Jassy 直接點出,記憶體晶片價格膨脹是推升支出的重要原因之一。市場對這類訊號的解讀很直接:AI 不是沒需求,而是供應鏈成本正在把財務模型越拉越緊。
Alphabet(GOOGL)上季自由現金流首度轉為負值,財務長 Anat Ashkenazi 也坦承,為了把握「AI 機會」,現金流壓力還會持續一段時間。這對原本以高獲利、高現金創造能力著稱的公司來說,無疑是一個很大的轉折。
Meta Platforms(META)也不輕鬆,公司財報中揭露,自由現金流年減幅高達 91%。這不是小幅波動,而是直接把市場對「AI 投資會不會拖垮財務體質」的疑慮推上檯面。
記憶體不是配角,而是這場競賽的成本核心
很多人只盯著 GPU,卻忽略了 AI 基礎設施裡另一個更現實的瓶頸:高頻寬記憶體(HBM)與 DRAM。這些關鍵元件供給集中、議價能力強、價格敏感度高,當 AI 需求集中爆發時,最先被推升的往往就是它們。
Tesla 執行長 Elon Musk 在法說會上甚至用「瘋狂」來形容記憶體報價,還特別感謝 Micron(MU)在配貨與價格上給了「非常優渥的條件」。這句話其實很有代表性:當連大型科技與汽車公司都開始公開談論記憶體成本,代表這已經不是後台成本,而是會直接影響產品策略與資本配置的核心變數。
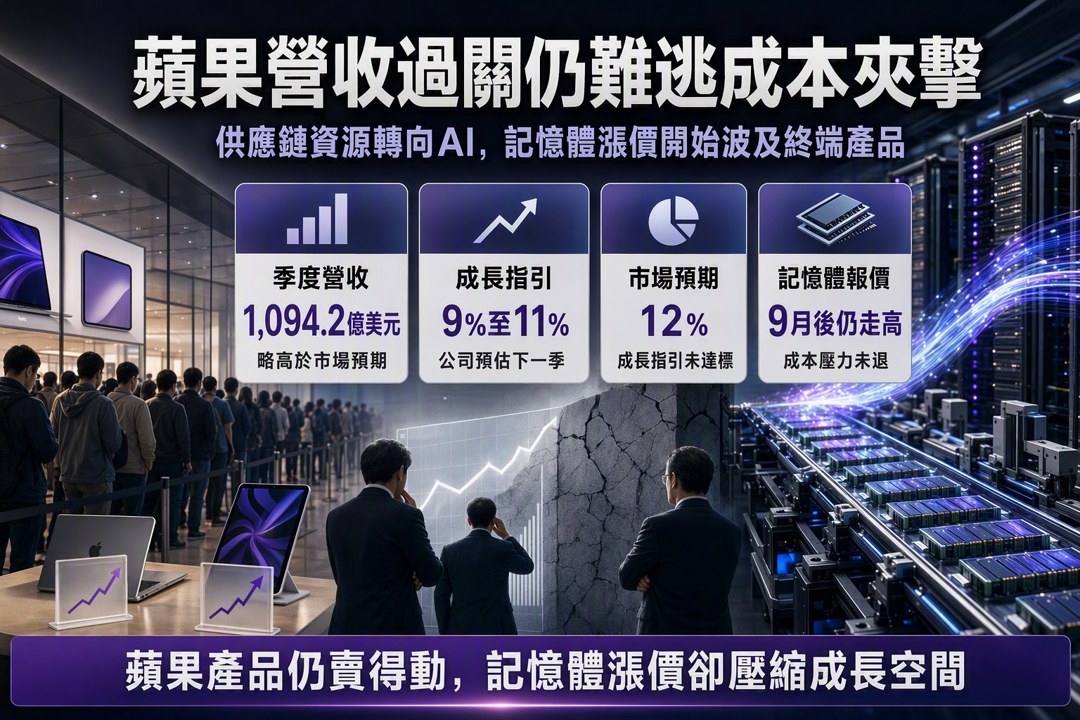
Apple 也沒有置身事外。雖然它不像雲端巨頭那樣大舉砸錢建 AI 資料中心,但一樣要面對同一個供應鏈現實。執行長 Tim Cook 在最新季度財報中提到,零組件供給受限,尤其是記憶體價格與供應狀況,對公司壓力很大。他還提醒投資人,9 月之後記憶體報價仍在走高,這意味著成本壓力不只是短期現象。
Apple 的問題,不是賣不好,而是成本正在吃掉彈性
Apple 2026 年最新季度營收為 1,094.2 億美元,略高於市場預期,iPhone、Mac 與穿戴裝置表現也都不差。但市場真正不滿意的地方,在於公司對下一季只給出 9% 至 11% 的營收成長指引,低於原本預期的 12%。
當一家成熟的消費電子巨頭連成長指引都開始受限,市場自然會把目光轉向成本端。記憶體漲價已經讓 Apple 調高 Mac 與 iPad 售價,分析師也普遍預期 iPhone 在今年稍晚可能跟進。Barclays 更直接批評,半導體產能已經優先流向 AI 相關產品,Apple 在先進製程上的排隊順位不如以往,這會削弱它原本在供應鏈上的優勢。
換句話說,Apple 不是沒有需求,而是 整個產業鏈的資源配置正在向 AI 傾斜,讓非 AI 產品線也被迫承受成本外溢。
微軟為什麼比較能讓市場買單
在這一輪財報中,Microsoft(MSFT)算是少數讓市場願意先給分數的公司。它的雲端與 AI 業務成長超出預期,同時也上調了資本支出指引。不過,市場對微軟的反應跟其他公司不同,原因不在於它花得少,而在於它的變現路徑相對清楚。
Wells Fargo 分析師認為,微軟在 AI 商業化上的故事最完整,像是 Copilot 在 Office 與 Azure 的導入,投資人可以明確看到,AI 投資不是只會燒錢,還有機會轉成訂閱收入與企業雲端服務的現金流。財報後,MSFT 股價甚至寫下 自 2008 年以來單日最大漲幅,某種程度上就是市場在獎勵「有投入,也有回收模型」的公司。
但這不代表風險消失。只是相較於其他競爭者,微軟至少讓資本市場相信:它知道錢花去哪裡,也大致知道怎麼收回來。
最難受的,反而是「營收不差、但投報率說不清」的公司
Alphabet 和 Meta 的處境最能反映市場當下的焦慮。兩家公司都在 AI 上大幅加碼,營收也不算差,Alphabet 上季雲端業務成長甚至高達 82%。但 JPMorgan 的 Dana Harlap 直白指出,現在華爾街已經開始「用放大鏡檢查每一分資本支出」。
這句話的意思很簡單:以前市場可能只看成長,現在則更在乎 成長是不是值得這麼高的成本。只要投資報酬率無法清楚證明,就算營收打敗預期,股價也不一定會持續上攻。
這也是為什麼 Meta 與 Alphabet 雖然都在 AI 研發上全力衝刺,市場卻沒有像對 Microsoft 或 Amazon 那樣立刻給出高評價。AI 不再只是「投入越多越好」的題材,而是要開始接受現金流與回報率的檢驗。
中國模型的低價競爭,會讓 AI 商業化更難
這場競賽還有另一個變數:中國 AI 模型的追趕速度。近期多家中國 AI 實驗室推出性能接近 OpenAI 與 Anthropic、但價格更低的模型,並且透過 open-weight 模式讓企業可以自行下載、調校與部署。
這種模式如果普及,影響不只是技術版圖,還可能直接壓縮整個 AI 服務市場的定價能力。對美國超級雲端業者來說,原本高價雲端服務的獲利模型,未來可能要面對更大的價格競爭與客戶議價壓力。也就是說,AI 基礎建設雖然還在擴張,但最終能不能轉成高毛利生意,未必像現在看起來那麼理所當然。
股價已經開始分化,市場不再無腦追題材
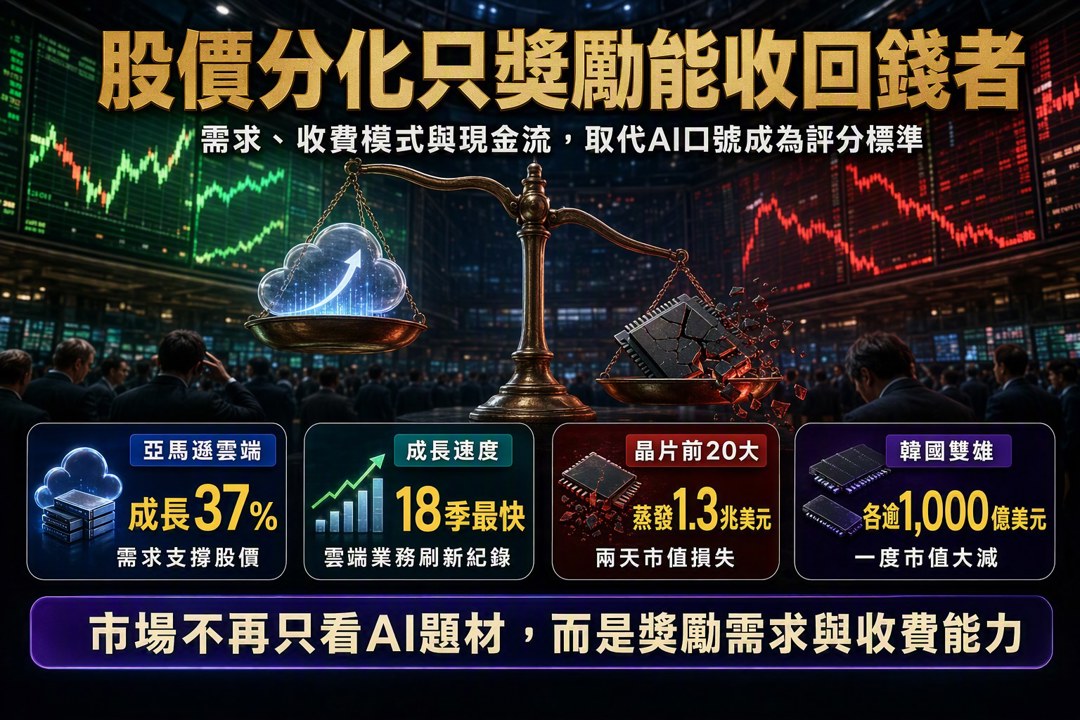
從 2026 年 7 月底 的股價反應來看,市場對 AI 題材的態度已經明顯分化。Tesla 與 Alphabet 因為自由現金流轉負、支出加速而承壓;Meta 因前景指引偏弱、商業化路徑不明而大跌;相對地,Amazon 則因雲端業務成長 37%、創 18 季最快紀錄,股價大漲逾一成,被 Wedbush 形容為本季「最乾淨的財報驚喜」。
這個對比很重要。它告訴我們,市場已經不再把所有 AI 投資一視同仁,而是開始區分:
- 有沒有實際需求
- 有沒有清楚的收費模式
- 有沒有辦法把資本支出轉成可持續的現金流
這種分化在半導體族群也同樣明顯。2026 年本週初,全球前 20 大晶片股市值兩天內蒸發約 1.3 兆美元,韓國的 SK Hynix 與 Samsung Electronics 一度各自跌掉超過 1,000 億美元市值。但到了週末,隨著 Microsoft 與 Lam Research 財報強勁,市場又重新接受「記憶體長期供不應求」的敘事,KOSPI 急彈,記憶體股回補跌幅。這種上下震盪,正好說明投資人對 AI 的心態是:期待很高,但不敢完全無視估值與現金流風險。
真正的問題:這場競賽到底是在創造報酬,還是在堆高成本
如果把整件事拉回基本面,核心問題其實只有一個:當企業開始靠負自由現金流,甚至舉債去支撐龐大資本開支時,未來幾年到底能不能換回足夠回報?
這不只是單一公司的問題,而是整個 AI 生態系的共同考驗。若記憶體供應長期緊繃、價格居高不下,雲端服務的利潤結構會被重新定價;如果終端產品又因成本轉嫁而被迫漲價,需求是否能持續承接,也會變成另一個問號。
JPMorgan 的 Harlap 其實已經點出關鍵:超級雲端業者能否在重資本投入下創造令人滿意的投資報酬,將和整體 AI 生態系的報酬高度連動。 換句話說,AI 不再只是單純的成長故事,而是一場昂貴、漫長、而且充滿技術與地緣政治變數的結構性賭注。
接下來幾季,Nvidia、Microsoft、Amazon 等關鍵玩家的財報與資本支出指引,會是最重要的驗證點。市場要看的不只是誰還在加碼,而是誰真的能把這場「AI 軍備競賽」從燒錢模式,走成正向循環。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
anhour ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

