


南亞科(2408)單季賺逾兩個股本,DRAM報價能否續漲?


DRAM 報價跳升,南亞科第三季獲利大幅放大
南亞科(2408)第三季交出一份很強的成績單。單季合併營收 1,336.49 億元,季增 61.9%,年增 611.7%。毛利率衝到 85.7%,比第二季高 6.2 個百分點。稅後純益 876.27 億元,單季每股純益 25.4 元;前三季累計稅後純益 1,638.77 億元,每股純益 49.28 元。
這份財報最直接的訊號,來自 DRAM 平均售價季增超過 60%。同一時間,銷售量只小幅季減 4%至6%,量沒有明顯掉,價格卻大幅拉升,獲利就會被迅速放大。這種變化也說明記憶體景氣回升,先反映在報價,再反映在財報。
AI 伺服器與基礎設施撐起需求結構
南亞科第三季的成長核心,落在 AI 相關需求。公司提到,AI 基礎設施領域,包含伺服器、網路、儲存及系統管理等,已占整體營收比重超過 20%。這代表記憶體需求的來源,開始明顯往 AI 伺服器與基礎設施移動。
同時,DDR5 目前約占整體營收 10%,DDR4 需求仍維持強勁。公司也表示,產品組合會依客戶實際需求彈性調整。價格上行與產品組合調整一起作用,才會讓毛利率和獲利同步跳升。就產業角度看,這是記憶體鏈條受惠 AI 浪潮的直接案例。
林口 5A 與屏東封裝廠,擴產節奏拉長到 2030 年
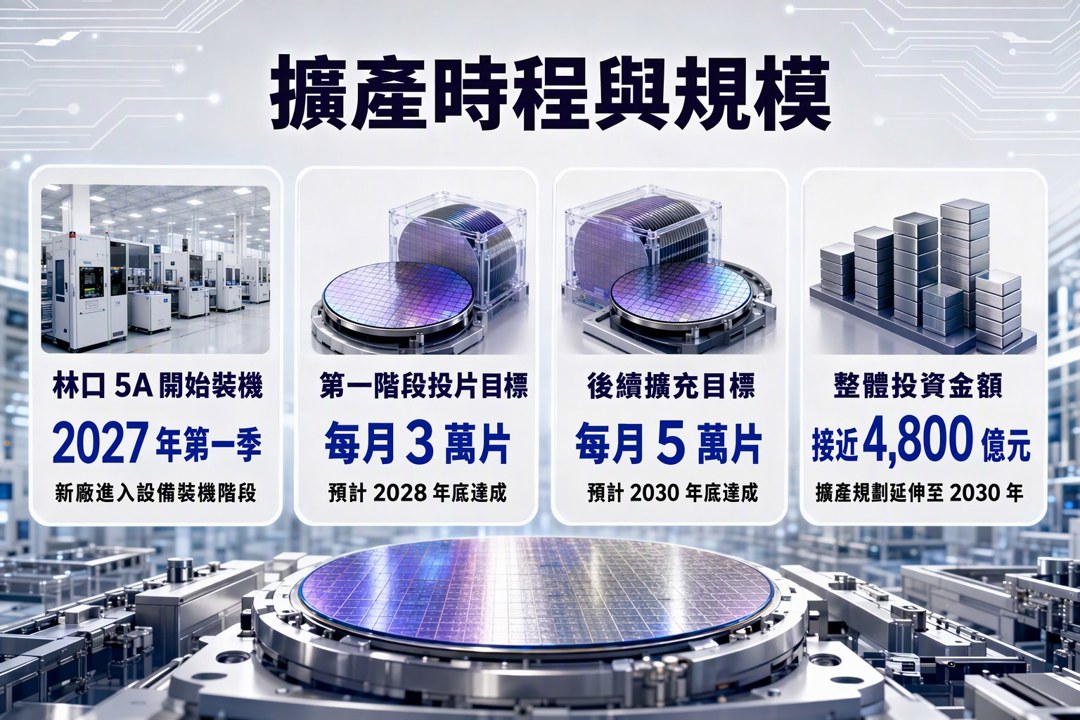
在產能與資本支出方面,南亞科的規劃已經排到 2030 年。林口 5A 新廠預計在 2027 年第一季開始裝機,目標是 2028 年底達到每月 3 萬片投片量,2030 年底再升到 5 萬片,整體投資金額接近 4,800 億元。
公司同時規劃在屏東科學園區建置 3D 晶圓封裝與測試廠,預計 2028 年底前導入矽穿孔(TSV)與晶圓堆疊等技術。這類布局會把公司推向更完整的製程與封裝環節,也會帶動周邊設備與封測供應鏈的需求。對市場來說,這種擴廠計畫的意義,在於後續資本支出與產能落地的節奏。
1C 製程驗證、EUV 與現金部位,決定後續觀察重心
製程推進方面,第三代 10 奈米級(1C)製程預計在 2027 年第一季啟動客戶驗證,第四代(1D)、第五代(1E)製程與 EUV 技術也按原定計畫推進。這些內容比單季財報更能反映中期競爭力,因為它們會影響成本、良率與產品規格。
南亞科目前長約覆蓋率介於 50%至70%,淨現金約 2,700 億元,公司也表示現有自有資金足以支應明年度資本支出。這讓財務壓力暫時不重,後續需要看的重點,會放在 EUV 導入進度、1C 客戶驗證結果,以及 DRAM 報價能否在長約保護下維持上行趨勢。
關於作者

1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
外資創史上最大賣超 3,025 億元!台積電法說會8大重點,台股接下來怎麼布局?
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
【籌碼K線 1月登入禮】籌碼集中股(4)
5
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
上班族型交易者-起漲週風箏 策略文
9hours ago
上班族型交易者-週趨勢風箏 策略文
9hours ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
aday ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
aday ago
2026.10.16 期指實戰錄 - VVIP 限定
aday ago
收藏內容 讓好文不錯過

