




記憶體股評價先降溫,DRAM合約價撐得起股價嗎?


AI訂單熱,記憶體評價先降溫
AI需求繼續推高科技業訂單,產業第一線的接單情況仍然偏強。市場同時開始檢查,這波亮眼財報有多少已經提前反映在股價裡。費城半導體指數近期下挫,也讓記憶體類股的評價壓力浮上檯面。
摩根士丹利最新報告把焦點放在記憶體產業。該行認為,相關類股目前的低本益比,未必代表便宜,反倒可能落在週期高點附近的評價區間。這個判斷的基礎,來自獲利預期與產品定價條件之間的落差。
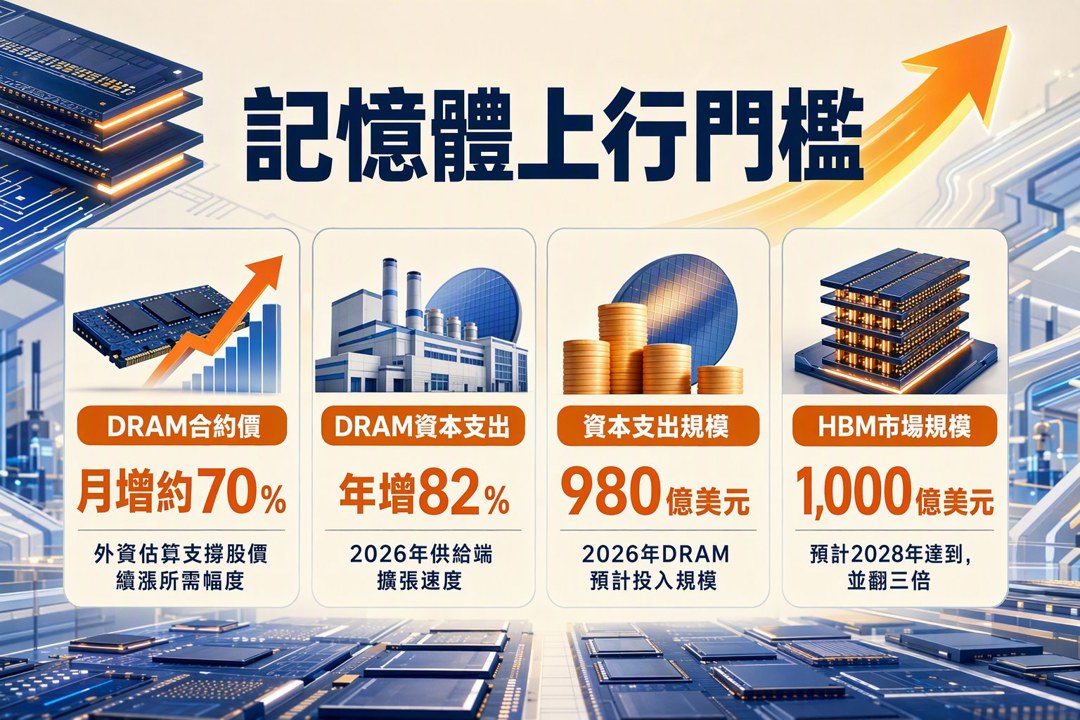
DRAM合約價要月增七成,資本支出同步放大
摩根士丹利的數據顯示,三星2026年第三季營業利益預估可達800億美元,HBM市場規模也預計在2028年翻三倍,到1,000億美元。HBM指的是高頻寬記憶體,AI伺服器常用來處理大量資料傳輸。這組數字說明AI需求對記憶體業的拉抬力道仍在。
問題落在DRAM的價格條件。外資估算,若要支撐記憶體股價再往上,DRAM合約價需要月增約70%,幅度明顯高於市場調查機構的預估。另一個壓力來自供給端,2026年DRAM資本支出預計年增82%,規模放大到980億美元。當產能擴張速度這麼快,後續能否順利轉成獲利,關鍵就回到終端市場的定價能力。
台股族群反應分歧,被動元件相對抗跌
台股科技股的走勢,已經先反映出這種分歧。記憶體族群整體動能偏平淡,主要靠記憶體雙雄小幅上漲支撐類股表現。被動元件族群也在震盪中調整,但國巨(2327)與華新科(2492)表現相對抗跌,股價維持上漲。
這種盤面差異,顯示市場沒有把AI需求一口氣等同於所有科技股的再評價。資金仍在挑選能把訂單轉成毛利與現金流的公司。價格先動、獲利後驗證,這也是本輪科技股最需要拆開看的地方。
接下來看合約價與資本支出是否換成獲利
目前能確認的事情有兩個。第一,AI需求確實支撐了科技業訂單與部分公司獲利預期。第二,記憶體產業的估值壓力,來自合約價要維持高增幅、資本支出又大幅擴張的雙重條件。
後續觀察重點很清楚:DRAM合約價能否持續往上,還有各家廠商的資本支出最後能轉出多少實質獲利。若價格與獲利同步跟上,評價壓力就會減輕;若終端定價跟不上產能擴張,現在看到的低本益比就容易停留在循環高點附近。
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.30 期指實戰錄 - VVIP 限定
9hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
9hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
11hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
11hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
11hours ago