




記憶體股一週遭拋售,AI資料中心擴張能否消化新產能?


黃仁勳對記憶體供需的判讀,和市場近期拋售形成對照
輝達(NVDA)執行長黃仁勳在柏林 GTC 場邊受訪時,對記憶體市場給出偏樂觀的看法。他認為,到 2029 年記憶體市場不太可能出現供應過剩。這個說法之所以重要,在於過去一週記憶體相關類股已經因為供需疑慮遭到明顯拋售。
他的判斷,核心落在 AI 基礎建設對高階記憶體的持續吸納。黃仁勳提到,記憶體的一大特性就是永遠不會嫌多,投資人對前景毋須過度悲觀。這種說法反映的不是短線價格走勢,而是他對未來幾年需求結構的延伸判斷。
HBM 與 LPDDR 仍是資料中心的高效率解法
黃仁勳特別點名高頻寬記憶體(HBM),認為未來幾年仍會被廣泛使用。HBM 主要服務高效能運算與 AI 工作負載,需求來自資料中心對頻寬、延遲與功耗的綜合要求。對這類應用來說,記憶體的角色已經從配角變成算力架構的一部分。
他也提到,輝達是全球首家把手機常用的 LPDDR 記憶體帶進資料中心的公司,能源效率因此提升兩倍。這個案例說明,市場需求不只看容量,也看每瓦效能。AI 熱潮推動的基礎硬體升級,會讓高階記憶體產品維持較高的採用率。
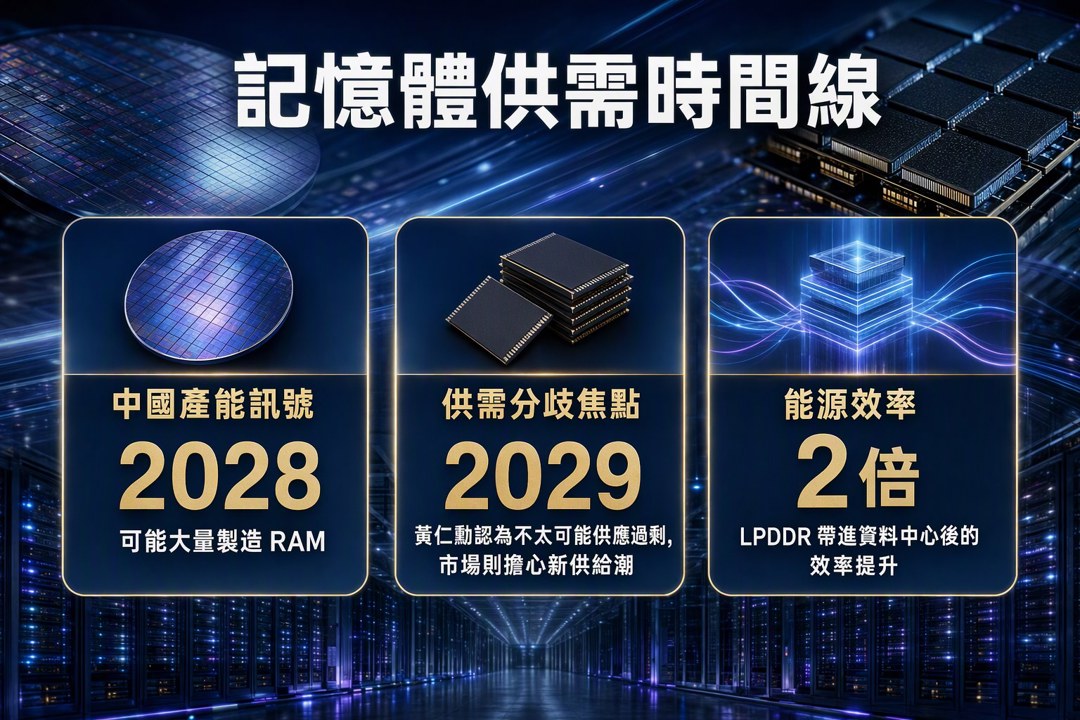
市場擔心 2029 年出現新供給潮
近期記憶體族群轉弱,另一個壓力來自南韓媒體引述專家評論。該評論提醒南韓政府,AI 熱潮可能放緩,2029 年市場還可能湧現大量新供應,讓超級週期走向尾聲,記憶體市場轉向競爭更激烈的紅海。
這種看法的邏輯很直接:如果供給增加速度快過需求成長,價格就會承壓,SK海力士、三星與美光(MU)的獲利空間也會受影響。市場最近的拋售,反映的正是投資人對這條供需曲線的重新定價。接下來真正需要追蹤的,是 AI 資料中心擴張速度能否持續匹配新產能開出。
中國產能、地緣政治與供應鏈重組同時發生
黃仁勳也被問到中國記憶體產能的變化。特斯拉(TSLA)執行長馬斯克先前曾提到,中國可能在 2028 年大量製造 RAM。中國長鑫存儲近期也宣布新的設計架構,市場因此更擔心它會搶占 SK海力士、三星與美光(MU)的市佔率。這些訊號疊在一起,代表全球記憶體供應鏈正面臨新的競爭來源。
對是否與長鑫存儲合作,黃仁勳回應持開放態度,也稱許中國在基礎設施與製造能力上的表現。這段談話透露出一個現實:全球供應鏈的分工已經很難完全切開,中國企業在部分環節仍會持續參與國際產業鏈。對記憶體廠商來說,未來的壓力不只來自需求波動,也來自供應來源更多元化。
美國晶片禁令推動中國半導體自主化
在地緣政治層面,黃仁勳認為美國持續升級的監管措施,反而加快了中國發展自有晶片技術與製造能力的速度。美國目前限制高階半導體出口至中國,但部分中國企業仍透過東南亞資料中心取得算力,這成為中國 AI 模型能力提升的重要支撐。
他的觀察把焦點拉回政策副作用。禁令提高了外部取得先進晶片的難度,也促使中國加大國產化投入與產業支持。對美國科技公司而言,競爭壓力仍在,但優勢同樣明確;對記憶體與半導體供應鏈而言,未來幾年的變數會同時來自需求、產能與政策三條線。
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
10/28 主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
anhour ago
【00403A】10/28 操作日報|重手加碼半導體,這檔持股直接翻倍
anhour ago
【00981A】10/28 操作日報|經理人大舉加碼日月光投控
anhour ago
10/28 盤後回顧|超簡單期貨當沖採「牛紅紅」策略,波段操作「震盪整理趨勢未明」思考
2hours ago
離婚分房小心鉅額稅單!協議書、登記原因藏陷阱 3大地雷別踩
3hours ago