


通用磨坊(GIS)賣出12億美元優格業務,寵物食品能帶動毛利率嗎?


通用磨坊賣掉巴西業務,組合再往核心收斂
通用磨坊(GIS)最近完成一筆巴西資產出售案,把當地業務賣給3corações。這筆交易涵蓋Yoki、Kitano兩個巴西知名品牌,也包含包蘇阿雷格里與坎普諾武杜帕雷西斯的供應鏈設施。對投資人來說,這類動作通常先反映公司管理層對資產配置的取捨,也會讓市場重新檢查它接下來要把資源放在哪些業務上。
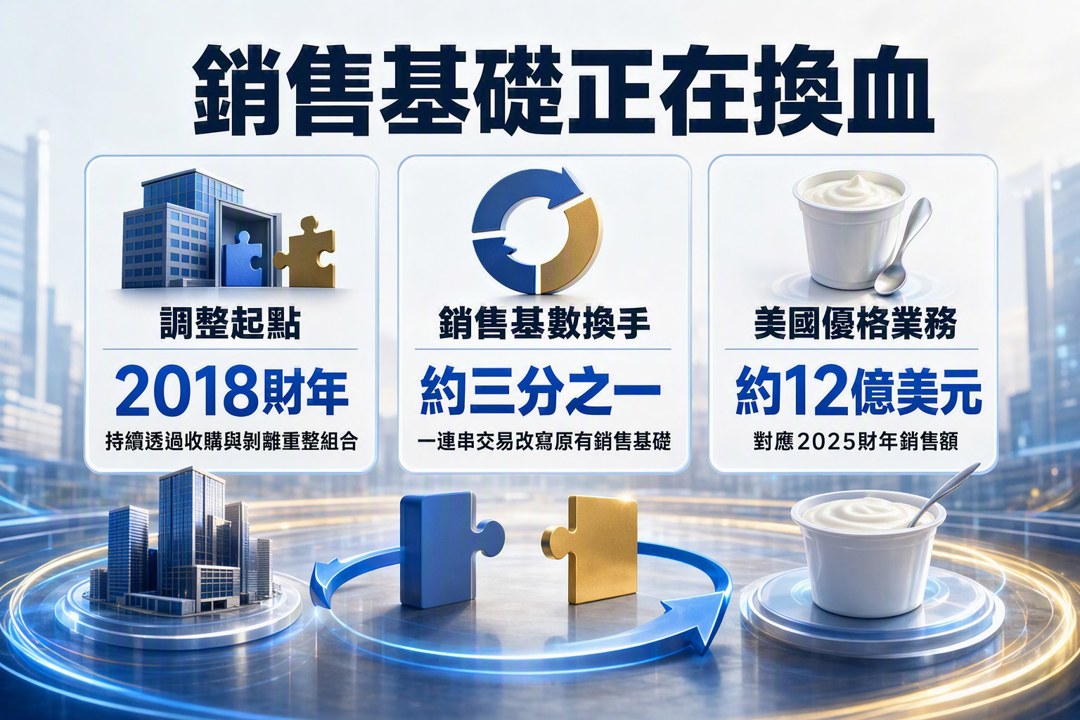
從巴西到北美,出售與收購一起改寫銷售基礎
通用磨坊的調整範圍其實不小。公司提到,自2018財年以來,透過一連串收購與剝離,約有三分之一的銷售基數被換掉。過去幾年,它陸續處分阿根廷冷藏麵團業務La Salteña、歐洲Yoplait、Helper與Suddenly Salad,近期也賣出加拿大與美國的優格業務。
其中,美國優格業務的出售就對應到2025財年約12億美元銷售額。這個數字提醒我們,通用磨坊調整的不是小邊角,而是會影響營收結構的事業線。公司一邊縮減部分成熟或非核心資產,一邊把資源移向它認為更有機會放大獲利的區塊。
寵物食品成為新重心,成長想像也跟著轉向
在剝離舊資產的同時,通用磨坊也在擴張寵物食品版圖。公司已把Blue Buffalo,以及泰森食品(TSN)的寵物零食業務納入麾下。這代表它的成長故事,逐漸從傳統食品品類轉向另一個更受市場關注的領域。
寵物食品是目前的資源投放方向,這點比短期股價反應更重要。市場會先看到公司組合變得更集中、更容易管理,也會關注這些新業務能否帶來更好的毛利率與獲利成長。接下來要驗證的,會是新舊業務調整後,營收結構是否穩得住,毛利率能不能跟著改善。
資產換手後,還要看獲利能否接上來
我會把這類消息先視為組合重整,而不是立即把它解讀成基本面全面轉強。通用磨坊確實持續把資產往高成長領域搬,方向很清楚;但交易完成本身,只代表管理層完成了布局的一步,後面還要看核心品牌的銷售力道,以及新併入業務對獲利的貢獻。
投資人可以留意三件事:核心品牌的營收表現、寵物食品的成長速度,以及整體毛利率有沒有因此抬升。若這三項訊號能逐步對上,這波組合調整才算開始反映在財務結果上。若後續只看到資產換手,卻看不到獲利改善,市場對這類轉型題材的耐心通常也不會太久。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
6minutes ago
上班族型交易者-起漲週風箏 策略文
22minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
41minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

