




Capstone Energy+(CEPL)握2.5GW商機,正式合約能否帶動營收


Capstone Energy+獲利低於預期,先靠再融資跨過12月債務到期
Capstone Energy+(CEPL)公布2027財年第二季財報後,零件與服務營收受服務協議成長帶動,年增11%,整體業績仍低於市場預期。租賃設備利用率持續下降,加上去年同期有一筆840萬美元的大額產品訂單,排除比較基期後,本季產品營收減少420萬美元。
財務面出現一項重要進展。公司已完成高盛(GS)票據的再融資,處理今年12月到期的債務,交易採取債務替換債務,沒有涉及股權稀釋,利率為SOFR加600個基點。管理層也在爭取資產基礎貸款額度(ABL),希望降低資本成本,並增加營運資金調度彈性。
這項安排暫時降低了短期到期壓力,股東權益也沒有因這次再融資被攤薄。不過,SOFR加600個基點代表融資成本仍高,ABL能否取得、利率與額度如何,會影響公司後續擴張的財務空間。
2.5GW資料中心潛在訂單,能否轉成營收仍看合約與資金
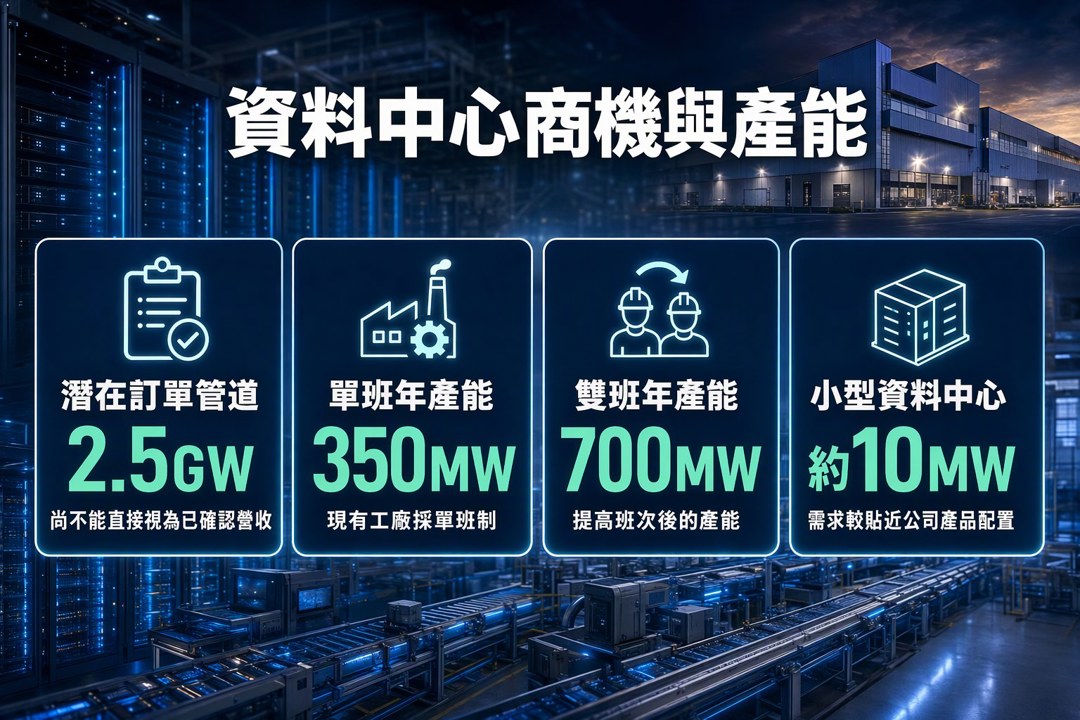
Capstone Energy+提供表後清潔能源設備,所謂表後,指的是電力設備位於用戶端電表之後,直接服務工廠、商業場所或資料中心。公司目前已開發約2.5GW的資料中心潛在訂單管道,並與一家大型新興雲端服務商洽談保留協議,也和邊緣運算資料中心客戶確認商業條款。
管理層觀察到,資料中心市場逐漸出現約10MW規模的小型設施,這類需求較貼近公司的技術與產品配置。Capstone的微型渦輪機可使用多種氣體燃料,適合需要穩定供電、又希望降低碳排或提高能源彈性的工業與商業客戶。
產能目前具備一定彈性。現有工廠採單班制時,年產能約350MW,改採雙班制可提高至700MW,帳面上足以支應潛在需求。不過,潛在訂單規模擴大後,供應商可能要求更高預付款,公司仍可能需要籌資,才能維持零件採購與供應鏈運轉。
所以,2.5GW屬於商機管道規模,尚不能直接視為已確認營收。後續要觀察保留協議是否簽署、商業條款是否轉為正式合約,以及設備交付後能否形成可持續的服務收入。
產品毛利率改善,服務成本與租賃利用率仍拖累獲利
本季產品毛利率較去年同期提升5個百分點,主要受惠於製造與組裝設計(DFMA)成本降低計畫。這代表產品端的成本控制已有進展,若訂單規模增加,毛利改善可能對整體獲利帶來幫助。
服務業務卻承受短期壓力。設備維護延遲,使服務協議更新順延,加上經銷商索賠集中出現,推高本季服務成本。能源產業客戶也把部分支出從營運費用移往資本投資,租賃需求因而疲弱,而租賃業務的固定成本仍持續壓縮利潤。
管理層將上述影響多數歸類為一次性事件,並已啟動結構調整。公司擁有414個站點、超過1,300台設備的安裝基礎,若能讓更多設備簽署長期服務協議,服務收入與現金流可望提高穩定性。管理層也重申2027財年獲利成長目標,後續需要連續幾季的服務毛利與現金流改善來支撐這項展望。
股價反應溫和,投資人可追蹤訂單轉換與籌資進度
Capstone Energy+主要服務工業、商業營運,以及人工智慧和資料中心應用,核心產品是以微型渦輪機為基礎的無油發電系統。這類設備可使用多種氣體燃料,市場需求來自穩定供電、分散能源與資料中心用電增加等方向。
截至2026年11月17日,股價收在2.63美元,下跌0.03美元,跌幅1.13%;成交量為266,342股,較前一交易日減少13.84%。單日價格與成交量變化只能反映當日市場情緒,尚不足以判斷資料中心商機或獲利趨勢已經改變。
CEPL接下來的觀察焦點相當集中:2.5GW潛在訂單能否轉成正式合約,長期服務協議能否改善現金流,租賃設備利用率能否回升,以及ABL與供應商預付款需求會帶來多少資金壓力。產品毛利率已有改善訊號,服務成本、融資利率與訂單交付進度仍決定這些商機能否落到營收與獲利。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
3
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
4
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
5
【10:52 即時新聞】南電(8046)股價大漲至1030元、上漲8.08%,ABF高階載板需求題材發酵+多頭格局下主力與三大法人買盤支撐
2026.11.22 選股一點通手把手帶你盤後做功課
8hours ago
2026/11/16~11/20 大盤週報
8hours ago
1122【AI大數據超級Excel表】VIP 專屬
8hours ago
🔥台股週崩7,642點!趨勢股剩1檔 融資維持率破120%
10hours ago
輝達財測上修75%,股價卻持續崩跌!現在真的便宜了嗎?
10hours ago