




喬治亞電力第三季賺1.94美元,後續獲利撐得起股價嗎?


喬治亞電力(GPJA)公布今年第三季財報,依非公認會計準則(Non-GAAP)計算,每股盈餘為1.94美元,單季營收達88億美元。對初次認識這檔股票的投資人來說,這組數字先反映出公司在美國東南部電力市場維持穩定營運。
公用事業公司的收入通常受到用電需求、電價制度與服務區域影響。喬治亞電力服務範圍具備一定規模,第三季營收能維持在88億美元,代表電力供應業務仍有穩定的收費基礎;1.94美元的Non-GAAP EPS,則提供了單季獲利能力的觀察窗口。
Non-GAAP EPS有助於觀察營運表現,但投資人仍要留意它和依一般公認會計準則計算的盈餘可能存在差異。調整項目、資產減損、融資成本或其他一次性因素,都可能影響兩種口徑之間的落差,因此單看調整後EPS,仍不足以完整描述公司的財務狀況。
南方公司旗下的電力與能源布局
喬治亞電力的母公司是南方公司,集團業務涵蓋三家傳統電力營運公司與燃氣相關業務。喬治亞電力、阿拉巴馬電力與密西西比電力,分別為美國東南部三州的零售與批發客戶提供電力服務,服務對象包括家庭、企業與其他用電單位。
南方公司的版圖也延伸到南方電力。該公司投入再生能源與電池儲能等發電資產,並參與批發售電市場,讓集團收入來源涵蓋傳統電力、燃氣、再生能源與儲能等環節。
這種集團架構帶來一定的業務分散效果,也讓投資人需要分開理解各事業的獲利來源。喬治亞電力的季度數字主要呈現其電力服務業務,集團旗下其他公司的再生能源、儲能與批發電力表現,未必會同步變化。
今年11月5日股價上漲,成交量同步降溫
股價上漲可反映市場對第三季獲利與電力需求的正面解讀,成交量減少則表示當天參與交易的資金規模有限。單一交易日的漲跌與成交量變化,較適合作為市場情緒紀錄,對長期趨勢的判斷仍需要更多交易日與後續財報配合。
對投資新手而言,這裡有一個容易混淆的地方:財報表現穩定,股價未必會按照同樣幅度延續;股價短線上漲,也不能單獨證明公司獲利會持續加速。公用事業股常受到利率、監管核准、燃料成本與資本支出影響,價格反應可能先於營運數字,也可能受到大盤氣氛牽動。
後續要追蹤獲利來源與資本支出
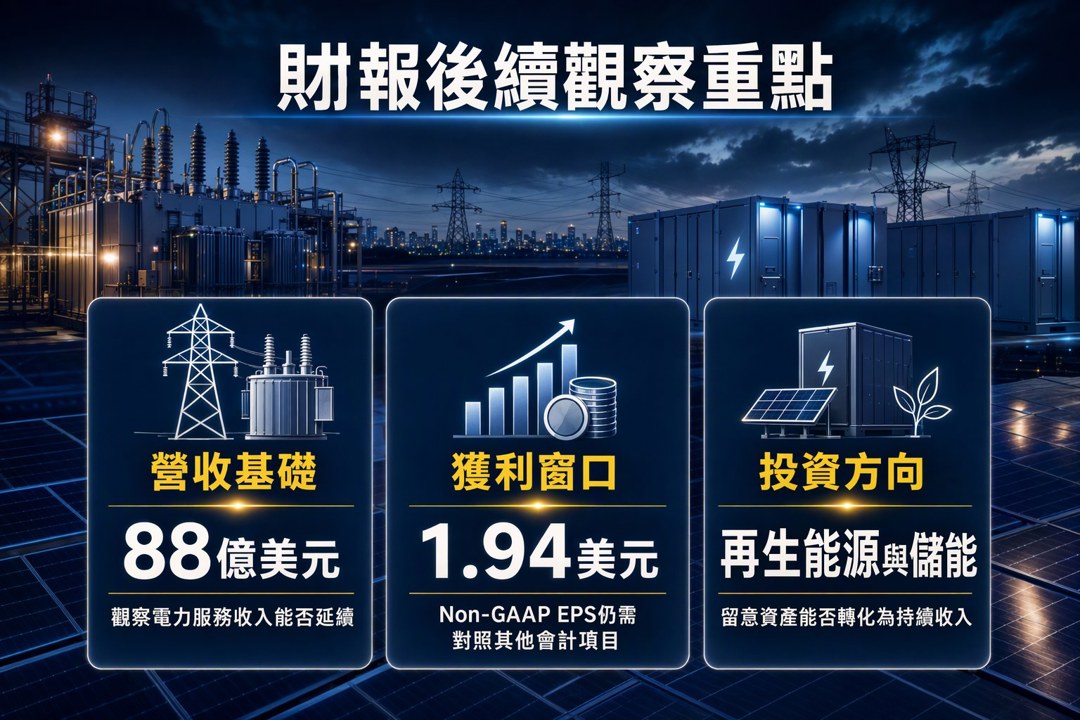
喬治亞電力第三季營收與Non-GAAP EPS都具規模,能確認公司目前具備穩定的電力服務基礎。後續觀察可放在營收是否維持、獲利是否由本業支撐,以及集團投入再生能源與儲能後,資產能否逐步帶來合理的電力收入。
電力公司通常需要持續投入發電設備、輸配電網路與能源轉型項目,資本支出可能推高借款與利息負擔。利率環境若偏高,融資成本可能壓縮獲利;監管機構對電價調整與投資計畫的核准速度,也會影響收入回收時程。
因此,這次財報提供的是穩健營運的單季證據,尚不足以推導全年獲利趨勢或股價方向。接下來若能看到營收延續、獲利維持,並且再生能源與儲能投資逐步轉化為可持續的收入,市場對公司的評價才有機會獲得更完整的財報支持。
關於作者

1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
台股失守4萬大關!史詩級崩跌3737點 國安基金啟動護盤、金管會正式發布「限空令」5大救市措施
3
主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【美股週報】費半單日重挫 12%:泡沫消化,還是更大的崩跌?
7hours ago
【宏觀週報】台股急跌:上市融資訊號亮了,上櫃槓桿還沒洗完
8hours ago
【美股特別報導】一千億美元「照規則賣」,下周怎麼看?
8hours ago
放風箏週末庫存11/07
11hours ago
下半年度購買軟體的附加價值-[line]社群,連結在文內!
15hours ago