




保費吃緊也別亂砍!這5種保單一旦解約 有錢也未必買得回來


【我們想讓你知道】
在檢視保單或想節省保費時,有些保險千萬別輕易動刀!以下這五種保單,一旦解約,現在捧著錢也買不回來了:
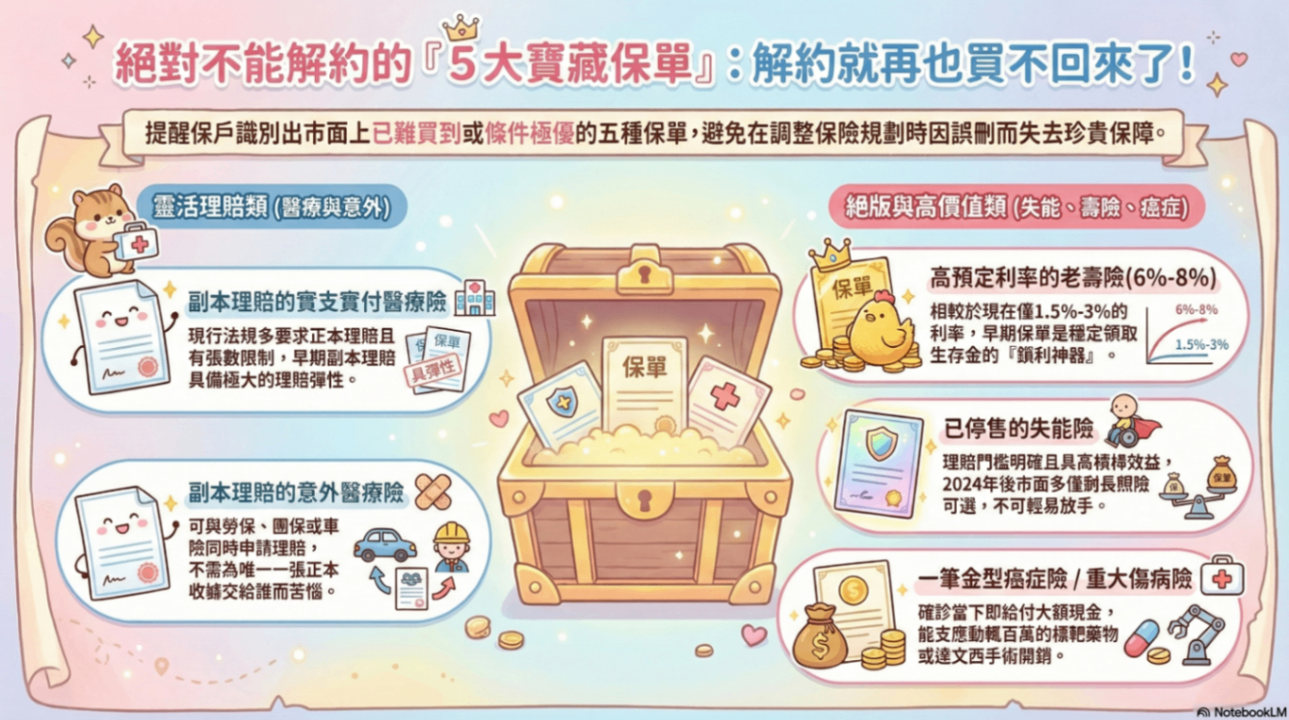
1. 副本理賠的實支實付醫療險
隨著金管會修規與市場機制調整,現在的新保單幾乎都嚴格要求「正本理賠」,且有投保張數的限制。早期能接受「副本理賠」的實支實付,讓你能同時申請商業保險與公司團保,在醫療開銷的填補上擁有極大彈性,是醫療險規劃中極為珍貴的資源。
2. 副本理賠的意外醫療險
客戶因韌帶受傷,花費近20萬元。發生意外受傷時,除了自己的商業保險,往往還會牽涉到勞保、公司團保、學生平安保險或車險的理賠。擁有副本理賠的意外醫療險,就不必為了「唯一的一張正本收據要交給誰」而傷腦筋,能讓理賠效益最大化,日常實用性極高。
3. 失能險
失能險不僅理賠門檻相對明確,不限疾病或意外發生1~11級失能時給付,部分還帶有「保證給付」的條款。2024年由於損率高、理賠金額大,這種高槓桿的失能險被金管會檢討停售。現在市場上的僅剩長照險(長看險)可以購買,條款與保費與失能險不同,因此已停售失能險不建議解約。
4. 高預定利率的壽險
民國80、90年代銷售的保單,預定利率動輒6%~8%。在現今預定利率約1.5%~3%的經濟環境下,過去的老保單就像是會穩定生金蛋母雞,有高額壽險保障或是每年可領的生存金。除非真的急需大筆資金且毫無其他管道,否則解約等於放棄了極度難得的鎖利神器。
5. 一筆金型癌症險/重大傷病險
面對現在動輒百萬的標靶藥物、免疫療法或達文西手術,傳統「治療型」防癌險往往緩不濟急。「一筆金給付」的險種能在確診當下,立刻提供一筆龐大現金流,讓病患能自由選擇最新療程而不受條款限制。早期的保單癌症險障額度不高,但保費相對便宜,建議可以將舊保單繳完,同時檢視癌症保障是否足額,不足時可以規劃一筆金型的癌症險或重大傷病險作為補強。
保單健診小提醒:
保險屬於長年期的契約,確實會隨著人生階段調整,但如果真的遇到繳費困難、不知道保單是否繼續繳費,建議先尋求專業顧問協助,千萬別衝動解約!
本文轉載自My保險我幫您!作者為國際認證理財規劃顧問(CFP),原文於此
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.30 期指實戰錄 - VVIP 限定
4hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
4hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
6hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
6hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
6hours ago