




【即時新聞】受惠中國減產推升煤價!Warrior Met Coal(HCC)豪發2美元特別股息,Q3現金流迎大爆發


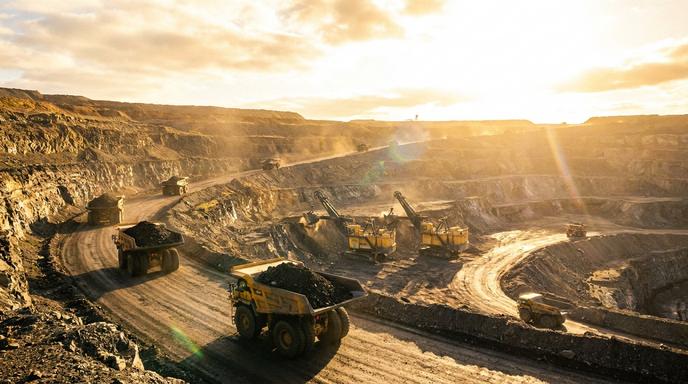
Warrior Met Coal(HCC) 在第三季財報展現強勁動能,在 Blue Creek 礦區產量提升與定價環境改善的推動下,創造了 1.39 億美元的自由現金流。亮眼的財務表現促使董事會宣布配發每股 2 美元的特別股息。執行長 Walter Scheller 強調,中國鋼鐵業的供應動態意外推升了煤炭價格,成為本季獲利超出預期的關鍵推手,也讓公司在推動下一階段成長策略上取得重大進展。
Q3營收達5.08億美元,獲利表現強勁
財務長 Dale Boyles 公布第三季總營收為 5.08 億美元,淨利達到 4,900 萬美元,稀釋後每股盈餘(EPS)為 0.93 美元。調整後的 EBITDA 來到 1.24 億美元。本季銷售量達 350 萬短噸,主要受惠於強勁的銷量成長與價格優化。值得注意的是,公司透過出售固定價格庫存產生了約 4,900 萬美元的現金,雖然使平均淨售價每噸下降約 8 美元,但整體的每噸現金利潤仍提升至 39 美元,展現優異的成本控管能力。
維持全年財測指引,Blue Creek礦區接棒成長
管理層對全年展望保持樂觀,宣布重申上季度的全年財測指引。財務長特別指出,Blue Creek 礦區的產能釋放與客戶接受度持續超乎市場預期。在資金流動性方面,扣除 2,700 萬美元的資本支出後,營運活動產生的現金流達 1.66 億美元。截至季末,公司總流動資金來到 5.78 億美元,其中包含 4.37 億美元的現金與約當現金,穩健的財務體質為未來的營運發展奠定了良好基礎。
中國政策成雙面刃,緊盯物流與通膨風險
針對未來市場風險,執行長警告投資人需密切關注中國政策的變化。近期中國的安全檢查與生產限制大幅推升了煉焦煤與焦炭價格,若相關政策放寬,恐對市場價格帶來下行壓力。此外,7 號礦區在第三季面臨地質條件挑戰,導致單位生產成本較前一季增加約 11 美元,所幸目前已恢復正常運作。物流方面,受河道中斷、高昂的運費與滯留費影響,年底前物流成本預計將維持在正常水準之上,顯示通膨與供應鏈干擾仍是短期不可忽視的挑戰。
認識Warrior Met Coal(HCC)與最新股價表現
Warrior Met Coal(HCC) 是一家美國公司,主要從事煤炭的生產與出口業務,在阿拉巴馬州經營兩個地下礦山。該公司專注於生產煉鋼用的煤炭,並將產品廣泛銷售至亞洲、歐洲和南美的鋼鐵製造商。在最新交易日中,Warrior Met Coal(HCC) 收盤價為 80.92 美元,上漲 0.26 美元,漲幅達 0.32%,單日成交量來到 1,103,429 股,較前一日成交量變動達 59.66%,顯示市場交投轉趨熱絡。
文章相關標籤
關於作者

【即時新聞】泰鼎-KY(4927)最新公布財報,第三季每股虧損0.6元,單季虧損幅度見收斂!
【即時新聞】Zenas BioPharma(ZBIO)最新第三季財報出爐,營收達千萬美元現金充沛迎爆發
【即時新聞】智易今日宣布第三季財報報喜,前三季EPS高達9.96元創同期新高!
- 更多文章
1
大盤跌破半年線!20檔融資大減股曝光,趁恐慌找出籌碼沉澱標的
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
【即時新聞】輝瑞(PFE)Q3財報擊敗預期!全面上調獲利指引,抗癌新藥成營收新引擎
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
2026.11.05 期指實戰錄 - VVIP 限定
16minutes ago
市場大震盪 台股多頭變天?3大風險浮現 專家揭3族群應對策略
2hours ago
11/05 主動式ETF共識|電子重挫滿地鮮血,經理人瘋狂抄底
2hours ago
【00400A】11/05 操作日報|淨值重挫,經理人轉進伺服器
3hours ago
【00991A】11/05 操作日報|淨值重挫,經理人趁亂狂撿AI代工雙雄
3hours ago