




【即時新聞】中華化最新財報出爐!前三季EPS達0.99元,半導體拉貨挹注獲利激增


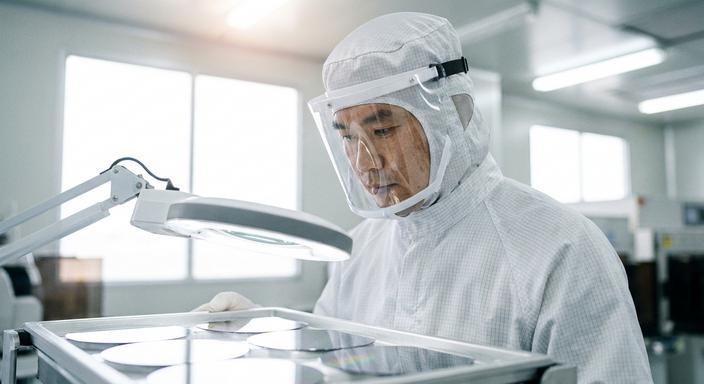
中華化(1727)今日公告最新財報,前三季稅後純益達1.27億元,年增3,446.2%,EPS達0.99元。單季稅後純益0.42億元,獲利呈現倍數成長,主要受惠半導體電子級硫酸占比升溫與軍工訂單挹注,展現強勁營運表現。
電子級硫酸正式出貨推升營運
去年中華化電子級硫酸新產線處於密集驗收期,費用較高導致近乎損平。今年5月起新產線正式對大客戶出貨,加上美伊衝突推升硫酸報價,獲利較去年同期顯著躍升。
法人預估半導體營收占比將擴大
法人預估,隨著先進製程硫酸占比放大,明年相關營收比重可望達四成以上。公司也公告現金增資案,計畫用於償還銀行貸款、購置設備,積極為後續擴充產能預作準備。
特化品拓展多元應用與軍工接單
中華化近年將特化品延伸至高頻樹脂材料、航太及工程塑料單體。軍工特化品標案已延至第三季出貨,並順利接獲第二批訂單。未來需持續追蹤軍工訂單能見度,以及新產能對毛利率的實質貢獻。
中華化(1727):近期基本面、籌碼面與技術面表現
基本面亮點
中華化(1727)為國內主要硫酸生產商。2026年10月合併營收達2.57億元,年增69.97%,創近219個月新高,主要受惠出貨量增及銷售單價上漲。目前本益比為61.8,展現市場對其獲利的期待。
籌碼與法人觀察
根據最新籌碼數據,三大法人於2026年11月12日買超149張。觀察主力動向,近20日主力買賣超為-2.6%,顯示近期主力態度偏向觀望整理。官股持股比率維持在2.04%,後續需關注法人買盤是否連續挹注。
技術面重點
觀察近60個交易日走勢,中華化股價於10月份創下波段高點後,近期進入高檔震盪。截至2026年11月12日,收盤價來到80.50元。近期量能萎縮,短線需留意股價高檔回落後的支撐力道,並提防乖離過大及量能續航不足的潛在回調風險。
未來展望與投資風險提醒
總結而言,中華化在半導體與軍工雙重動能挹注下,獲利結構已產生變化。未來應密切關注先進製程出貨佔比及現增資金的運用,並留意原物料價格波動的潛在風險。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j
文章相關標籤
關於作者

【即時新聞】Braskem(BAK)第三季每股虧損0.52美元,股價較去年重挫逾六成後爆量反彈
【即時新聞】輝達(NVDA)爆震憾彈!CEO黃仁勳請辭拖累股價跳水,市值狂掉1.6兆美元
【即時新聞】Marpai(MRAI)第三季營收成長近一成且虧損收斂,帶動股價狂飆逾19%!
- 更多文章
1
【即時新聞】最新!微軟(MSFT)爆發全球性當機,Outlook與Copilot服務中斷官方急搶修
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
關鍵主力悄悄買低賣高——連買19天後,國安基金進場他卻轉賣?用4步驟看懂台達電的關鍵主力
4
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
5
上市櫃10月營收6.74兆創單月歷史新高、前十月已超車去年全年——基本面寫紀錄,股價卻跌掉萬點?
黃仁勳閃辭輝達!ASIC概念股點火,台股為何大漲?
3minutes ago
低軌衛星與無人機轉強,IC 設計低檔可望輪動 | 2026.11.12 語音直播摘要
anhour ago
【盤後焦點】PCB 製造資金轉強,「10檔概念股」強勢上攻!
2hours ago
動能app盤後速覽_20261113
2hours ago
後黃仁勳時代來了!輝達一度暴跌14%,台股為何反而大漲?
3hours ago