




【即時新聞】伊薩卡能源(ITHLF)調高股息指引上看5.8億美元,海外併購迎爆發!


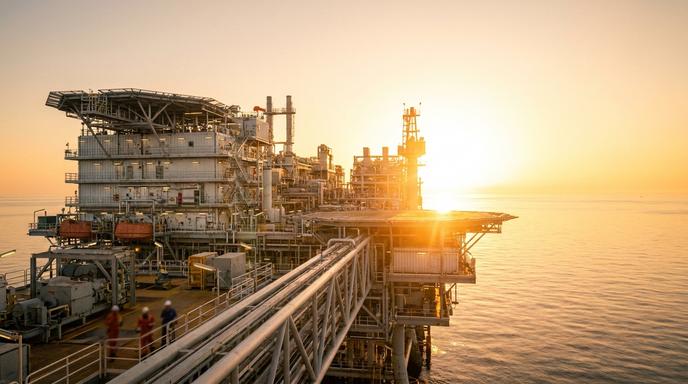
伊薩卡能源(ITHLF)最新公布營運報告,管理層強調近期在戰略與營運執行上表現強勁。最新數據顯示,每日產量達到12.5萬桶油當量,單季EBITDAX(稅息折舊及攤銷前利潤加探勘費用)創下超過6.6億美元的歷史新高,年初至今調整後EBITDAX已達18億美元。基於強健的財務表現,公司將產量預測範圍縮小至每日12.3萬至12.7萬桶油當量,同時宣布將股息指引從原先的5億至5.3億美元,大幅調升至5.6億至5.8億美元。管理層指出,這次調高股息主要是為了與投資人分享碳氫化合物價格上漲帶來的潛在收益。
進軍加拿大市場挹注超過一億桶儲量
在資產擴張方面,伊薩卡能源(ITHLF)宣布了首次重大的國際擴張計畫,將業務版圖延伸至加拿大東海岸近海地區。這項併購交易預計將於2027年上半年完成,管理層預期在交割後,將能立即為公司增加現金流與股息貢獻,同時帶來高達1.03億桶油當量的2P(證實與極可能)儲量。在中期目標方面,公司將目光鎖定在每日14萬至15萬桶油當量的產量規模,顯示出對未來增長潛力的信心。
生產成本創新低且債務槓桿維持穩健
財務與營運細節方面,最新季度平均每日產量為11.7萬桶,且所有歲修工程皆提前完成。營運效率的提升帶動生產成本創下每桶略低於18美元的新低紀錄。這項優勢支撐了強勁的現金流表現,年初至今累積自由現金流達7.73億美元,營運淨現金達15億美元,期間利潤為2.64億美元。此外,公司財務體質保持健康,淨債務控制在10億美元以下,槓桿率僅0.43倍,並擁有5.98億美元現金與19億美元的流動性,為未來的資本支出計畫提供了堅實的後盾。
降低資本支出並強化現金流避險策略
針對未來的資本配置,伊薩卡能源(ITHLF)預期Rosebank專案的資本支出將低於先前指引,降至2.25億至2.55億美元之間。在面對能源市場價格波動的挑戰下,公司持續採取積極的避險策略。管理層強調,強大的避險部位能為現金流提供可預測性,進而支撐其資本計畫與股息發放,目前避險重心已轉向2028與2029年。然而,公司仍保留了約20%至25%的未避險部位,以保有參與市場價格上漲的彈性空間。
面臨法規不確定性與管理層人事交接
儘管營運表現亮眼,伊薩卡能源(ITHLF)仍面臨部分市場風險與挑戰。分析師在財報會議中多次關注2027年的產量軌跡與英國財政監管環境的不確定性,特別是針對新探勘執照發放的相關法案可能帶來的影響。針對Rosebank專案的推進,管理層坦言除了法規層面,主要風險仍集中在工程執行與系統移交的環節。此外,公司也正處於領導團隊的過渡期,董事會已展開新任執行長的尋找程序,現任執行長則承諾將留任至三月以確保營運順利交接。對於2027年的具體財測指引,管理層目前仍維持保留態度。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。
文章相關標籤
關於作者

【即時新聞】AI巨頭輝達(NVDA)財報後漲幅收斂,科技類股轉強聚焦Anthropic IPO定價!
【即時新聞】勞氏(LOW)上調全年營收展望!第三季獲利超預期,為何股價卻反轉下挫?
【即時新聞】騎士斯威夫特(KNX)營運現轉機!美卡車運費大漲49%,這3檔物流股將爆發
- 更多文章
1
黃仁勳請辭後再傳利空!Vera Rubin 延後放量,台灣20家AI供應鏈分成2大陣營
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
4
11 月選股清單:「低估成長股」出列!
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2026.11.18 期指實戰錄 - VVIP 限定
2hours ago
【00403A】11/18 操作日報|經理人新建倉瑞昱,加碼世芯-KY
4hours ago
【00981A】11/18 操作日報|經理人趁回檔加碼AI與半導體
4hours ago
「美股財報」第一次少了黃仁勳的NVDA輝達財報 & 我的思考
4hours ago
11/18 強棒旺旺來交易回顧|國巨(2327)表現弱勢
5hours ago