




【即時新聞】最新宣布!亞翔前三季稅後純益達97.17億,大賺逾四個股本,表現亮眼


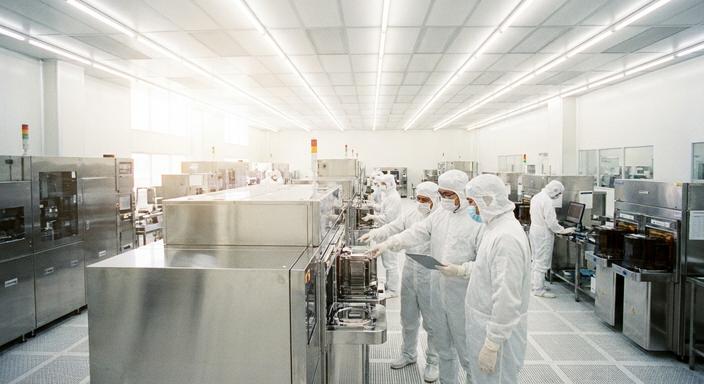
受惠於半導體海內外擴產熱潮,無塵室工程大廠亞翔(6139)繳出亮眼財報。前三季合併營收達786.24億元,年增52.3%,稅後純益更高達97.17億元,每股純益達41.25元,已超越去年全年總和。法人看好其全年營運獲利能力,展現強勁的成長動能。
在手訂單創下歷史新高
亞翔今年上半年新接訂單高達3,037.37億元,其中高達98%來自半導體產業,反映高科技無塵室與機電工程領域的強勁需求。目前累計已訂未交的在手訂單金額更衝上4,400.73億元的歷史新高。這波成長主要配合大客戶在新加坡等海外地區的擴產布局,確立了未來三年的營運爆發力。
東協市場成為營運主力
亞翔董事長姚祖驤透露,公司近四年在新加坡承接的統包案累計金額上看6,000億元。從在手訂單的區域分布來看,東協市場以76%的占比成為最大營運支柱,其次為台灣的22%。產業類別方面,除了核心的半導體工程占81%外,也多元布局鐵路與機場等公共工程,展現深厚的統包實力。
未來三年營收動能強勁
在AI牽動的建廠潮持續發酵下,亞翔後續可望持續接獲新案。未來投資人需持續關注其東協市場專案的認列進度與毛利率維持狀況,這將是影響其獲利能否維持高檔的關鍵指標。雖然目前訂單能見度高,但海外大型工程的施工進度與成本控管仍是潛在的觀察重點。
亞翔(6139):近期基本面、籌碼面與技術面表現
營收穩健增長亮眼
亞翔(6139)為電子業無塵室及機電工程整合廠,主要受惠於工程進入施工高峰期,近期營收表現十分亮眼。根據最新數據,2026年9月單月營收達106.97億元,年增5.97%,而7月及8月營收更雙雙創下歷史新高,年增率皆超過四成,整體營運呈現穩健的增長態勢。
外資法人近期買賣動向
觀察籌碼面,外資在11月初出現買超動作,如11月6日單日外資買超512張,三大法人合計買超779張,顯示短線上法人資金有回流跡象。不過近一個月主力買賣超多呈現負值,且官股持股比率維持在5.7%左右微幅波動,投資人可持續留意三大法人是否能形成連續買超的籌碼集中趨勢。
近期股價面臨區間震盪
技術面觀察,亞翔近期股價在530元至780元區間震盪整理。以近60日交易資料來看,9月底收盤價落在756元,隨後11月上旬回落至535元附近,顯示高檔面臨一定的獲利了結壓力。近期成交量多維持在數千張水準,短線需留意量能是否足以消化上方賣壓。投資人應注意股價若跌破近期低點支撐的風險,並留意量能續航力不足可能帶來的回檔壓力。
密切關注海外專案進度
亞翔憑藉龐大的在手訂單與東協市場布局,確立了強勁的營收基礎與未來成長潛力。後續應重點觀察其海外指標性統包案的營收認列情形,以及籌碼面法人資金的穩定度,作為進階投資決策的重要參考。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j

文章相關標籤
關於作者

【即時新聞】最新!輝達(NVDA)宣布調查CEO婚外情,黃仁勳捲中美AI晶片諜報戰
【即時新聞】輝達(NVDA)驚傳執行長涉間諜案調查,財報前夕股價逆勢上漲近3%!
【即時新聞】矽創受惠新品與漲價效益,前三季每股賺19元,全年營收有望挑戰新高!
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
國安基金第十次進場,歷史數據找會買什麼股?
7hours ago
2026/11/02~11/06 大盤週報
10hours ago
財神&玄武&欽點三榜*周總結-搶在國安前進場很安心
11hours ago
1108【AI大數據超級Excel表、5年殖利率】VIP 專屬
13hours ago
🔥台股單週崩5,510點!趨勢股12→5檔,漲停股能追嗎?
13hours ago