




【即時新聞】特雷克斯訂單激增三成!轉型防禦型股票帶動股價大漲13%


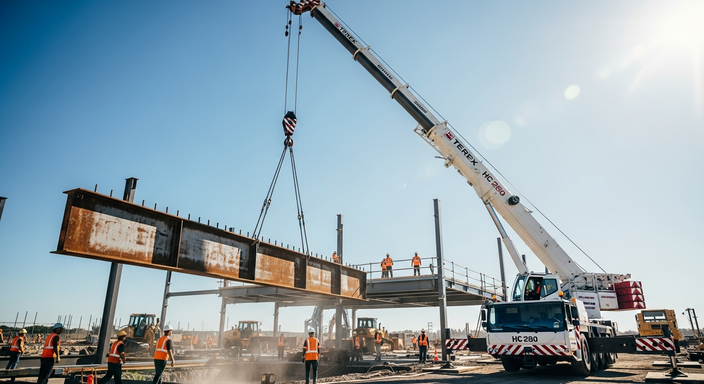
美股特殊工程設備製造商 Terex(TEX) 週三股價勁揚 13%,主要受惠於第四季財報表現優異,以及公司轉型策略獲得市場認可。儘管營收成長 8% 僅符合華爾街預期,且每股盈餘(EPS)略優於分析師共識,但真正讓投資人驚豔的是第四季訂單量年增高達 32%。龐大的積壓訂單為未來營運提供強勁動能,管理層更預估到 2026 年,調整後 EBITDA 將成長 12% 至 9.65 億美元。目前該股的企業價值倍數(EV/EBITDA)僅約 6 倍,顯示出價值被低估的潛力。
在手訂單大增三成且獲利優於預期
Terex(TEX) 本次財報最大的亮點在於「在手訂單」的爆發性成長。第四季訂單量較前一年同期大幅成長 32%,這股強勁的需求動能直接提升了市場對其未來幾年獲利的信心。在龐大訂單的支持下,公司管理層給出了樂觀的中期財務指引,目標在 2026 年實現調整後 EBITDA 達到 9.65 億美元。這顯示出即便在宏觀經濟環境充滿變數的情況下,Terex(TEX) 仍具備穩健的獲利增長能力。
透過併購大幅降低景氣循環風險
除了業績增長,Terex(TEX) 的商業模式正經歷重大轉型。透過近期收購環境解決方案集團(Environmental Solutions Group)以及與 REV Group 的併購案,公司正積極降低對傳統景氣循環的依賴。耗資 20 億美元收購的環境解決方案業務,帶來了垃圾收集車和廢棄物壓縮設備等產品線;而與 REV Group 的交易則增加了救護車、消防車等特種車輛業務。完成整合後,Terex(TEX) 約 70% 的營收將來自緊急救援車輛、廢棄物回收及公用事業部門,這些產業通常擁有政府預算支持或屬於剛性需求,較不受經濟波動影響。
剝離傳統起重機業務聚焦核心事業
為了進一步優化營運結構,管理層計畫將波動性較高的「高空作業平台與起重機」業務進行分拆或出售。一旦這項計畫順利執行,Terex(TEX) 的絕大部分營收將來自服務於非週期性產業的車輛與設備。這種被稱為「穩健艾迪(Steady-Eddie)」的商業模式,將使公司的營收來源更加穩定,擺脫過去隨景氣大起大落的特性,有助於市場重新評估其本益比。
長期股息成長與股票回購展現價值
在股東回報方面,Terex(TEX) 展現了長期致力於提升股東價值的紀錄。過去十年間,公司的每股股息從 0.24 美元成長至 0.68 美元,同時流通在外股數減少了 40%,顯示公司積極透過配息與庫藏股回購來回饋投資人。若以 2026 年的獲利指引計算,目前股價的本益比僅約 14 倍。隨著公司逐步剝離週期性業務並轉型為防禦型成長股,其長期投資價值值得投資人持續關注。
文章相關標籤
關於作者

【即時新聞】川湖(2059)觸跌停竟逆襲奪股后!這「2檔概念股」同步遭調節!
【即時新聞】兆豐金(2886)獲利居冠逆勢漲,這「4檔金控股」慘遭大戶倒貨重挫!
【即時新聞】啟碁(6285)近日爆3萬張亮燈,外資逢高調節小心拉回!
- 更多文章
1
11 月選股清單:「低估成長股」出列!
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
地緣分點悄悄買低賣高——近期股價破底卻砸 4,924 萬元承接,用4步驟找出京元電的關鍵主力
5
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
盤中破四萬又拉回+毛利率下修的真相+「不是公司說謊,是市場有病」
anhour ago
輝達掏錢鎖產能,點名6台廠——矽品封裝擴3倍、景碩載板擴3.5倍,瓶頸正式從晶片移到後段
anhour ago
動能app盤前速覽_20261119
2hours ago
老簡帶你 11/18 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
2026.11.18 期指實戰錄 - VVIP 限定
14hours ago