


【即時新聞】Blink Charging(BLNK)虧損大幅收斂!Q1財報報喜帶動股價狂飆逾13%,快充佈局將迎爆發


美國電動車充電設備商Blink Charging(BLNK)公布2026年第一季財報,展現強勁的營運改善成果。儘管第一季通常為傳統淡季,但受惠於成本控制得當以及服務收入規模擴大,單季非公認會計準則(Non-GAAP)每股虧損縮小至0.06美元,優於華爾街分析師預期的虧損0.08美元。營運基本面的轉強帶動市場情緒,激勵當日股價大幅上漲。
服務營收年增25%帶動基本面好轉
財報數據顯示,Blink Charging(BLNK)第一季總營收為2080萬美元,與去年同期基本持平。然而,營收結構出現正向轉變,經常性服務營收較前一年同期成長25%,達到1330萬美元;網路費用與充電營收也分別成長21%與23%。公司目標在2028年將重複性服務營收占比提升至80%,遠高於2025年的45%,顯示其正積極從硬體銷售轉向高毛利的服務模式。同時,第一季營業費用大幅減少35%至1840萬美元,帶動營運現金流轉正達70萬美元。
年底前預計啟用27個DC快充站點
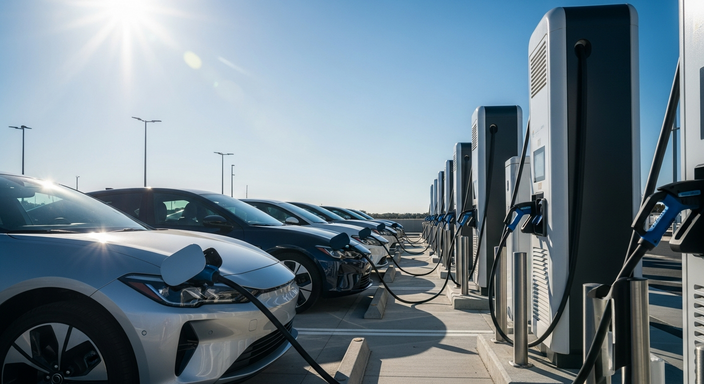
在基礎建設方面,Blink Charging(BLNK)正加速直流(DC)快速充電站的佈局。管理層指出,近期的建置計畫包含27個站點、共計136個充電樁,其中3個站點已在施工中。執行長Michael Battaglia強調,多數規劃中的站點預計會在年底前正式啟用,且選址策略將集中於高人口密度的都會區,以符合當地通勤者的使用習慣,而非高速公路沿線的長途走廊。
全年營收目標最高上看1.15億美元
針對2026年全年展望,財務長Michael Bercovich重申財測維持不變,預估全年營收將落在1.05億美元至1.15億美元之間,全年GAAP毛利率目標約為35%。公司預期,隨著DC快充站點陸續啟用以及服務營收持續成長,將成為下半年營運的關鍵動能。此外,公司已與部分汽車製造商(OEM)完成系統整合,並透過Emobi的合作夥伴關係進一步擴大充電網路的能見度。
短期毛利受壓與現金消耗恐增加
儘管整體營運逐漸好轉,Blink Charging(BLNK)仍面臨部分短期挑戰。由於車輛共享服務成本與能源成本上升,第一季GAAP毛利率為32%,管理層將此視為擴充快充基建過程中可接受的短期現象。另一方面,為了支應DC快充網路的投資,公司預期接下來的季度現金消耗將會增加。不過,憑藉帳上高達3800萬美元的現金且零負債的財務優勢,公司強調仍保有充足的彈性來執行擴張計畫。
聚焦Blink Charging市場表現與展望
Blink Charging Co. 通過其全資子公司,是電動汽車充電設備和聯網服務的營運商和供應商,提供商業和住宅充電設置。旗下Blink網路為雲端系統,用於管理充電站並處理相關數據與支付,致力於減少交通碳排放。最新交易日中,Blink Charging(BLNK)收盤價為0.9561美元,單日上漲0.1108美元,漲幅高達13.11%,成交量達929.6萬股,較前一日成交量變動暴增277.15%。
文章相關標籤
關於作者

【即時新聞】特斯拉(TSLA)馬斯克豪捐1.58億美元,助共和黨超級PAC單季募資破2.7億創紀錄
【即時新聞】缺乏AI題材引發外資狂賣,印度盧比恐貶向百元大關,央行阻貶難擋跌勢!
【即時新聞】嘉信理財(SCHW)核心資產季增38%!AI降溫資金轉向這3檔必需消費品股
- 更多文章
1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
外資大賣超之後、台虹台郡進 NVIDIA 展示名單
20minutes ago
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
39minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
anhour ago
【每週精選】2026/10/12-10/16 多空鎖股清單
anhour ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
收藏內容 讓好文不錯過

