




餐飲業收入差距擴大,影響餐飲類股評級


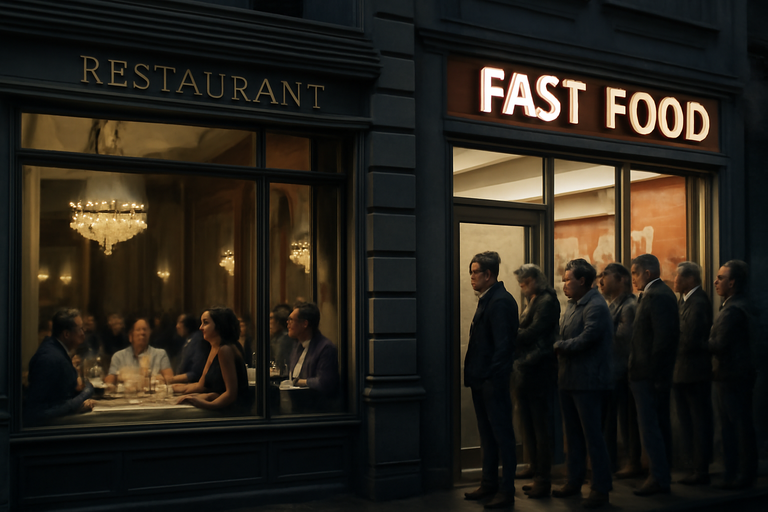
BofA Securities調整了多家餐飲連鎖店的評級,反映出收入和勞動市場差距對行業趨勢的影響,尤其是在全方位服務餐廳與休閒餐飲之間的分化。中等收入家庭與高收入家庭之間的收入差異,以及低收入家庭面臨的嚴重通膨壓力,顯示全方位服務餐廳在收入差距擴大期間更具優勢,因為收入最高的五分之一家庭占全方位服務餐廳消費的65%,而快餐總消費則為58%。
勞動市場趨勢影響餐飲支出
BofA Securities的數據顯示,對於新畢業生、Y世代和Z世代的職位變動者以及新進入勞動市場的人來說,疲軟的勞動市場也將影響餐廳支出。考慮到消費者群體間的不同前景,以及大型競爭者在持續的支出低谷中能夠大致保持不受影響,BofA Securities的Sara Senatore和Isiah Austin將Brinker International (EAT) – Chili’s的母公司 – 的評級從中性上調至買入,並將Portillo’s (PTLO)、Papa John’s (PZZA)和Sweetgreen (SG)的評級從買入下調至中性,而Shake Shack (SHAK)則從中性下調至表現不佳。
大型競爭者的優勢
「每個類別中的最大競爭者——全方位服務、有限服務、休閒餐飲——更具防護能力,能夠通過在價值(COGS)、服務(勞動)和行銷方面的投資來發揮優勢」,Senatore和Austin在他們的研究報告中寫道。對於Papa John’s (PZZA),BofA認為美國同店銷售增長的單位數預測面臨下行風險,反映出來自Domino’s (DPZ)和Little Caesars的宏觀和競爭壓力加劇。然而,估值具有支撐性,平衡的風險/收益支持對該股的中性評級和50美元的目標價。
Brinker的成功轉型
Brinker (EAT)成功地轉型了Chili’s,啟動了一個「更好的運營、更有效的行銷和更健康的頂線增長的飛輪」,因此獲得了買入評級,目標價為192美元,較上週五收盤價有52%的上漲空間。Portillo’s (PTLO)的新目標價7美元(從14美元下調)反映出來自快餐漢堡連鎖店和有限服務三明治餐廳的競爭加劇。新目標價和中性評級假設2025財年的銷售額為17億美元(此前為82億美元),EBITDA為2.44億美元(此前為13億美元)。
Sweetgreen的技術創新
Sweetgreen (SG)的Infinite Kitchen技術提供了通過更有效的勞動部署擴大餐廳級別利潤率的可能性,但由於該品牌仍然「指向經濟壓力較大的消費者群體」,其頂線增長受到「抑制」的壓力。
Shake Shack的挑戰
最後,Shake Shack (SHAK)的表現不佳評級是基於持續存在的需求挑戰,這將繼續抵消產品創新帶來的順風,而競爭對手和商品通膨將使利潤率面臨更大壓力。BofA Securities將SHAK的目標價定為86美元,較之前的目標價下調了42%。
文章相關標籤
關於作者

【即時新聞】特斯拉(TSLA)馬斯克砸4.75億美元成最大金主,大選前富豪資金流向全解析!
【即時新聞】輝達(NVDA)跳水!OpenAI下調百億美元融資目標,這3檔科技巨頭面臨回報質疑
【即時新聞】英特爾(INTC)財測不佳單週血洗28%!AI變現疑慮引發美股科技股大跳水,資金湧入防禦類股避險
- 更多文章
1
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
2
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
3
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
4
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
5
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
【標普500回測分析】標普500歷史回測與當前評估 1101
29minutes ago
【經濟判讀】經濟衰退機率與資產配置策略報告 1101
40minutes ago
【投資癮】2026|1027-1030|市場重點周報
anhour ago
放風箏週末庫存11/01
10hours ago
漲時重勢、跌時重質,大盤回檔看Q3財報亮點股。
10hours ago