


AI資料中心帶旺電力與租約,毛利率撐得起股價嗎?


AI 資料中心帶動電力與基礎設施訂單放大
美股週二盤面先被通膨數據與地緣政治風險壓住,但個股走勢更直接反映資本開支方向。這一組財報與指引,集中在 AI 資料中心、發電設備、氫能轉型與太空基礎設施幾條線上。
Babcock & Wilcox(BW) 股價暴漲 41%,市場買的是電力基礎設施訂單。公司第二季財報優於預期,並上調 2026 財年獲利目標,訂單量年增 38% 至 1.51 億美元,積壓訂單更飆升 533% 至 26 億美元,專案儲備超過 140 億美元。經調整後 EBITDA 年增 57% 至 2,180 萬美元,公司預估 2026 財年經調整後 EBITDA 介於 8,000 萬至 1.05 億美元,Base Electron 資料中心專案第二季貢獻 1.007 億美元營收,顯示 AI 帶動的發電與供電設備需求已開始反映在接單與獲利。
這類訂單成長,對我來說更接近資本支出的前端訊號。AI 資料中心要先有電,後面才有算力擴張,發電設備、備援電力、變電與配電系統都會吃到需求。若訂單轉營收的速度維持,這類公司會先看到毛利與 EBITDA 改善;若專案執行延遲,積壓訂單仍高,現金流壓力也會留在表內。
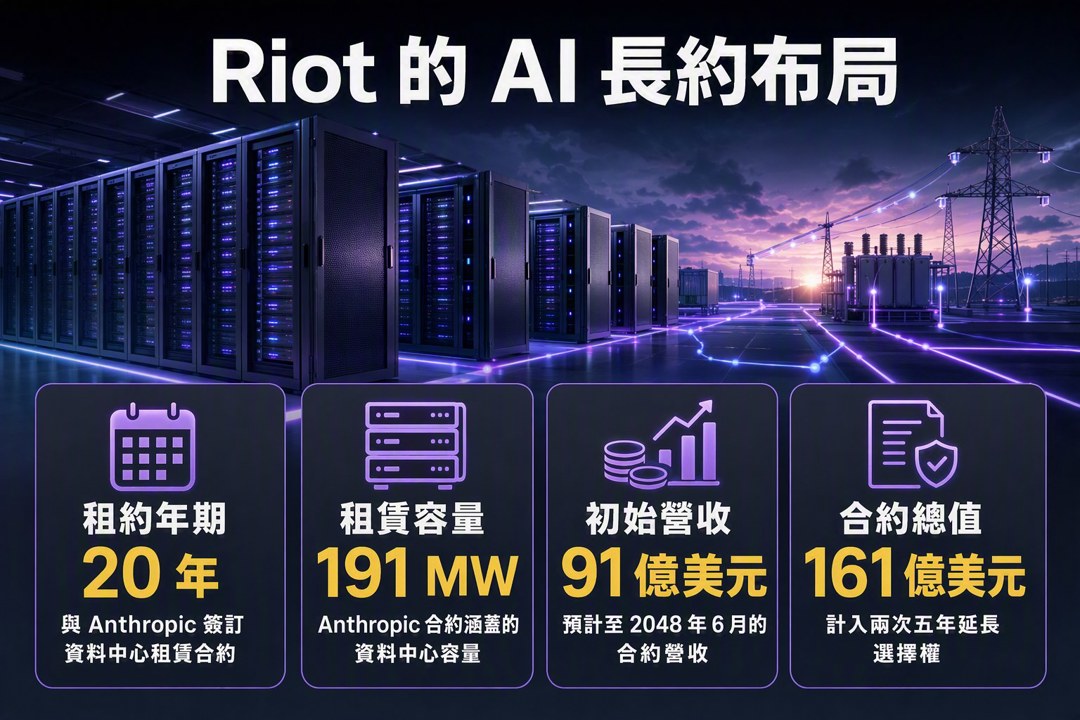
Riot 以 20 年租約切入 AI 基礎設施
Riot Platforms(RIOT) 股價大漲 19%,主因是與 Anthropic 簽下 20 年、191 MW 的資料中心租賃合約。這筆交易預計到 2048 年 6 月可帶來 91 億美元初始營收,若加上兩次五年延長選擇權,合約總值可到 161 億美元。簽約後,Riot 的 AI 與資料中心合約容量升到 241 MW,與 Anthropic 及 AMD(AMD) 的長期合約營收總額約 98 億美元。
財報面也提供支撐。第二季營收 1.742 億美元,年增 14%,高於市場共識的 1.509 億美元,其中資料中心營收達 2,320 萬美元。這裡的重點在於,比特幣礦商把既有電力與機房資產轉成 AI 基礎設施,讓電力取得能力直接變成租約收入。這條路線能否持續,還要看後續是否有更多長約落地,以及 191 MW 對既有電力配置的實際壓力。
Plug Power 的毛利率回升,轉型仍靠現金與資產處理
Plug Power(PLUG) 股價收漲 8%,市場回應的是毛利率改善。公司第二季財報優於預期,毛利率接近損益兩平,較去年同期的負 31% 明顯收斂;營業費用年減約 50% 至 6,200 萬美元,淨現金消耗也較前一季降 58% 至約 6,100 萬美元。管理層把 2026 年營收成長目標設在 15% 至 16%,並持續朝 2026 年第四季正向 EBITDA 前進。
我會把這份財報視為氫能與燃料電池產業的警示型案例。營收成長目標有改善,毛利率也往上走,但公司仍需要額外的非稀釋性融資與資料中心資產變現來強化流動性。這代表轉型進度有交代,資本結構壓力仍在。氫能產業過去幾年反覆出現同樣的問題:技術敘事走得快,資本消耗也快,利率環境一緊,長天期轉型公司的財務彈性就會被放大檢驗。
Upwork 財測下修,成長平台的估值壓力回來了
Upwork(UPWK) 股價重挫 20%,原因很直接:第二季 EPS 略低於預期,第三季與全年財測都明顯低於華爾街預估。公司預估第三季營收 1.76 億至 1.84 億美元,低於市場共識的 1.938 億美元;Non-GAAP EPS 預估 0.31 至 0.33 美元,也低於預期的 0.41 美元。2026 全年營收預估 7.3 億至 7.5 億美元,少於共識的 7.76 億美元;Non-GAAP EPS 預估 1.38 至 1.43 美元,也低於法人預期的 1.54 美元。
這類平台型公司,市場最在意的通常是成長曲線與獲利槓桿能否同步。這次財測顯示,短期成長動能放慢,EPS 也跟著被壓住。當成長股進入這種階段,股價通常先反映指引,再回頭檢查使用量、留存率與變現能力是否同步走弱。
Rocket Lab 的營收創高,利潤率卻成為焦點
Rocket Lab(RKLB) 第二季營收年增 62% 至 2.341 億美元,第三季營收指引 2.5 億至 2.65 億美元,也高於市場共識的 2.359 億美元。若只看營收,成長速度很亮眼;但市場反應卻是股價下跌 9%,原因在於第三季 GAAP 毛利率只估 29% 至 31%,低於第二季約 36%,經調整後 EBITDA 仍預期虧損 1,700 萬至 2,300 萬美元。
這種走勢很典型,營收加速時,市場會把注意力移到利潤率、現金消耗與執行節奏。Rocket Lab 現在被盯的是 Neutron 中型火箭,第一節燃料槽生產按計畫推進,目標在 2026 年第四季交付發射台。只要新火箭的進度跟得上,營收擴張才有機會轉成更完整的獲利結構;若執行延後,營收新高也容易只留下更高的虧損基期。
整體看下來,週二市場給出的訊息很清楚:AI 資料中心、供電設備與電力基礎建設,仍是資本開支最容易被驗證的方向;氫能、freelance 平台與太空公司,則更容易在毛利率、現金流與指引上被市場挑剔。這類盤面通常會先獎勵能把需求變成訂單與營收的公司,後面才輪到檢查獲利品質。對我來說,後續要盯的仍是訂單轉營收速度、毛利率能否維持,以及資本支出與融資條件是否同步變化,這幾個條件一旦轉弱,市場會很快把故事改寫。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3minutes ago
上班族型交易者-起漲週風箏 策略文
20minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
38minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

