


銀行股財報多數優於預期,利多不漲會變成市場新常態嗎


六大銀行財報優於預期,股價卻先跌給你看!
美國六大銀行第三季財報多數優於預期,股價反應卻幾乎一面倒向下。這件事很關鍵,因為它直接告訴市場:現在主導股價的力量,已經從「今年賺多少」轉向「明年會怎麼走」。
通膨還黏著、利率還站在高檔,地緣政治也沒有降溫,投資人對風險資產的態度明顯保守。銀行股只是最早被拿出來檢驗的樣本,後面連科技、建商、能源,都會被同一套風險框架重新定價。
高利率對銀行的幫助,先反映在利差
Wells Fargo(WFC)第三季盈餘優於預期,營收略低於市場估算,淨利息利差回穩到2.43%,也比市場預期略好。這代表高利率環境對傳統放款銀行仍有支撐,執行長Charlie Scharf也直接點出高利率有利未來表現。
問題在於,股價財報後仍先跌再小幅回升。市場願意承認利差改善,但對外部風險仍維持折價,這種反應很典型:數字有改善,資金照樣先保留。
JPMorgan Chase(JPM)的狀況更接近市場主流情緒。它的營收與獲利都低於預期,固定收益交易與資產管理偏弱,成本增幅又快過收入。不過,管理層對第四季與2027年的淨利息收入提出較佳展望,股價最後在大盤走弱時還能收紅近1%。
這代表市場接受它的財報內容,但沒有給額外溢價。不悲觀、也不亢奮,大概就是現在對大型銀行的標準評價。
Citi數字最亮,短線獲利了結也最重
Citigroup(C)第三季營收年增8%,創下十年來最佳第三季,也是六大銀行裡唯一固定收益交易收入優於預期的公司。管理層還上調全年淨利息收入展望,帳面成績可說最漂亮。
可是股價財報後重挫5.6%,隔日再跌近2%。部分原因是它先前漲勢已經領先同業,短線獲利了結壓力很重;另一層原因是,市場對轉型股的耐心有限,數字改善是一回事,資金願不願意繼續追價又是另一回事。
Bank of America(BAC)則是這一輪裡最弱的一檔。營收、盈餘雙雙不如預期,還認列12億美元監管罰款,投資銀行費用年減11%,固定收益交易收入更大跌17%。雖然管理層仍提到存款與放款成長,但市場先看見的是罰款與交易業務疲弱,股價財報後重挫約5%。
交易收入與監管風險,現在就是市場最敏感的兩個字眼。只要這兩項同時偏弱,財報再好看,股價也很難撐住。
投行股財報亮眼,市場照樣先賣再說
Goldman Sachs(GS)與Morgan Stanley(MS)的財報其實不差。Goldman第三季營收與盈餘都優於預期,投資銀行費用成長21%,股票交易收入更暴增72%,管理層也看好AI基礎建設融資與投行案件庫存。
Morgan Stanley則由機構證券部門帶動,投行與交易收入合計年增18%,財富管理收入也年增10%。執行長Ted Pick對第四季的口風偏審慎樂觀,市場還傳出它有望拿下Anthropic IPO的主辦角色。
但兩檔股價財報後都走弱,MS還跌近3%。這反映的不是單一公司問題,而是整個投行週期已經進入高敏感區。資金現在不願意因為一季好財報就承擔更高波動,尤其在系統性風險還壓在頭上時,更是如此。
財報利多換不到股價,壓力已經擴散到科技與指數
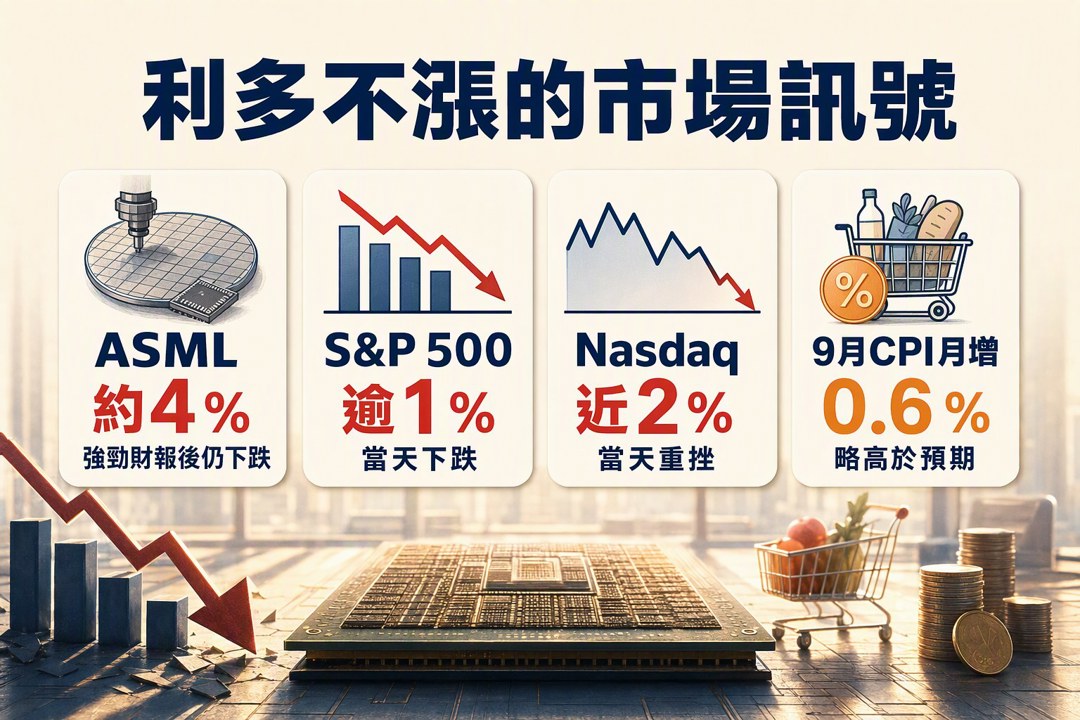
這種「好財報、弱股價」的現象,已經不只發生在金融股。ASML公布強勁財報與需求展望,盤中照樣反轉,終場大跌約4%。S&P 500當天下跌逾1%,Nasdaq重挫近2%,科技與成長股同步走弱。
這說明市場現在看的,不只是公司個別表現,而是整體資金風險胃納。個股可以優於預期,指數卻還是跌,代表宏觀恐懼蓋過了基本面。
最新CPI也在加重這種壓力。9月物價較前月上升0.6%,略高於預期,一度推升美債殖利率。之後殖利率回落,油價又續揚,市場對聯準會(Fed)下一步更難定價。升息再來一次,經濟放緩壓力會更大;如果暫停升息,長天期借貸成本仍可能被通膨預期撐住。
高利率正在壓房市,也壓著銀行後面幾季的生意
房屋建商已經先感受到壓力。D.R. Horton(DHI)、PulteGroup股價跌到15個月低點,Lennar甚至創下四年新低,背後除了30年房貸利率升到約7.4%,還有就業轉弱、消費信心下滑與成屋供給偏高。
這一段跟銀行股的關聯很直接。房市轉弱,會先壓抑房貸與相關放款需求;實體經濟放慢,也會拖累投資銀行與資本市場活動。高利率不只影響金融股估值,還會透過房市與企業融資,往後延伸成獲利壓力。
在這種環境裡,市場更偏好有現金流、可定價、獲利穩定的標的。像McKesson(MCK)這類防禦型公司受到青睞,能源股如ExxonMobil(XOM)、Chevron(CVX)也維持相對強勢;Mastercard(MA)、Visa(V)這類動能股則繼續吸引資金。資金先找確定性,這是現在盤面的主旋律。
短線情緒很差,長線資金更怕錯過反彈日
現在最容易犯的錯,是看到波動就全數退場。JPMorgan做過歷史試算,若從2005年投入1萬美元在S&P 500,錯過最好的10個交易日,最後資產會少掉一大截。這個數字提醒投資人,市場最猛烈的反彈,常常發生在情緒最悲觀的時候。
所以眼前這波銀行財報季,重點不在單季盈餘,而在市場評價邏輯的改變。投資人正在放大檢視通膨、利率、地緣政治與資本市場活絡度,財報好看已經不夠,還要能回答下一季、明年,甚至更後面的問題。
接下來要觀察的,是幾次通膨與利率決策,還有銀行與科技龍頭後續幾季的財報。這些數字會決定現在這種「財報利多不漲」的行情,最後只是短暫的情緒壓抑,還是會變成市場的新常態。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
5minutes ago
上班族型交易者-起漲週風箏 策略文
21minutes ago
2026.10.16 期指實戰錄 - VVIP 限定
39minutes ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
2hours ago
【00991A】10/16 操作日報|趁回檔加碼半導體與散熱指標
3hours ago
收藏內容 讓好文不錯過

