




記憶體封裝產能持續吃緊,預估力成(6239)營收年增10%創歷史新高


隨著手機運算功能不斷提升,其對記憶體如Mobile DRAM、NAND Flash的要求規格也越發強大,因此相關封裝產能持續供不應求,就讓我們來深入了解國內記憶體封裝大廠-力成(6239)。
公司簡介
力成為全球第五大記憶體封測廠,目前在中國、台灣、新加坡及日本皆有設廠。力成採取策略性結盟模式,與如美光、鎧俠、Intel、Sandisk等皆有合作。其營收比重分布為封裝69%,測試22%,SiP/Module 9%;若以產品區分則為NAND Flash 36%,邏輯 35%,DRAM 20%,SiP/Module 9%。
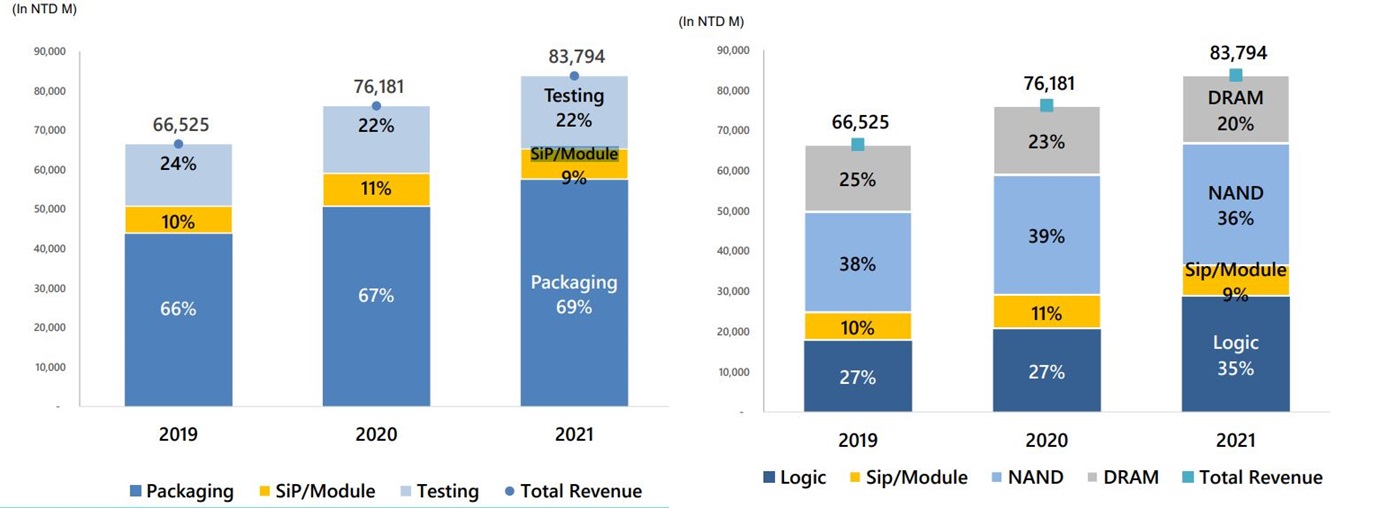
資料來源:力成
營運近況與展望
除NAND Flash外各產品線維持成長,21Q4營收創單季新高
21Q4力成各產品線中僅NAND Flash因淡季效應出貨略為季減,其餘產品均呈現成長態勢: 1)邏輯供需缺口仍大,旗下超豐電子產能利用率滿載;2)DRAM部分則受惠手機進入出貨旺季,Mobile DRAM需求強勁;因此單季營收續創歷史新高,達224.2億元(QoQ+0.5%,YoY+17.9%),獲利表現則因毛利較高的邏輯營收比重佔比由20Q4的30%提升至35%,產品組合轉佳,毛利率較前一年同期成長3.12個百分比達23.4%,稅後淨利24.96億元 (QoQ+1.0%,YoY+50.3%), EPS 3.20元。

請登入以查看完整文章
閱讀VIP文章請先登入理財寶會員
*本文章所提供資訊僅供參考並無任何推介買賣之意
*投資人仍須謹慎評估自行承擔交易風險
文章相關標籤
關於作者

貿聯-KY(3665)雙引擎成長動能強勁,預期2023年營收將成長2.8%至552億元
放款金額成長,永豐金(2890)營運穩健維持高檔
智易(3596)長線營運動能可期,預期 2023 年營收將成長 2.63% 至 484 億元
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
3
國安基金進場,台股真的會上漲嗎?9 次護盤記錄!其中一次獲利達 81.08%!
4
國安基金第10次進場!台股兩日反彈逾3000點,歷史經驗怎麼看
5
反彈逃命波怎麼識別?5大訊號+3種操作 SOP,南亞、聯詠實戰解析
115.11.11 財神&玄武&欽點三榜*期中審視
5minutes ago
11/11 主動式ETF共識|南亞6家爆買,台燿大漲卻遭出脫
2hours ago
【00403A】11/11 操作日報|大舉佈局富世達與南亞
2hours ago
【00418A】11/11 操作日報|單挑台達電!經理人今日唯一加碼
2hours ago
【00981A】11/11 操作日報|加碼台積電與AI伺服器零組件
2hours ago