




宇瞻 (8271) 爆量一度漲停,記憶體缺貨行情還差哪個數據?


市場正在討論的反差:記憶體殺盤,宇瞻卻用漲停價位改寫想像
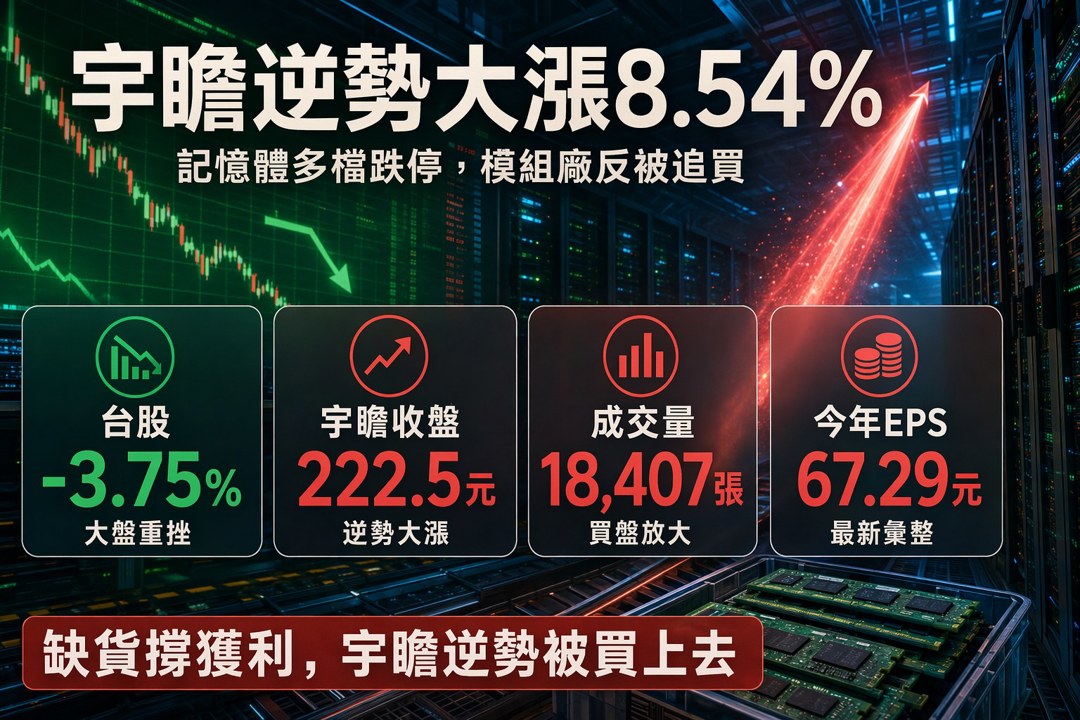
2026/7/29最能改變市場看法的畫面,是台股收跌1,564.18點、跌幅3.75%,記憶體族群多檔跌停,宇瞻(8271)卻盤中一度漲停,收在222.5元,大漲8.54%,成交量放大到18,407張。這種逆勢走法不能只看成短線情緒,市場真正追的是一個更大的問題:記憶體缺貨循環若延續,模組廠的獲利高峰會停在哪裡。
股價爆量的核心,是DDR4與NAND供給被高階產品排擠
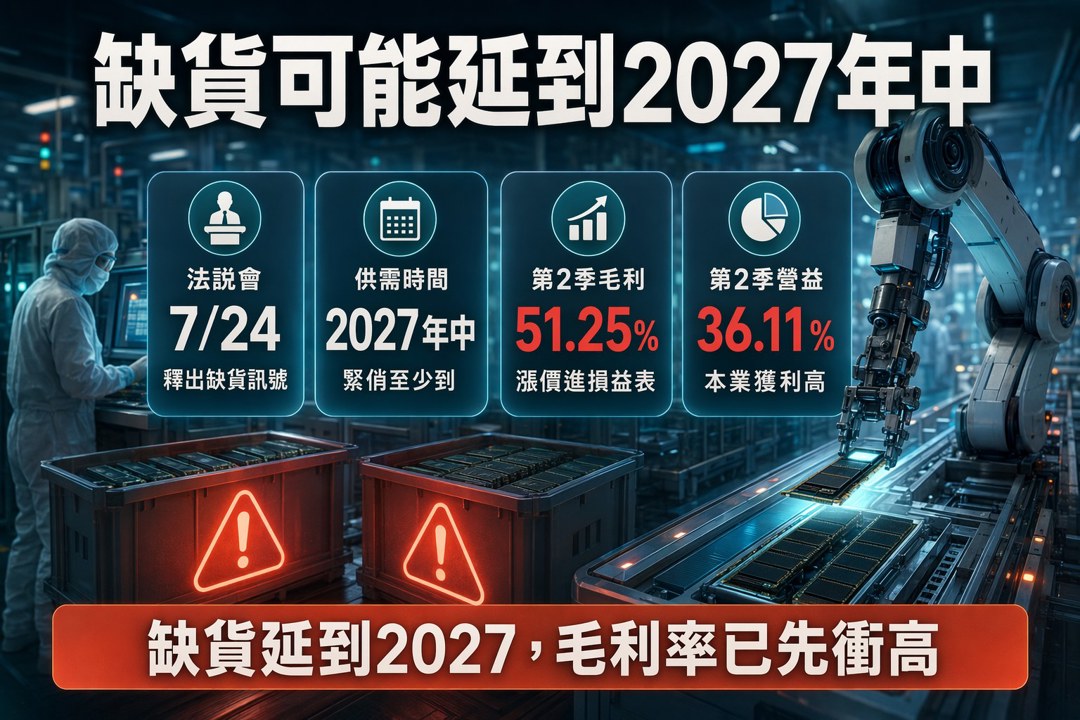
宇瞻在2026/7/24法說會釋出的訊息,正好補上這波買盤的基本面理由。公司執行長張家騉表示,國際記憶體原廠持續把產能優先配置到HBM、LPDDR5及DDR5等高階產品,一般DRAM與NAND Flash供給受到排擠,下半年DRAM將極度稀缺,企業級SSD與NAND Flash也面臨缺貨與漲價壓力。公司同時判斷,以目前全球擴產與良率提升速度,供需緊俏情況估至少延續至2027年中。這讓宇瞻的股價反應有了產業支撐:市場買的不是單季消息,而是定價權可能轉向台廠的循環位置。
財報已把缺貨循環轉成獲利,毛利率是最直接證據
宇瞻第2季稅後純益27.13億元,季增45.7%,每股純益20.93元;上半年稅後純益45.76億元,每股純益35.51元。更關鍵的是,第2季毛利率51.25%,營益率36.11%,代表漲價與產品組合已經進入損益表,而非停留在產業敘事。記憶體模組股過去常被視為報價循環股,當價格上行時,庫存與現貨策略會快速放大獲利彈性;宇瞻目前最吸引市場的地方,就在於財報數字已經驗證這個彈性。
EPS預估快速上修,低本益比才會被市場重新定價
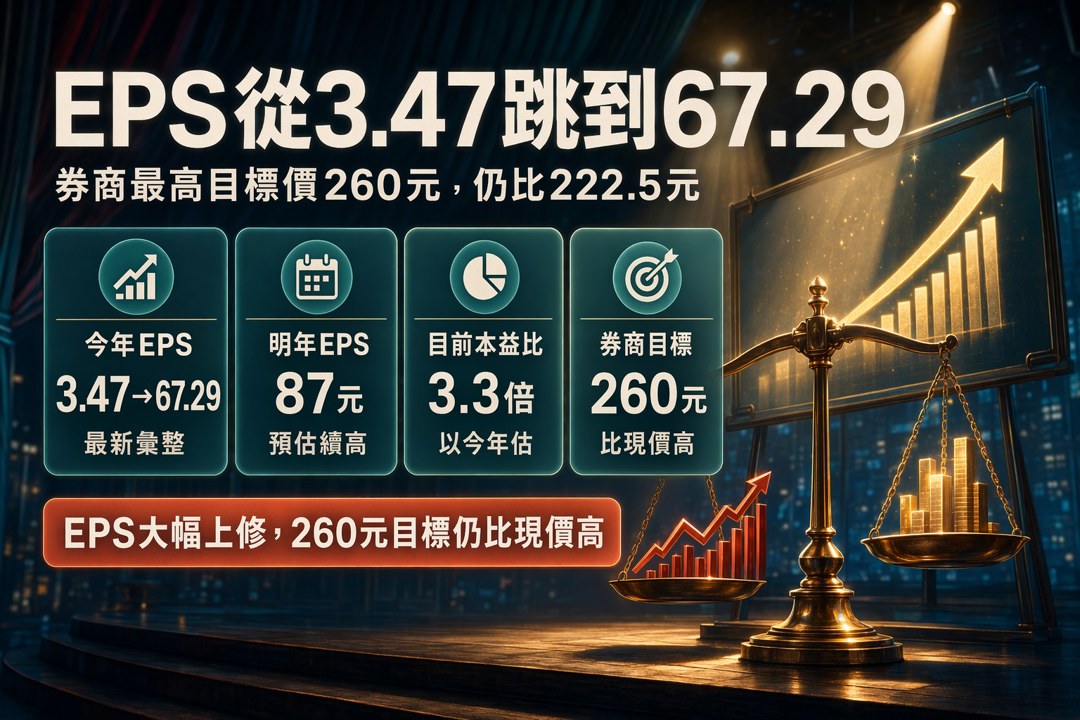
從獲利預估看,宇瞻今年EPS估值在2025年8月仍只有3.47元,2026年7月最新彙整已來到67.29元,明年為87元。這組數字解釋了為何股價即使來到222.5元,市場仍願意討論評價修復:目前本益比3.3倍,近四季本益比11.0倍,若今年獲利預估沒有反轉,股價評價仍可能被獲利上修支撐。玉山證券在2026/7/27給予宇瞻「增加持股」,目標價260元,並預估今年EPS 85.12元、明年87元;不同預估來源的今年EPS數字有落差,顯示模型假設仍不一致,但方向都指向獲利大幅抬升。
籌碼有追價力道,月內賣壓也提醒不能只看單日
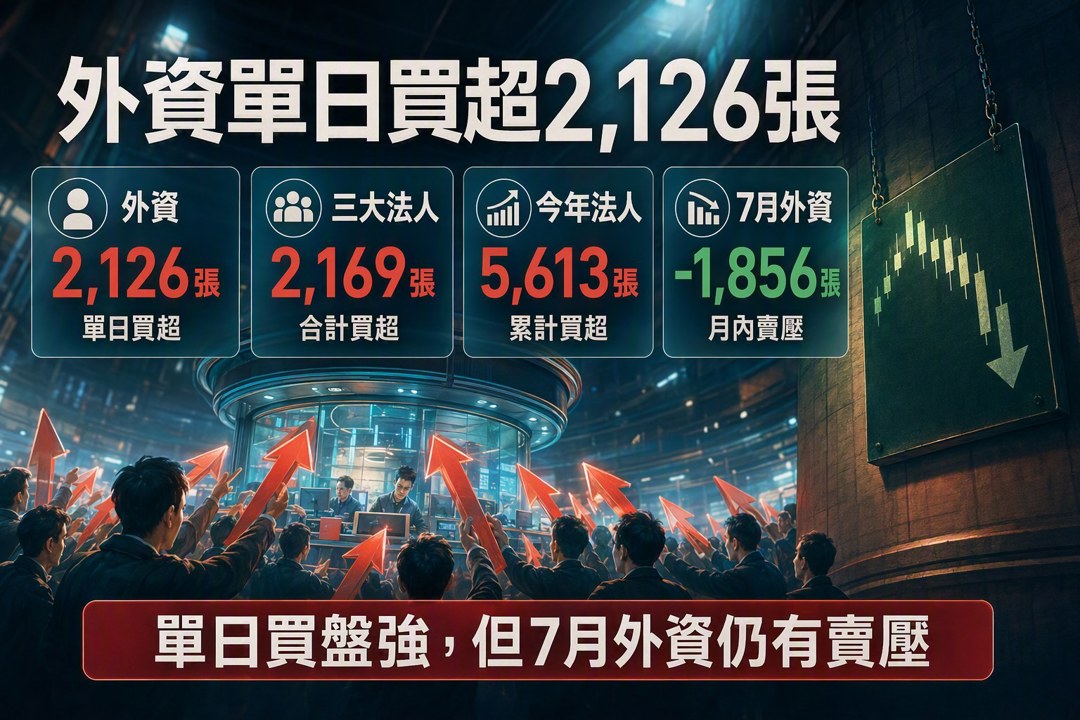
2026/7/29外資買超2,126張,三大法人合計買超2,169張,配合股價大漲,顯示逆勢攻高不是只有散戶情緒推動。今年以來三大法人合計買超5,613張,也讓中期籌碼不算薄弱。不過,7月以來外資仍是賣超1,856張,投信買超560張,代表法人結構並非全面同向。這種籌碼樣貌對多方有利也有壓力:若股價續強,需要更多獲利與報價訊號承接;若大盤風險升高,外資月內調節仍可能壓抑股價波動。
新產品讓宇瞻多一條成長線,重點在高階工控與邊緣AI
除了價格循環,宇瞻也把產品線推向高階應用。公司在2026/7/16宣布推出LPDDR5 CAMM2記憶體解決方案,鎖定邊緣AI設備、AI PC與輕薄型筆電,強調訊號完整性、低功耗與高空間效率。公司也提到研發LPDDR5 SOCAMM2規格,以適應AI伺服器與邊緣運算節點的高密度布局需求。這些產品目前應以布局與市場機會看待,不能直接等同於既定訂單,但若高階工控、邊緣AI與AI PC需求持續擴大,宇瞻有機會擺脫單純靠現貨報價的評價框架。
風險在於循環股最怕預期太快打滿,資金安排也要被檢視
看多宇瞻仍要承認兩個壓力。其一,記憶體族群波動非常大,2026/7/29同一天台股有115檔跌停,南亞科、華邦電、旺宏、群聯等記憶體相關股遭遇重賣壓,代表國際科技股與記憶體龍頭股價震盪會快速傳導到台股。其二,宇瞻目前股價淨值比4.56倍,市場已經先反映一部分獲利上修;公司也公告擬籌組40億元聯合授信案,用途包括償還既有金融負債與充實中期營運資金。若2026年底至2027年初供需短暫接近平衡,或價格上漲速度放緩,市場可能重新檢視庫存、毛利率與財務彈性。
偏多條件很清楚:報價循環未反轉,獲利上修就仍有支撐
宇瞻的多方邏輯建立在三個條件上:DRAM與NAND供給仍緊、毛利率已反映漲價效益、EPS預估持續上修。現階段公司法說對供需的說法偏正向,第2季財報也已證明獲利彈性,外資在關鍵交易日回補更強化短線強度。若未來幾季缺貨與漲價壓力延續,宇瞻評價有機會沿著獲利上修重新被市場定價;但操作上仍應把它視為高波動循環股,股價每一次加速,都需要下一輪財報與供需訊號來接棒。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
3
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【產業戰報】穩健控風險-隊長親傳保命兩招
25minutes ago
AI 帶動智慧場域需求擴大!騰雲(6870)有底撐型態,短線狂噴 13.5%
anhour ago
【盤後焦點】PCB 製造資金轉強,「10檔概念股」強勢上攻!
2hours ago
台股兩日收復季線!假跌破還是跌深反彈,11月三階段操作一次看
2hours ago
東台(4526)轉型跨入 AI 用 PCB,股價急漲
2hours ago