




輝達Orin Nano 2登場,研華 (2395) 82份預估藏什麼?


輝達把邊緣AI門檻往下壓,研華的重點變成導入速度
市場今天討論的起點,是11:27輝達宣布推出Jetson Orin Nano 2機器人電腦,並稱其重新定義入門級邊緣AI。這個事件對研華(2395)的意義,不宜直接解讀成公司已取得新增訂單;更精準的看法是,邊緣AI硬體門檻若下降,工廠、機器人、醫療、交通等場域把AI推論放到現場的意願可能提高,而研華原本就在工業電腦與邊緣運算位置上。市場看多研華,關鍵正在於AI從雲端資料中心往終端場域延伸時,研華能不能把硬體、軟體與服務整合能力轉成更長的訂單能見度。
股價已反映一部分期待,但還沒有脫離獲利上修邏輯
截至2026/8/25,研華收在670元,上漲1.82%,本益比34.8倍,近四季本益比42.4倍。這個評價不便宜,代表市場已把AI邊緣運算、自動化與機器人期待放進價格裡;但若用2026年8月更新的22家機構市場共識平均預估來看,2026年EPS為19.26元,18家機構市場共識平均預估2027年EPS為24.21元,明年預估本益比降到27.67倍。股價看起來高,真正支撐它的,是獲利預估在今年一路被上修後,市場仍願意給它成長股評價。
7月營收創高,AI落地已經進入財報數字
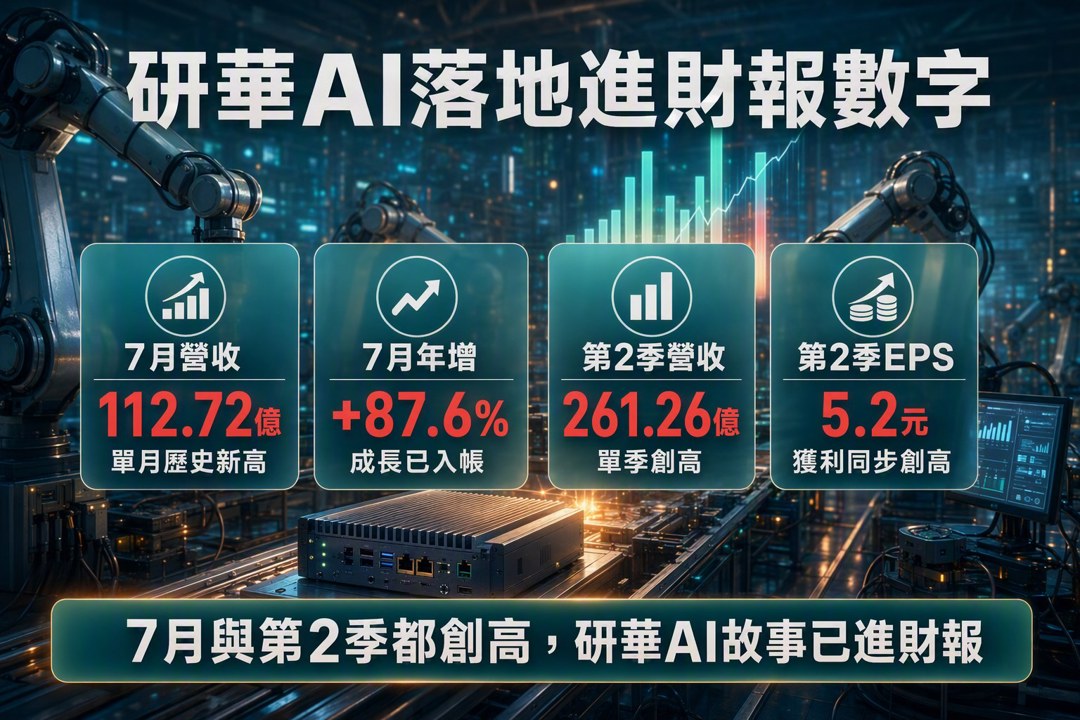
研華7月合併營收112.72億元,年增87.6%,創單月歷史新高;累計至7月合併營收577.84億元,年增40.3%。這組數字讓輝達新平台消息更有討論基礎,因為研華近期的成長並非只有概念。第2季營收261.26億元,年增46%、季增28%,稅後純益45.18億元,年增127%,EPS達5.2元,單季營收與獲利均創高。若AI終端應用繼續擴散,研華較容易被市場放在「AI落地」供應鏈的位置,而非只跟隨雲端伺服器循環起伏。
訂單與機器人專案,讓邊緣AI故事有了第二層支撐
研華在8月法說會表示,7月接單金額再創新高,B/B值達1.64,預期第3季營收續創新高,毛利率與營益率維持上季水準。機器人布局方面,公司表示手上進行的相關專案達150件,原先設定今年機器人業績成長一倍,截至上半年已成長250%。這些資訊讓Jetson Orin Nano 2的事件具備連結性:若入門級機器人電腦降低開發與部署門檻,研華的工業客戶可能更快把AI模組導入現場,但收入轉換仍要看專案驗證、客戶導入時程與後續放量。
邊緣AI占比快速拉升,是研華評價能否續撐的主線
市場給研華較高評價,除了營收創高,也在看產品組合能否升級。資料顯示,研華邊緣AI相關營收占比2024年約9.4%,2025年為17%,今年上半年達22.5%,全年目標上看30%。這代表公司成長來源已逐步從傳統工業電腦,延伸到AI推論、機器視覺與智慧決策等應用。研華也推動IWS軟硬整合產品平台,銷售AI一體機,整合邊緣AI伺服器硬體、軟體及服務。若這類方案比重提高,市場可能會用更高品質的營收來評價研華,而非單看出貨量。
法人籌碼沒有單邊追價,卻維持偏多底色
籌碼面呈現比較健康的拉鋸。今年以來三大法人合計買超約41,200張,顯示中長線資金仍有配置;8月以來外資買超1,819張、投信買超1,951張,自營商小幅賣超175張。短線到8/25當天,外資賣超474張,投信買超609張,三大法人合計買超163張。這代表研華在高位震盪時,籌碼並未全由同一類資金推動,投信承接與外資進出交錯。對投資人來說,這比單日買超更有參考價值:若後續營收與接單能維持,籌碼容易回到基本面定價;若數據降溫,高評價也會放大波動。
券商目標價分歧,提醒市場已經開始計算好消息
具名報告也透露市場看法偏正向,但分歧不小。瑞銀證券2026/8/6報告給研華目標價744元;美林證券2026/8/7報告給目標價800元;康和證券2026/8/6報告給目標價860元;花旗美邦證券2026/8/6報告則給目標價670元、評等Neutral。這些數字不能拿來當單一答案,反而說明研華目前的評價高度取決於邊緣AI、機器人與自動化專案的成長速度。若公司後續營收續創高,偏高目標價有支撐;若市場開始下修導入速度,股價接近部分中性看法的位置時,追價誘因會降低。
風險在毛利率與成本轉嫁,成長越快越要看品質
研華的風險很具體。第2季毛利率37.7%,季減1.5個百分點、年減2.3個百分點,主因短期關鍵原物料價格波動。近期市場也傳出工業GPU、CPU、記憶體等關鍵零組件成本上揚,工業電腦廠商可能再調整價格;但法人資料也指出,今年毛利率雖因原物料價格上漲而調整價格,並未完全轉嫁。這形成兩難:需求強時,營收與接單能拉高;成本上升若無法完整反映給客戶,獲利率改善會受限制。另一個風險是評價已高,股價670元搭配34.8倍本益比,若第3季營收創高幅度、邊緣AI占比或機器人專案進度低於市場期待,股價波動可能加大。
偏多理由落在「AI終端化」持續驗證,而非單一消息刺激
研華目前的多方邏輯,可以收斂成一句話:AI從雲端走向現場,研華已經用營收、接單與邊緣AI占比證明自己站在這條路上。輝達Jetson Orin Nano 2讓市場重新討論入門級邊緣AI與機器人電腦,研華則提供較完整的工業場域連結。若第3季營收如公司展望續創高,邊緣AI全年占比朝30%靠近,且毛利率能維持第2季附近水準,評價有機會獲得支撐。投資判斷仍要盯住接單延續性與成本壓力,但在現有資料下,研華仍是台股AI從資料中心外溢到工業現場時,少數已把敘事轉成財報數字的代表股。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
台達電(2308)受惠 AI 伺服器電源、液冷散熱,雙引擎驅動成長!
2hours ago
動能app盤前速覽_20261103
4hours ago
老簡帶你 11/02 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
4hours ago
2026.11.02 期指實戰錄 - VVIP 限定
15hours ago
11/2 主動式ETF共識|9家狂掃日月光,資金重壓半導體
15hours ago