




凌巨 (8105) 8/19停買賣是危機還是轉機?4個數據訊號先看


停止買賣把情緒打到最低,市場真正在問財報能不能補上
凌巨(8105)這次被討論的核心,是證交所公告自8月19日起停止買賣,原因為未依法令期限公告申報第2季財務報告。這類事件對股價最直接的打擊,通常來自資訊缺口與流動性中斷;8月17日凌巨收在15.1元,重挫9.85%,成交量2,497張,市場已先用價格反映疑慮。偏多的切入點在於,公告文字目前指向財報申報時程問題;同則處置中,華冠另被提到會計師對繼續經營能力存在重大不確定性,凌巨的關鍵則集中在何時補上財報,以及補出的內容能否接上近期營收訊號。
961家公司只剩凌巨未申報,壓力反而讓事件判斷更集中
證交所8月14日指出,本國上市公司應於期限前公告申報第2季財報的家數為961家,除凌巨無法如期出具外,其餘均已完成申報。單獨落隊會讓投資人提高折價率,這是股價短線承壓的主因;但事件本身也因此變得清楚:市場接下來要驗證的,不是產業景氣整體轉弱,而是公司能否盡快補齊資訊。若財報補申報後沒有擴大成更嚴重的治理或經營疑慮,前一波因不確定性被迫賣出的籌碼,有機會重新評估凌巨的營運基本面。
7月營收先給出營運沒有斷線的線索
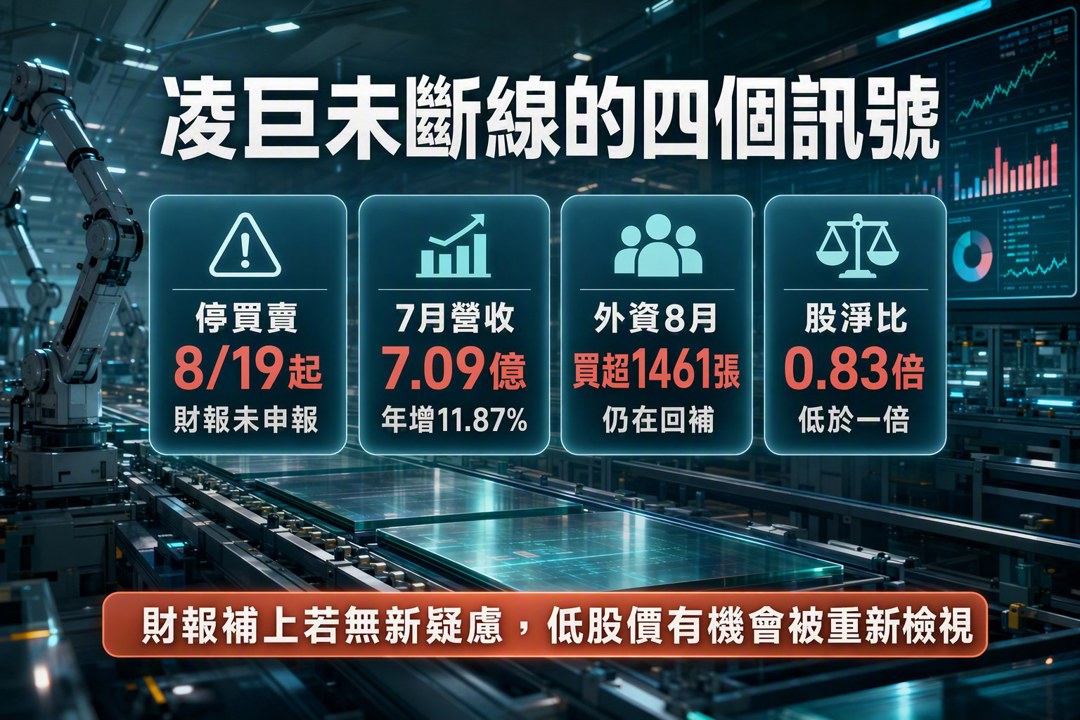
財報空窗不能用營收公告完全取代,但凌巨8月10日公布的7月合併營收,至少提供市場一個可追蹤的營運錨點。凌巨7月合併營收7.09億元,月增4.23%、年增11.87%;累計前七個月合併營收49.36億元,年增0.5%。這組數字的意義在於,公司營收並未在處置消息前出現斷崖式訊號,單月還有年增表現。若後續補出的第2季財報能與這個營收方向相互對應,市場對凌巨的定價就可能從「財報缺席折價」回到「營運修復折價」。
法人籌碼沒有全面撤退,8月外資仍在回補
從籌碼看,凌巨在消息爆開前並非被法人一路棄守。年初以來三大法人合計買超4,141張,其中外資買超3,733張、投信買超601張;8月以來外資也買超1,461張。8月17日外資持股比率為39.41%,三大法人持股比率為40.43%。這些數字不能保證財報事件會順利解除,但代表市場先前仍有人願意用籌碼承接營運修復或評價修復的可能性。若停買事件解除後資訊透明度恢復,法人是否延續買超,會比單日漲跌更能反映信心有沒有回來。
股淨比低於一倍提供修復想像,券商目標價也提醒別輕忽利空
8月17日收盤價15.1元,凌巨盤面本益比10.1倍、股價淨值比0.83倍。股價低於淨值,通常會讓市場思考資產面折價是否過度;若營收延續改善、財報補件順利,評價有機會先從折價收斂開始。不過,具名券商看法並未一路偏多。群益證券2026/1/7報告給予Buy、目標價17.3元;但群益證券2026/1/28報告轉為NEUTRAL、目標價13.7元。兩份報告距今已有一段時間,仍能提示一件事:凌巨的評價修復需要基本面配合,單靠低股淨比不足以支撐市場重新加價。
看多條件落在資訊修復,而非單押短線反彈
凌巨的偏多邏輯,可以拆成幾個條件來看。財報補申報是第一個門檻,因為停止買賣的觸發點來自未如期公告申報;7月營收維持年增,是第二個支撐,讓市場有理由等待財報驗證;法人年初以來仍為買超,是第三個觀察點,代表籌碼面尚未全面轉空。若這幾個條件能接上,股價先前因財報空窗遭到折價,便有機會出現修復行情。反過來說,若補出的財報與7月營收方向落差過大,低評價會被市場重新解讀成風險折價。
風險在停牌流動性與財報內容,低股淨比可能變成陷阱
風險不能輕描淡寫。凌巨自8月19日起停止買賣,投資人短期無法透過交易即時調整部位,流動性風險會被放大;同時,未如期申報財報本身就會拉高市場對公司資訊品質的要求。第二個風險是評價基準可能失真,因為股價淨值比0.83倍看似便宜,但若補出的財報讓市場對獲利或資產品質產生疑慮,折價可能維持更久。再加上群益證券2026/1/28報告的目標價13.7元低於8月17日收盤價15.1元,代表保守情境下,市場仍可能要求更高安全邊際。
偏多站在事件修復,但操作上要等資訊重新對齊
凌巨目前的投資判斷,關鍵不在追逐消息情緒,而在財報補申報後,營收、評價與籌碼能否重新對齊。短線停止買賣是明確利空,股價8月17日已用重挫反映一部分恐慌;中期偏多的理由,則來自7月營收年增、年初以來法人仍買超,以及股價淨值比低於一倍。若公司能補齊財報、沒有新增更嚴重疑慮,市場有機會把凌巨從處置事件股,重新放回中小尺寸面板營運修復的框架裡評價。這是一個條件式偏多案例,重點是等資訊透明度回來,再判斷折價是否真的過頭。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
10/28 主動式ETF共識|6家狂掃日月光,辛耘反遭大砍
2hours ago
【00403A】10/28 操作日報|重手加碼半導體,這檔持股直接翻倍
2hours ago
【00981A】10/28 操作日報|經理人大舉加碼日月光投控
2hours ago
10/28 盤後回顧|超簡單期貨當沖採「牛紅紅」策略,波段操作「震盪整理趨勢未明」思考
3hours ago
離婚分房小心鉅額稅單!協議書、登記原因藏陷阱 3大地雷別踩
3hours ago