




億光 (2393) 法說會後,下半年優於上半年靠哪些訊號?


法說會後市場改看下半年,車用與高階光耦才是億光評價能否上修的開關
市場近期討論億光(2393),焦點落在法說會釋出的訊息:下半年營運有機會優於上半年,車用與高階光耦合器出貨加溫。這個角度改變了市場看待億光的方式。過去 LED 封裝股常被放在成熟產業與現金股利的框架裡評價,股價容易跟著景氣循環與除息節奏擺動;現在市場開始追問的是,若高階產品出貨比重拉高,加上公司改善生產效率,獲利品質能不能跟著營收一起轉強。
7月營收把下半年轉強的說法拉回到數字
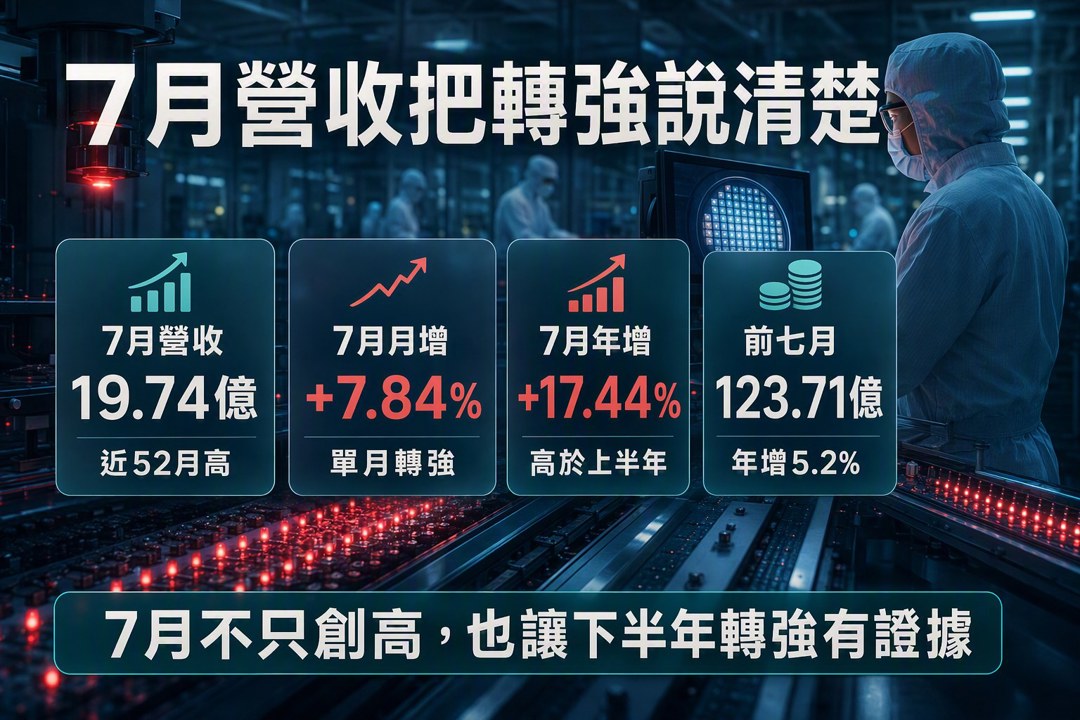
億光 2026年7月營收 19.74 億元,月增 7.84%、年增 17.44%,創近 52 個月高點。這組數字的意義,不只在單月創高,更在於它接在上半年營收 103.96 億元、年增 3.16% 之後,讓成長斜率出現加快跡象。累計前七月營收 123.71 億元、年增 5.2%,也讓公司全年營收挑戰年增 5% 至 10% 的說法有了更高可驗證性。若下半年車用與高階光耦出貨延續,市場可能會把億光從單純營收復甦,重新評估為產品組合改善的個案。
除息後買盤快速接回,股價在確認營運訊號
億光 8/4 除息,每股配發現金股利 4.5 元,開盤參考價 57 元,早盤一度下探 54.2 元,但盤中最高拉到 57.9 元。隔日公布 7月營收後,股價收在 60.7 元,上漲 5.57%,符合市場對營收轉折的即時反應。到 8/17,股價收 63.4 元,本益比 14.3 倍、股價淨值比 1.46 倍。這個位置已經不算冷門低估,但若下半年營收與獲利同步改善,評價仍有機會跟著基本面修正。
8月外資回補,籌碼從年度逆風變成短線支撐
籌碼面也出現變化。截至 8/17,外資 8月以來買超 8,067 張,與今年以來外資仍賣超 5,064 張形成對照。三大法人今年以來合計仍賣超 10,943 張,代表中長線籌碼還沒有完全翻多;但近期外資回補,至少說明市場對法說會與 7月營收的反應並非只有散戶追價。若外資買盤能延續,股價在除息後快速回升的動能會更有支撐;若外資轉回調節,短線股價容易重新測試營收能否連續交出成績。
成本壓力若被效率改善吸收,獲利彈性會比營收更敏感
公司先前指出,上半年受到貴金屬材料漲價影響,成本承擔壓力較大;下半年則會透過 AI 優化生產流程與調整管理架構,改善獲利狀況。這裡是億光看多邏輯的核心:營收創高只是第一層,第二層要看成本壓力能否被效率改善與產品組合升級吸收。車用與高階光耦合器出貨加溫,若能讓較高階應用的占比提高,通常會先反映在毛利與營業利益率的修復上。市場接下來會看的是,公司能不能把營收成長轉成更紮實的獲利成長。
元大投顧目標價提供保守檢驗線,股價還需要獲利改善來推動
券商端給的評價並未過度樂觀。元大投顧 2026/5/20 報告給予億光「持有-超越同業」評等,目標價 67 元。相較 8/17 收盤價 63.4 元,市場其實已經提前反映部分下半年改善期待。這也代表接下來股價若要再往上,單靠營收創高可能不夠,還需要看到車用、高階光耦出貨與成本改善一起落地。若法說會後的營運節奏被後續月營收驗證,評價有望上修;若只是單月高點,股價容易回到股利與景氣循環的評價框架。
風險在於成本與籌碼都還沒有完全解除警報
看多億光不能忽略兩個壓力。第一,貴金屬材料漲價已經影響上半年成本,若原料壓力延續,AI 優化流程與管理調整需要時間發酵,獲利改善可能落後於營收成長。第二,籌碼仍有拉扯,雖然 8月外資回補明顯,但今年以來三大法人仍是賣超,投信也尚未轉為明顯支撐。再加上目前本益比 14.3 倍,股價已經先反映部分好消息,後續月營收若無法維持高檔,市場可能快速降低對下半年優於上半年的期待。
偏多的條件很清楚:營收高檔延續,獲利改善跟上
億光目前最吸引人的地方,是營收數字、法說會訊息與外資回補開始往同一個方向靠攏。7月營收創近 52 個月高點,讓下半年優於上半年的說法有了初步證據;車用與高階光耦合器出貨加溫,則提供產品組合改善的想像。接下來若月營收維持強勢,並且成本壓力逐步被效率改善吸收,市場有機會重新評價億光。偏多立場可以成立,但關鍵仍在連續性:營收不能只靠單月衝高,獲利也要跟得上,股價才有更穩的上修理由。
關於作者

A股半導體鏈爆發,電子布熱潮下富喬 (1815) 的3家共識藏什麼?
川普稱AI危險論是騙局,廣達 (2382) 72份預估藏什麼?
台達電 (2308) 子公司15億美元可交換債,148份預估藏哪個訊號?
- 更多文章
1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
AI 幫你盯庫存!籌碼K線持股動態牆 6 大功能,從損益到風險一次看
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
【即時新聞】股價單日崩跌18%面臨下市風險,Agape ATP收到那斯達克合規警告信
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
anhour ago
老簡帶你 10/27 盤前個股追蹤,籌碼神探帶你跟著股市內部大戶走!
2hours ago
動能app盤前速覽_20261028
2hours ago
006208分割預估1拆8:12/18表決,持有1張會變多少?
3hours ago
ETF、股票、基金算緊急預備金嗎?投資市值與急用現金要分開算
3hours ago