


AI用電缺口逼出千億美元投資,誰會先拿到核電與電網訂單?


南韓千億美元能源投資,直接對準AI資料中心的用電缺口
華爾街日報披露,南韓接近與美國敲定一項重大能源投資協議,總值可能超過1,000億美元。這筆資金將用來支援美國AI基礎設施的電力需求,內容包含核電與天然氣項目。知情人士提到,整體框架最多可支持8座核能電廠,外加一項大型天然氣開發計畫。
這項安排延續去年10月的美韓貿易協議。當時雙方約定南韓在美投資總額達3,500億美元,美國則把南韓進口商品的關稅上限壓在15%。後續執行進度出現延遲,今年稍早川普曾放話,若進度持續拖慢,南韓商品可能面臨更高關稅。這也把能源投資和貿易談判綁得更緊。
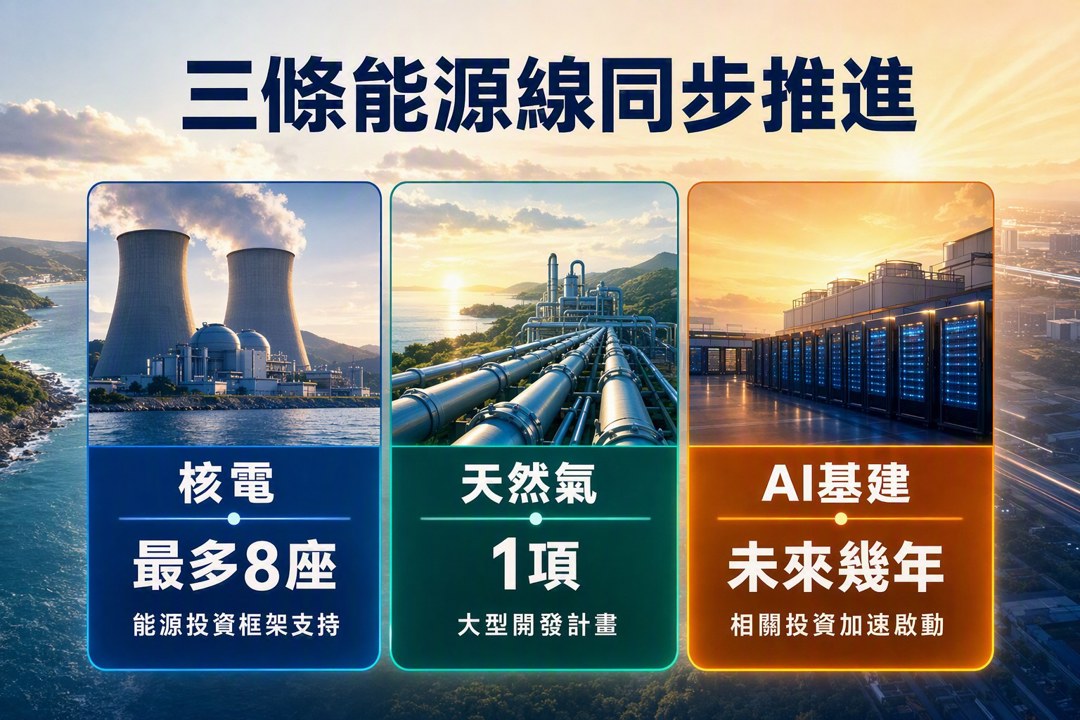
核電、天然氣與AI資料中心,三條線一起往前推
這次協議的主軸很清楚:美國AI資料中心的耗電速度,已經推動能源基礎設施提前擴張。南韓提供的是實質融資,美國端承接的是核電與天然氣建設。對市場來說,這種資本支出一旦開始落地,受益公司會先出現在發電、電網、工程承包與燃料供應鏈。
華爾街日報的寫法也點出時間節奏。相關投資預計會在未來幾年加速啟動,並陸續落實。這代表市場交易的重心,先落在訂單、融資與開工時點,而後才是發電量、合約收入與現金流貢獻。
電力、公用事業、工程承包先進入受惠名單
報導點名的美國企業,第一層是電力與基礎設施公司。Vistra(VST)、GE Vernova(GEV)、Constellation Energy(CEG)、Quanta Services(PWR)與Fluor(FLR)都可能受惠。這些公司分別對應發電、能源設備、電力工程與大型建設服務,和這筆投資的落地環節直接相關。
第二層是傳統公用事業公司。Dominion Energy(D)、Southern Company(SO)、NextEra Energy(NEE)、Duke Energy(DUK)、Entergy(ETR)、Public Service Enterprise Group(PEG)與Talen Energy(TLN)都被列入觀察範圍。這類公司通常先反映的是供電結構的變化,以及未來幾年新增容量的配置。
核能供應鏈與燃料供應商,交易焦點更分散
核能供應鏈的名單更長,說明市場正在把焦點往上游拆解。Cameco(CCJ)、NuScale Power(SMR)、Uranium Energy(UEC)、Centrus Energy(LEU)、Nano Nuclear Energy(NNE)、Oklo(OKLO)、Energy Fuels(UUUU)與BWX Technologies(BWXT)都被提及。這些公司涵蓋鈾礦、核燃料、模組化小型反應爐與核能設備,對應的是核電擴張的不同環節。
這裡要注意的是,名單廣,不代表每一家都會同等受益。核電建設從融資、選址、許可到開工,週期長,市場先交易的是政策方向與資金承諾。真正的落地速度,還要看監管流程、工程節點與合約拆分。
AI雲端大廠也在這條供電鏈上
報導最後把微軟(MSFT)、亞馬遜(AMZN)、輝達(NVDA)與甲骨文(ORCL)放進同一張圖。原因很直接,這些公司都在擴張AI雲端運算能力,而電力穩定度決定資料中心能否持續擴容。對雲端與AI基礎設施公司來說,電力供應一旦更確定,資本開支與算力部署的節奏就更容易推進。
我會把這類消息視為一種供需鏈條的前移。市場先看到的是國與國之間的大額融資承諾,接著才會反映到電力、核能、工程與雲端資本開支的連鎖效應。1,000億美元的規模本身就足以改變受惠名單的排序,8座核電廠與天然氣開發案則把這筆錢的方向寫得很清楚。
目前能確認的是,AI帶來的用電需求,已經從企業層面的伺服器採購,延伸到國家層級的能源投資。接下來要看的,是這份協議何時正式簽署、資金如何分批到位,以及哪些公司先拿到第一批工程與供電合約。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
19minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
36minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

