


微軟(MSFT)財報後走強,AI資本支出為何反而比Meta更讓市場買單


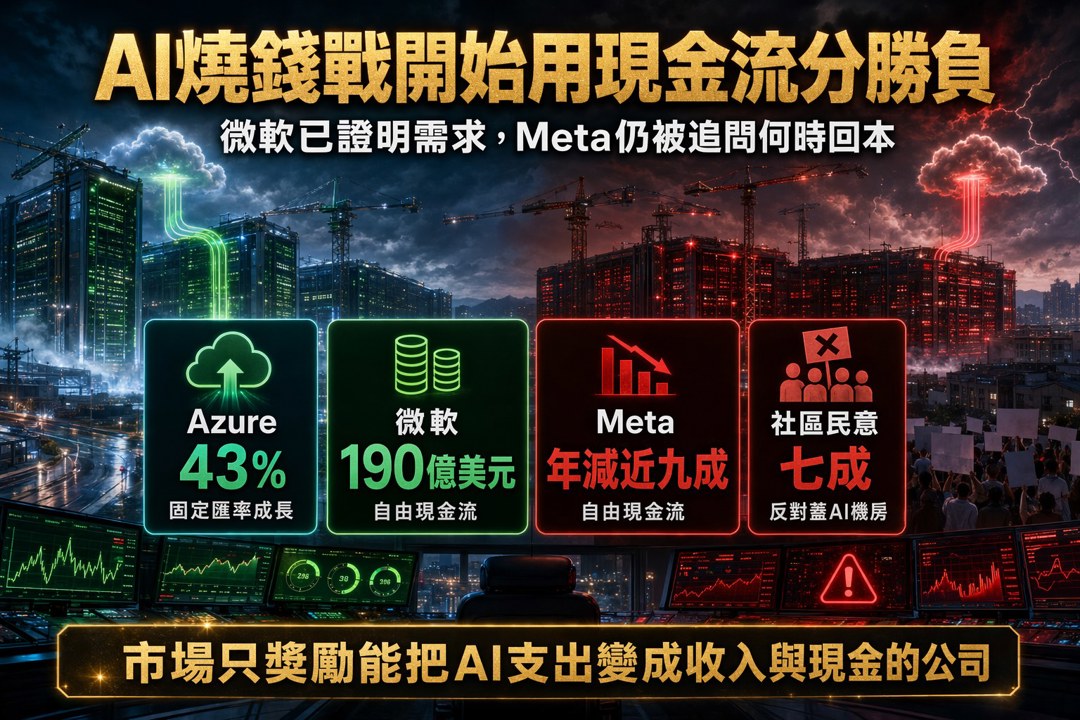
真正拉開差距的,不是誰更會燒錢,而是誰先把錢燒成現金流
「在 AI 時代,資本支出不是問題,沒有回報才是問題。」
這句話拿來看今天的微軟(MSFT)與 Meta(META),幾乎再貼切不過。
同樣是雲端 AI 軍備競賽,同樣在資料中心、GPU、電力、網路上大灑資本,但市場今天給出的評價卻完全不同:微軟因 Azure 交出超預期成績,股價盤後走強;Meta 則因獲利與自由現金流承壓,被投資人當面追問回報到底在哪裡。
這已經不只是科技股的輪動,而是把 AI 投資,直接推進到能源、地方政治與監管壓力的戰場。
微軟:市場想看的,不是花多少,而是花得有沒有紀律
微軟最新一季財報,最大的訊號不是「花很多」,而是在花很多的同時,還能證明這些錢開始轉化成收入。
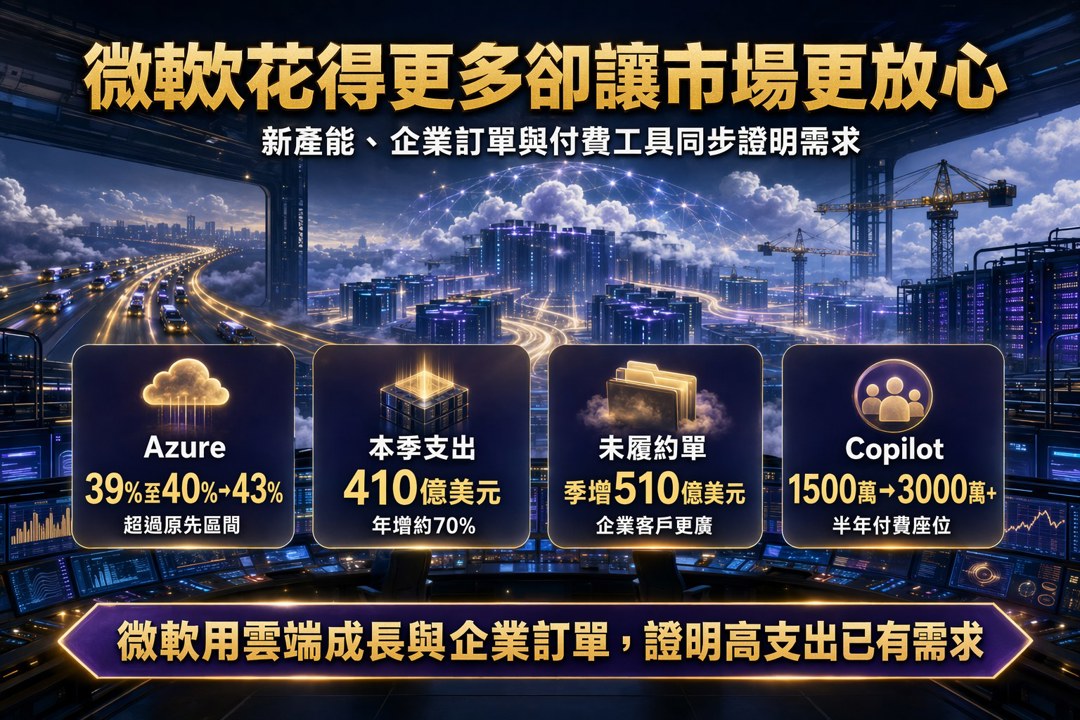
截至 6 月底,微軟營收年增 18% 至 900 億美元,高於市場預期;調整後每股盈餘年增 30% 至 4.74 美元。真正讓市場眼睛一亮的,是核心雲端業務 Azure 在固定匯率下營收成長 43%,不但高於 FactSet 約 40% 的共識,也比上一季管理層給出的 39% 至 40% 區間更快。
這裡的關鍵,不只是成長,而是成長正在被供給端跟上。
微軟本季包含融資租賃在內的資本支出約 410 億美元,年增約 70%,但公司仍維持對 2026 日曆年度總資本支出約 1,750 億美元 的既有預期,只是因會計分類調整,把部分融資租賃改列營運租賃。市場讀到的訊號很清楚:微軟不是沒有加碼,而是加碼得有節制、有節奏,也有底氣。
我一直認為,真正值得關注的不是 CapEx 本身,而是 CapEx 背後有沒有明確的需求曲線。微軟這一季給出的答案很直接:有,而且還不只一條。
▋ 資料中心擴張,終於接上需求 微軟指出,本季新增 31 座資料中心,遍及五大洲,今年累計已達 88 座。過去幾季 Azure 的成長常被產能卡住,這次新產能提前上線,直接把營收推過預期。
更重要的是,商用未履約訂單(RPO)季增 510 億美元,而且訂單來源並不過度集中在 OpenAI 或 Anthropic 這類前沿模型實驗室,而是來自更廣泛的企業客戶。這件事很關鍵,因為它代表 Azure 的需求不是單點爆發,而是更接近可持續的企業導入。
▋ Copilot 不是只有故事,開始有規模 外界曾經質疑微軟的 M365 Copilot,認為它在生成式 AI 工具上不夠亮眼,也過度依賴 OpenAI。但最新數據顯示,Copilot 付費座位數已超過 3,000 萬,比三個月前的 2,000 多萬、六個月前的 1,500 萬持續放大。
執行長 Satya Nadella 還預告,本季稍晚會推出一款更整合的 Copilot 「super app」。市場對它的產品體驗仍有疑問,但至少從商業化速度來看,微軟已經不是空談概念。
▋ 現金流,是微軟最強的護城河 最新一季微軟自由現金流達 190 億美元,同時還回購 34 億美元 庫藏股。這意味著它不是靠借錢去撐 AI 故事,而是在持續創造現金的同時擴張投資。
這也是為什麼,當微軟維持 2026 年資本支出預期,並預告 2027 會計年度雲端仍會持續加碼 時,市場仍願意給它更高的信任:因為它看起來像是在能力範圍內全力衝刺,不是無底線豪賭。
Meta:當市場開始問「你到底要多久才回本」
Meta 的處境就完全不同。
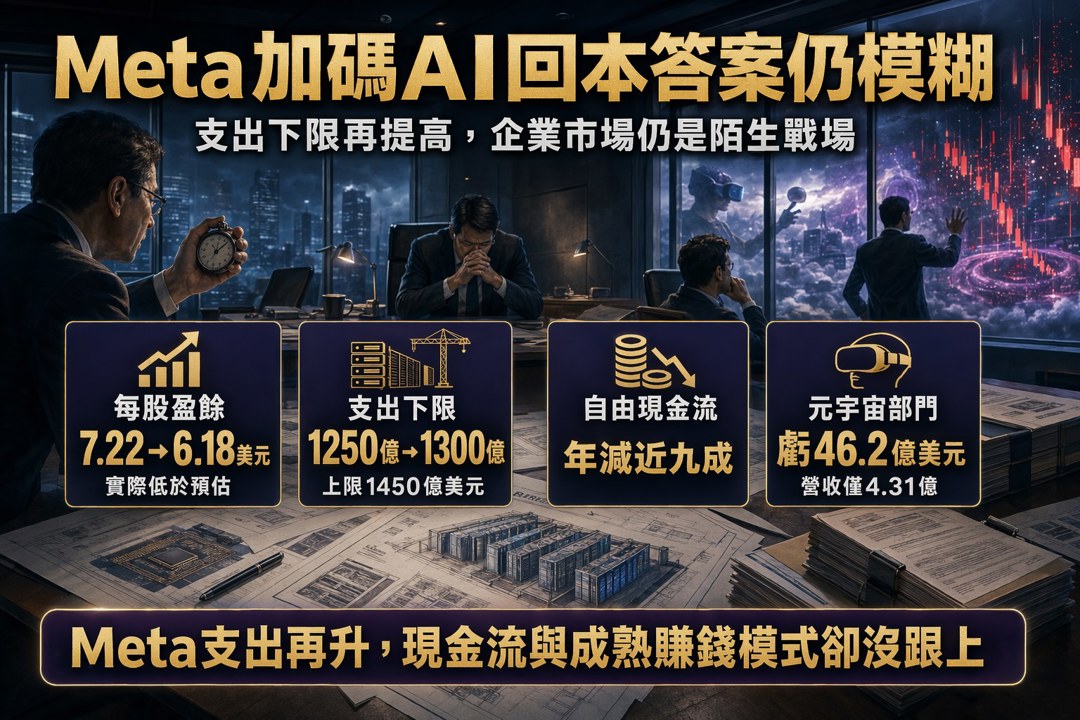
這一季,Meta 每股盈餘 6.18 美元,低於 LSEG 預估的 7.22 美元,財測也偏保守;同時公司還把 2026 年資本支出區間下限從 1,250 億美元上調至 1,300 億美元,上限維持 1,450 億美元。自由現金流更是年減近九成,盤後股價立刻重挫約 7%。
華爾街的不耐煩,幾乎毫不掩飾。
Bernstein 的 Mark Shmulik 直接在法說會上問:現在這些 AI 工具,看起來是不是只是一種「加強版搜尋」?他要 Mark Zuckerberg 說清楚,AI 到底什麼時候才會真正改變用戶行為。Goldman Sachs 的 Eric Sheridan 則追問,Meta 在 2026、2027 年究竟哪一條產品線能率先交出量化且明確的投資報酬率。
這種問題其實已經不是要不要投資 AI,而是在問:你燒掉的每一塊錢,什麼時候會回來?
▋ Meta 的策略像在先囤算力,再想商業模式 Meta 這幾年瘋狂購地、蓋 AI 資料中心,資本支出規模已能與微軟、Alphabet、Amazon 等超級雲端業者並列,但它至今還沒有建立起一個真正成熟的雲服務平台。
日前 CNBC 還報導,Anthropic 正與 Meta 初步洽談租用算力。Zuckerberg 在電話會議上也坦言,公司收到許多高於成本價的算力租用報價,正在考慮要短期出租,還是保留給自己的模型與工具開發。
問題就在這裡:Meta 想做的,不只是出租 GPU,還包括 API、生產力工具、AI agent 等等;但它同時又可能扮演買家與賣家兩種角色,商業邏輯變得更複雜。JPMorgan 的 Douglas Anmuth 就直接問,投資人需要更清楚了解這兩端的風險與獲利模式差異。
Zuckerberg 自己也承認,進軍企業市場對 Meta 來說是一塊「新肌肉」。但市場的焦點其實很簡單:你到底有沒有一個能持續變現的模型?
▋ Reality Labs 仍是股東耐心的大洞 Meta 還背著元宇宙投資的後遺症。本季 Reality Labs 在只有 4.31 億美元營收的情況下,虧損高達 46.2 億美元。這種燒錢速度,會讓投資人更難接受 AI 再來一輪長周期投入。
當一家公司的現金流已經明顯承壓,市場自然不會像對待微軟那樣寬容。因為問題不是「能不能投」,而是有沒有證據證明這筆投資值得被延長等待。
AI 資料中心,已經不是純科技議題
更大的變化,其實不只發生在財報裡,而是發生在政治與社會層面。
美國對 AI 資料中心的反感正在升高,而且這種反感不再只是輿論,而是開始變成監管與地方政治的實際壓力。
眾議院能源暨商務委員會民主黨領袖 Frank Pallone 已致函 SpaceX 與 xAI 負責人 Elon Musk,要求參觀田納西州孟菲斯附近的 AI 資料中心與電力設施,並批評由 Nvidia(NVDA) GPU 堆砌的「Colossus」機房,透過未取得許可的燃氣渦輪機供電,對當地空氣與居民健康帶來「巨大風險」。
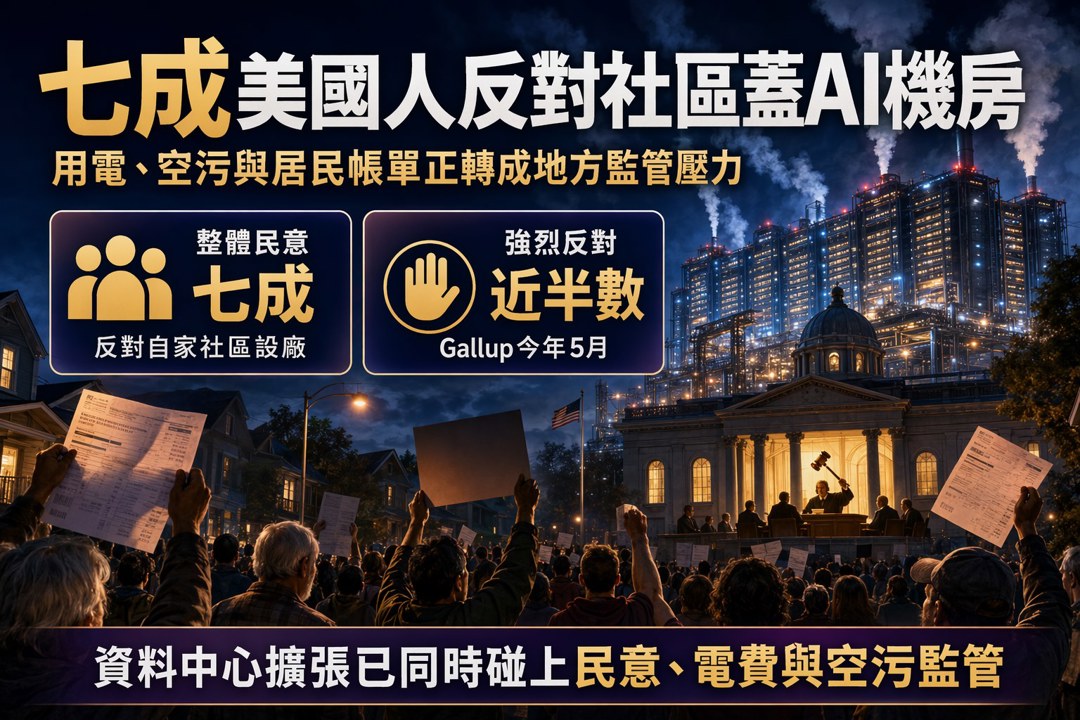
民意也不再含蓄。Gallup 今年 5 月的調查顯示,七成美國民眾反對在自家社區興建 AI 資料中心,其中近半數是「強烈反對」。這不是單一公司的問題,而是所有在全美大興土木的玩家都要面對的共同壓力,包括 OpenAI、Meta、Microsoft 與 Google。
新澤西州長 Mikie Sherrill 最近還簽署法案,要求資料中心業者支付「合理份額」電費,避免成本轉嫁給一般用戶。這代表地方政府已經開始把 AI 用電大戶當成需要額外約束的對象,而不是任其無限擴張。
華爾街開始用另一套標準看 AI
這一輪財報最值得記住的,不是誰喊得比較大聲,而是市場開始明確區分兩種公司:
一種像微軟,有需求、有現金流、有客戶基礎,也有紀律。
另一種像 Meta,有野心、有算力、有支出,但商業化還在追趕。
微軟本季在維持 2026 資本支出預估的同時,仍創造 190 億美元自由現金流,並預告 Azure 在 2027 會計年度第一季 的固定匯率成長率可望再升至 45%,高於市場原先約 42% 的期待。這種表現,讓市場願意相信它是在建未來,而不是亂燒錢。
反過來看 Meta,不但要面對 AI 策略被批評「散彈打鳥」,還得吞下 Reality Labs 長期虧損的壓力。這種情況下,即便 Zuckerberg 相信長期會有回報,資本市場也不會因為一個長期故事就無條件買單。
我一直覺得,投資最反人性的地方就在這裡:真正好的公司,往往不是最會講故事的,而是最早把故事變成數字的。
在利率仍高、通膨陰影未散、長天期公債殖利率逼近甚至突破 5% 的環境下,市場對「燒錢換成長」的容忍度,早已不如疫情時代。接下來幾季,投資人要看的不只是誰投得多,而是:
- 資本支出是否和自由現金流相容
- 客戶是否過度集中在少數 AI 實驗室
- 地方政府與社區反彈會不會拖慢機房建設
- 企業 AI 的商業化,究竟何時能真正回到股東手上
真正的不是誰砸得最多,而是誰能在回報、能源與社會接受度之間,找到可持續的平衡。
微軟這一季看起來先搶到優勢,但這場戰局還遠沒有結束。Meta 與其他超級雲端業者仍有翻盤空間,只是市場的耐心,正在一季一季縮短。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
12minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
anhour ago
【每週精選】2026/10/12-10/16 多空鎖股清單
anhour ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

