


Amazon(AMZN)被告掀ESG信任考驗,綠色溢價最後要靠什麼被證明


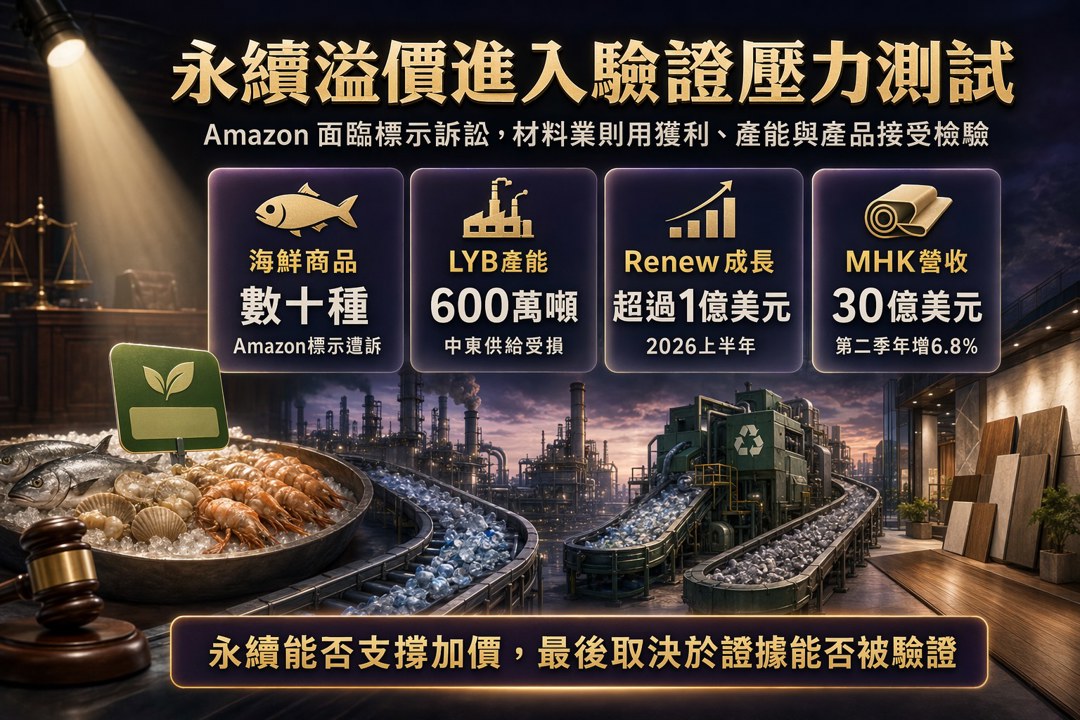
當「永續」變成估值溢價:Amazon 被告後,真正被檢驗的是誰的可信度?
「數字本身不會說謊,但數字背後的故事卻可以。」
我一直認為,ESG 最危險的地方,不是企業不做永續,而是把永續做成一種行銷語言。因為一旦「綠色」變成可以加價的標籤,市場就會開始追問:你到底是在改善供應鏈,還是在販售信任?
最近 Amazon(AMZN) 被消費者集體訴訟點名,正好把這個問題推到檯面上;另一邊,LyondellBasell(LYB)、Eastman Chemical(EMN)、Mohawk Industries(MHK) 這些化工與材料巨頭,則是在高成本、低需求、地緣政治與減碳壓力交織下,嘗試把永續從口號拉回資本支出、製程與財務報表。這兩條路,看起來都在談 ESG,但本質完全不同。
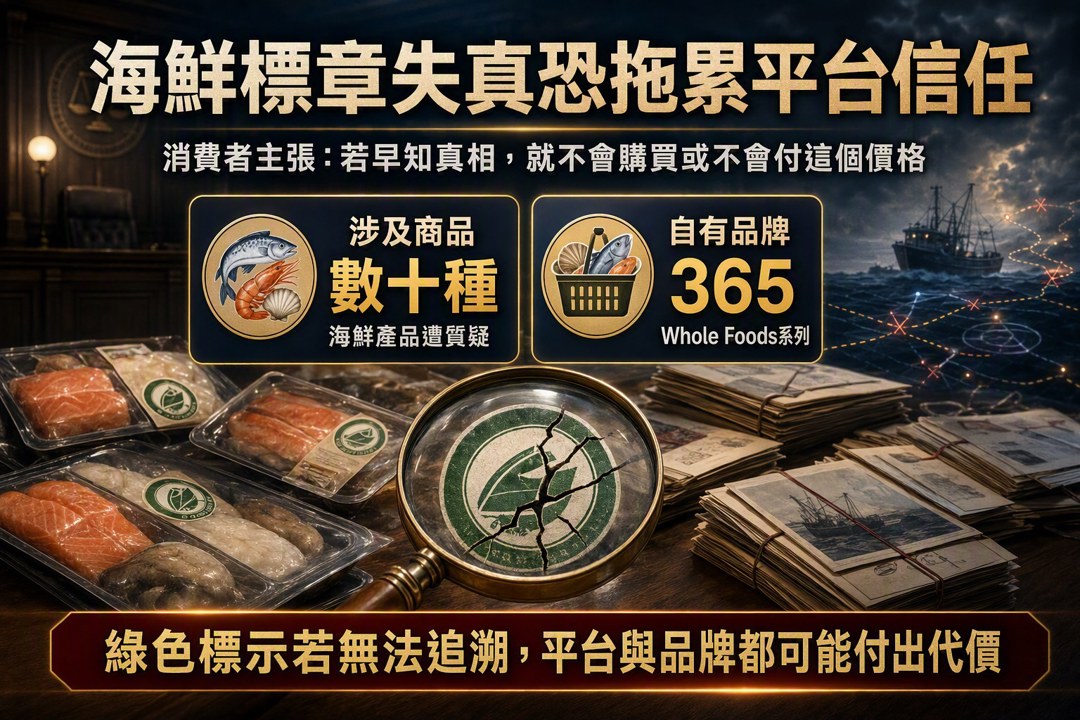
Amazon 案真正刺痛市場的,不是海鮮,而是信任
這起案件發生在美國華盛頓州西雅圖聯邦法院。原告主張,Amazon 在線上市集販售海鮮時,使用了像是 dolphin safe、responsibly sourced、sustainable、wild caught、MSC Certified Sustainable Seafood 這些字眼,讓消費者自然以為商品背後有可驗證、低環境衝擊的來源與捕撈方式。
但訴狀的核心指控很直接:這些標示未必真的能被證明。
問題不只是某幾款海鮮,而是整個全球漁業供應鏈本來就有資訊黑箱。部分漁船會關閉定位訊號,公開追蹤資料也有限,第三方很難確認漁獲是否真的符合所謂的「負責任」或「永續」標準。原告甚至直指,大量進口的野生捕撈海鮮,本身就未必具備永續性,卻被綠色語言重新包裝。
案件涵蓋 Amazon 平台上數十種海鮮產品,包含 Bumble Bee、Chicken of the Sea、StarKist,以及 Amazon 自有品牌 365 by Whole Foods Market。雖然這些品牌母公司沒有被列為被告,但訴訟已經要求依華盛頓州消費者保護法求償損害並追討不當得利。
真正值得注意的是,消費者的說法不是「產品不好吃」,而是 「如果早知道真相,我不會買,或至少不會付這個價格。」
這代表環保標章早已不是附加說明,而是價格溢價與品牌信任的核心來源。一旦標示失真,毀掉的不只是一個 SKU,而是平台、品牌與 ESG 敘事本身。
▋真正被審判的,不是綠色標語,而是可驗證性
投資市場常常高估「故事」的力量,低估「可驗證性」的價值。
Amazon 這起訴訟提醒我一件事:當企業把 ESG 變成銷售話術,監管與訴訟就會把它拉回現實。對平台型公司來說,最致命的風險不是短期退貨率,而是 公信力折價。一旦消費者開始懷疑平台上的永續標示,那接下來受到挑戰的,就會是整個 ESG 評等機制、第三方認證,以及市場對綠色溢價的定價方式。
這也是為什麼我認為,市場真正該關注的不是「有沒有貼永續標章」,而是 這個標章能不能被追溯、能不能被驗證、能不能經得起訴訟與監管的壓力。
LYB:地緣政治意外給了獲利,但管理層仍在做結構調整
與 Amazon 的信任危機相對,LyondellBasell Industries(LYB) 的故事更像是另一種現實主義。
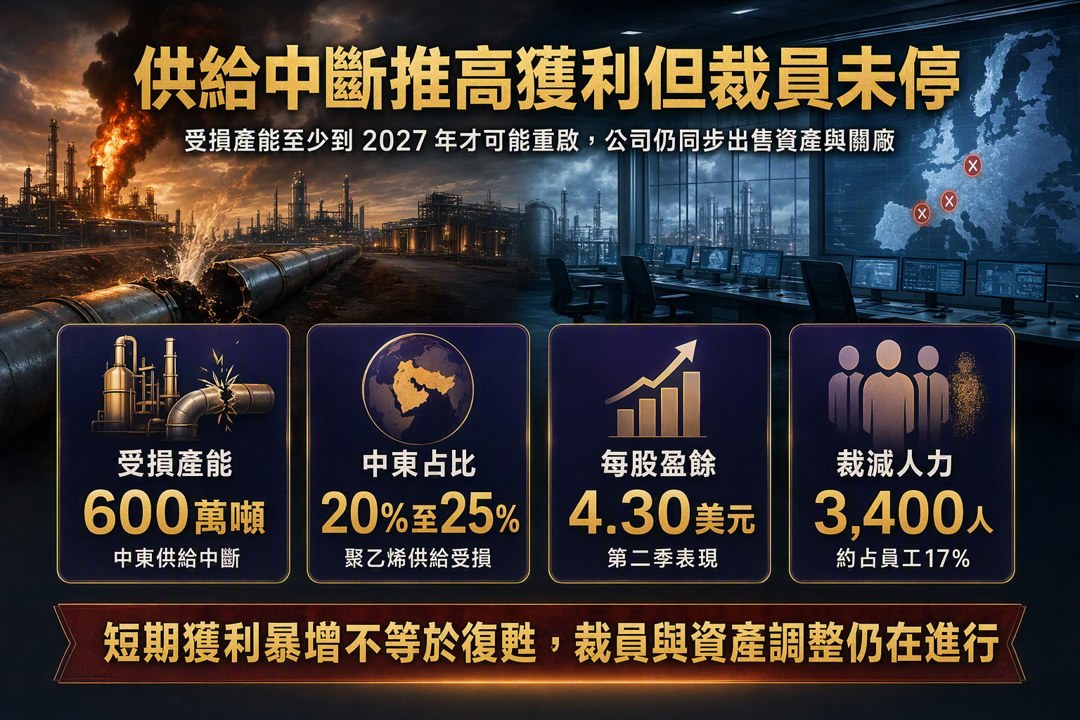
公司在最新財報中提到,中東衝突已對全球石化供應鏈造成重大破壞,約 600 萬噸、相當於 中東聚乙烯供給的 20% 至 25% 產能受損,預估至少要到 2027 年 才可能重啟。這種供給側衝擊,短期內反而推升了 LYB 的盈利能力:第二季 EPS 達 4.30 美元,EBITDA 達 21 億美元,較前一季放大三倍以上。
但我更在意的是,LYB 並沒有把這波意外紅利當成長期常態。公司已出售 四項歐洲資產,並預計關閉 Brindisi 廠;資本支出維持在 2026 年 12 億美元,同時將維持性資本支出壓低約 1 億美元。人力方面,裁減已達 3,400 人,約占總員工 17%。
這不是一間只會講減碳口號的公司,而是在做資產重整、現金流管理與產能優化。管理層也坦言,市場正常化恐怕要用「季」來看,而不是「月」。在宣布 8 月聚乙烯漲價每磅 0.10 美元 後,市場接下來要問的,已不是這次利差賺了多少,而是中國開工率是否上升、供給是否回補、這波紅利能否延續。
EMN:循環經濟不是口號,而是毛利與產能效率
Eastman Chemical(EMN) 的路線又更進一步。
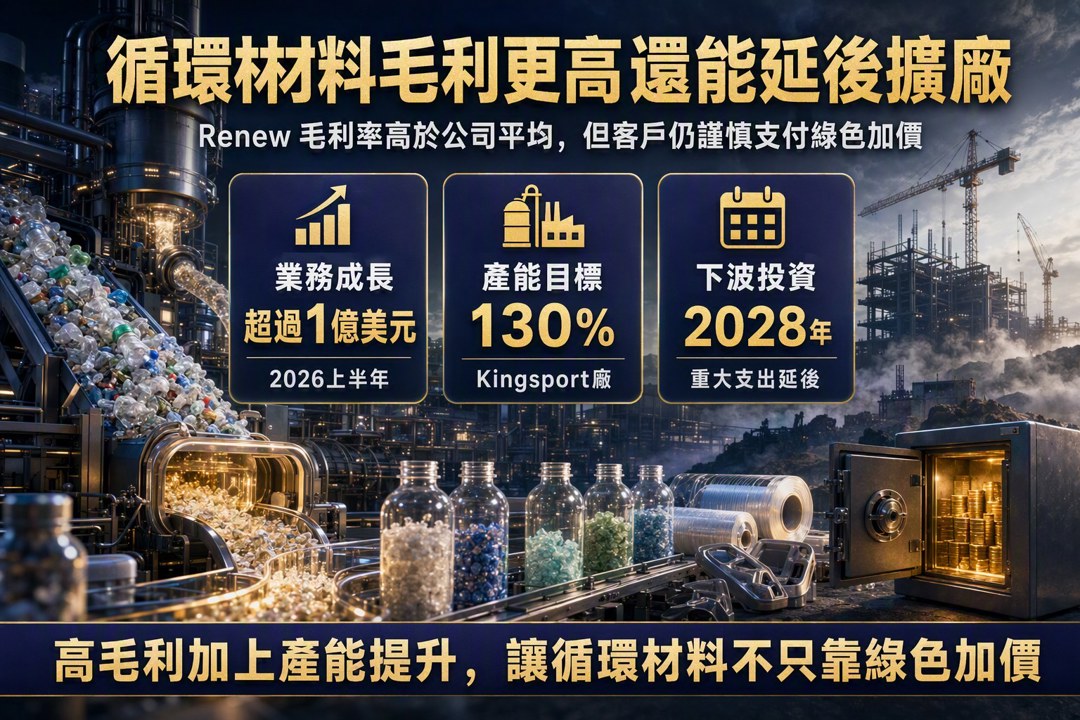
在終端需求偏弱、汽車、建築與消費耐久財都看不到明顯復甦的環境下,EMN 沒有把希望押在景氣反轉,而是持續推進 Renew 循環材料方案。公司表示,這套業務在 2026 年上半年 已帶動超過 1 億美元 的成長,其中大約一半來自高附加價值特殊產品,另一半來自 再生 PET(rPET)。
技術核心是 甲醇解(methanolysis) 平台,也就是用化學循環把塑膠重新拆解再製成高階材料。CEO Mark Costa 甚至明言,Renew 的毛利率 高於公司平均,並認為第一座甲醇解資產仍有望達成 2 億美元 EBITDA 的目標。
這裡最有意思的地方在於,EMN 並不是單純用「環保」包裝產品,而是把永續直接變成產能效率與資本回收。公司計劃對 Kingsport 廠 做 debottleneck,把產能拉到設計值的 130%,藉此把下一波重大資本支出延後到 2028 年。也就是說,循環經濟不只是道德敘事,還可以是財務紀律的一部分。
不過,管理層也沒有粉飾太平。他們承認整體經濟仍然 極度疲弱,客戶對支付綠色溢價相當謹慎,因此 Renew 的營收預期也較先前略為下修。只是我會說,這反而更接近真實世界:永續不會無限溢價,但若成本持續下降、技術逐步成熟,市場最後還是會接受它。
MHK:把回收材料做成品牌力,而不是只做 ESG 報告
Mohawk Industries(MHK) 則是在建材與地材市場,示範另一種永續打法。
公司第二季營收達 30 億美元,年增 6.8%;EPS 報告值 3.22 美元,調整後 EPS 3.67 美元,其中約 0.63 美元 來自關稅退稅的一次性利多。除了組織與倉儲整併、產能優化之外,MHK 也預期到 2027 年 能累積節省約 6,000 萬美元 成本。
但更值得注意的是產品端。MHK 將 Nike(NKE) 回收鞋材 Nike Regrind 應用到 Hero Rubber 地板,並在設計展 NeoCon 拿下三項大獎。這件事的意義不只是跨界合作,而是把原本可能是廢棄物的材料,重新轉化成具備高附加價值與品牌辨識度的商品。
這種模式的價值在於,它讓「永續」不再只是成本中心,而是設計語言、產品差異化與商業化能力的一部分。
真正的不是 ESG 有沒有做,而是有沒有穿過財務與驗證的壓力測試
把這三家公司放在一起看,畫面就很清楚了。
Amazon 的問題是:標示是否足夠真實?
LYB 的問題是:結構調整能否把短期紅利轉成長期競爭力?
EMN 的問題是:循環材料能否在成本與毛利之間找到平衡?
MHK 的問題是:回收材料能否成為品牌與產品力的一部分?
所以我會說,今天市場真正該關注的,不是企業有沒有講永續,而是它能不能拿出 可追溯、可量化、可驗證 的證據。因為一旦 ESG 成為估值的一部分,監管、訴訟與消費者就一定會回頭檢查這個故事到底是真是假。
Amazon 海鮮標示訴訟只是開始。接下來,企業要面對的不是「要不要做 ESG」,而是「你說的 ESG,到底能不能被證明」。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
22minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
39minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

