


金融股承壓、數位基建轉強,資金接下來會往哪裡走?


美債殖利率跳升先壓住金融股
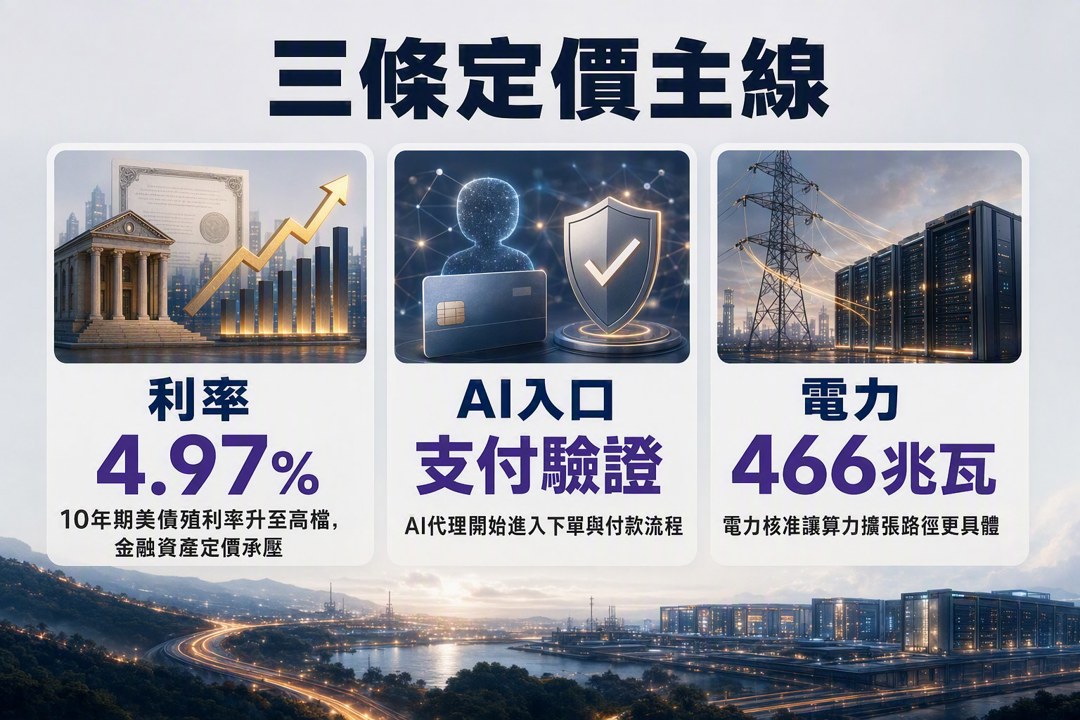
美國10年期公債殖利率在近期跳升近20個基點,攀到4.97%,市場風險偏好立刻降溫。美國勞工統計局公布8月CPI月增0.4%,符合預期,卻比7月的0.1%明顯加速,這讓利率上行的壓力更難忽視。
利率先動,資產定價跟著重算。SPDR金融類股ETF(XLF)今年9月8日至9月12日單週下跌1.46%,收在57.25美元,整體金融股賣壓明顯。大型權值股裡,皇家加拿大銀行(RY)回跌2.91%至205.90美元,萬事達卡(MA)跌2.82%至569.19美元,Visa(V)跌2.19%至370.45美元。
富國銀行(WFC)則是例外,今年9月8日至9月12日單週上漲1.23%,收在90.29美元。這種分歧說明,市場先把利率與通膨的壓力反映到金融股整體定價,再去區分不同公司的個別動能。
支付巨頭轉向AI身分驗證
本週另一個明顯變化,來自支付產業對AI代理的布局。螞蟻國際、萬事達卡(MA)與Visa(V)共同發起新倡議,目標是替代表用戶執行購買行為的AI代理建立標準化身分識別與驗證機制。
AI代理開始碰到支付入口。這件事的意義在於,當AI不只回答問題,還開始代表用戶下單、付款、發送指令,身分驗證就會變成支付網路的核心環節。對MA與V來說,標準若能先卡位,後續交易量、風控規則與商戶接入流程都有機會跟著重排。
但同一時間,支付股股價仍偏弱,說明市場先看到的是利率環境與估值壓力。AI身分驗證帶來的是中長線想像,短線定價仍受宏觀因素主導。
OpenAI衝擊金融資料與銀行合作鏈
金融服務生態圈本週的第二層壓力,來自競爭結構變化。FactSet(FDS)因OpenAI宣布推出金融服務專用版ChatGPT,股價今年9月8日至9月12日單週重挫17.01%至259.71美元。市場在交易的,是金融資料、研究與工作流程可能被AI重新切分。
Bancorp(TBBK)的跌勢更劇烈,單週狂跌25.26%至50.63美元。原因在於數位銀行Chime Financial(CHYM)斥資5.9億美元現金收購合作銀行Stride,並計畫把銀行業務整合至Stride,直接衝擊原有合作夥伴Bancorp(TBBK)。消息公布隔日,TBBK一度重挫約22.33%,反映市場對合作模式穩定性的重新評價。
合作關係的估值開始受測。這類公司過去靠平台、銀行或資料來源的分工賺取穩定費用,如今只要上游或平台端改變策略,原本看起來固定的收入結構就會立刻被重新定價。
私募資產與另類信貸也出現裂縫
另一條壓力線出現在另類資產管理公司。Blue Owl(OWL)將旗下對特殊材料製造商Loparex的貸款估值大砍至接近零,引發市場對其估值機制的疑慮,今年9月8日至9月12日單週回跌10.81%至10.56美元。這件事的關鍵不只是一筆資產減記,還在於投資人開始追問,私募信貸或另類資產的估值流程是否足夠保守。
TPG(TPG)同期下跌10.40%至47.69美元,主因是旗下Altus Power因火災事件遭工業房地產信託Lineage提起民事訴訟,且公司正評估出售Lyric業務。凱雷集團(CG)也跌11.33%至42.34美元,Circle Internet(CRCL)則下挫12.23%至90.60美元。
資產管理股的壓力來自兩端。一端是單一資產減記,另一端是訴訟與業務調整。當市場環境偏緊,投資人對這類公司的要求會更直接:資產估值、現金流穩定度與退出路徑,都要能被驗證。
數位基建與虛擬貨幣概念股逆勢走強
和金融股、資產管理股的壓力相比,數位基礎設施與虛擬貨幣概念股本週明顯轉強。Hut 8(HUT)今年9月8日至9月12日單週大漲11.93%至98.60美元,IREN(IREN)上漲5.23%至43.83美元。Ionic Digital(IOND)則在德州電力可靠度委員會(ERCOT)核准466兆瓦電力後,單週勁揚10.60%至83.39美元。CleanSpark(CLSK)也上漲8.66%至13.67美元。
電力核准與算力擴張連在一起。對這一類公司來說,電力不是背景條件,而是直接決定擴產速度與營運規模的關鍵資源。ERCOT核准466兆瓦,等於讓IOND的擴張路徑更具體,也讓市場願意先交易未來產能。
小型股則更分裂。Teamshares(TMS)飆漲18.63%至7.36美元,Stewards(SWRD)與Chaince Digital Holdings(CD)分別大跌21.60%與19.23%。這種走勢說明,資金雖然願意往數位基建與虛擬貨幣題材移動,但最後仍會挑選能把電力、算力與營運規模講清楚的標的。
市場正在同時重算利率、AI與電力
這一週的金融市場,表面上是金融股承壓、數位基建轉強,底層則是三條線一起在變:利率上行壓縮資產定價,AI開始碰到支付與資料入口,電力與算力成為擴張速度的硬約束。若10年期美債殖利率維持在高檔,金融股與高估值服務股的波動還會很大;若AI代理的支付標準持續推進,MA、V這類公司會多一條中長線敘事;若電力核准與算力部署持續落地,HUT、IREN、IOND、CLSK這類標的會繼續吃到市場資金。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

