


Robotaxi 戰火燒到 Waymo,Alphabet 估值能否撐住?


Tesla把 robotaxi 戰局推進到價格與規模
Tesla 在奧斯汀發表 Cybercab,等於正式把戰場推到 Waymo 面前。Waymo 先跑,Tesla 後發,但市場開始重新估算兩邊的護城河,因為這條賽道最後拼的,不只技術成熟度,還有車隊擴張速度與單位成本。
Waymo 目前仍是美國商業化 robotaxi 的領跑者,從 2018 年在鳳凰城開始運營,到 2024 年已經擴展到舊金山和洛杉磯,累計完成超過 1,000 萬次付費乘車。這組數字說明它已經證明產品可行,也建立了早期的使用者習慣。
Waymo 先起跑,但硬體成本是長期壓力
Waymo 的車輛主要來自第三方製造商,硬體成本明顯高於 Tesla 自產自用的模式。Cybercab 從車體到軟體都由 Tesla 自製,市場因此把它視為更有機會壓低每公里營運成本的方案。
這種差異很關鍵,因為 robotaxi 的競爭最後會回到兩個問題:車隊能擴多快,單車能跑多便宜。Waymo 的技術與安全紀錄讓它先取得市場位置,但 Tesla 的製造體系讓它有條件用更低票價去打價格戰。
Alphabet 股價反應平淡,Waymo 的估值想像被重估
Alphabet(GOOGL) 9月4日收盤報 335.31 美元,跌 1.11%,盤後回升到 335.79 美元。這代表市場當下並沒有把 Cybercab 視為會立刻衝擊 Alphabet 核心獲利的事件,因為廣告業務仍是 Alphabet 的主體。
我比較在意的是,Waymo 過去被市場視為 Alphabet 估值中的高想像空間資產,Tesla 正式進場後,這塊估值彈性開始被重新拆解。股價跌幅不大,說明市場還在觀望;估值邏輯的變化,已經先於財報反映。
台股沒有直接標的,供應鏈要看客戶組合變化
台股沒有直接押注 Waymo 的管道,但自駕車感測器、光達(LiDAR,自動駕駛的核心感測元件)、車用鏡頭等方向,仍有間接供應商。若 Tesla 的車隊擴張速度加快,而 Waymo 的採購節奏同步放慢,台灣車用電子廠的客戶結構就可能出現分化。
這裡我會追的是法說會上的訂單能見度,而不是只看單一題材熱度。對供應鏈來說,真正有意義的是客戶導入節奏、量產節奏與採購排序,這些會直接反映在訂單分配上。
Tesla 看成本,Waymo 看安全與監管
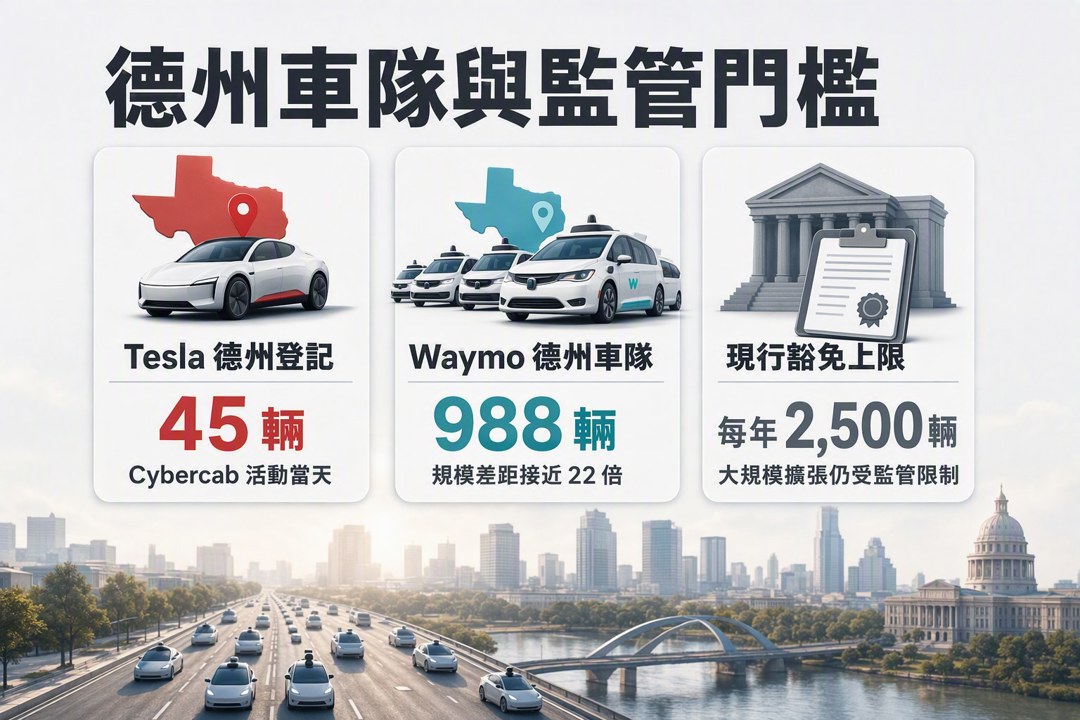
Tesla 的優勢在製造成本,Waymo 的優勢在技術安全紀錄和監管關係。奧斯汀活動當天,Cybercab 在德州登記的自駕車只有 45 輛,Waymo 在德州則有 988 輛,規模差距接近 22 倍。
監管仍是 Tesla 的主要限制,美國聯邦安全標準目前仍假設方向盤後方有人,現行豁免上限每年 2,500 輛。這代表 Tesla 即使在產品敘事上搶到聲量,要把聲量轉成大規模車隊,仍需要監管空間持續打開。
接下來要盯 Waymo 擴張速度與 Tesla 豁免空間
Waymo 下一季公布的每週行程數,目前約 25 萬次,我會看它能否維持 10% 以上成長。若低於這個速度,代表擴張開始碰到瓶頸,市場會更在意補貼與定價壓力。
Tesla 這邊則看年底德州登記車輛數能否突破 500 輛。若突破,代表監管豁免空間開始打開,Waymo 原本領先的監管優勢會被稀釋。對 Alphabet 來說,Waymo 仍屬於估值附加題;對市場來說,接下來三個月的重點是,Tesla 搶市場的速度會不會快到迫使 Alphabet 對 Waymo 追加投入,進一步牽動整體獲利結構。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
18minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
anhour ago
【每週精選】2026/10/12-10/16 多空鎖股清單
anhour ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

