


ValueAct大洗牌轉進平台型資產,Amazon與PayPay誰先交出獲利


ValueAct 第二季13F 的持股重排,指向平台型資產
ValueAct Capital 最新揭露的第二季13F,把持股版圖重新洗過一輪。清倉 The Walt Disney(DIS),加碼 Amazon(AMZN)、Spotify(SPOT)與 Rocket Companies(RKT),再新建 PayPay(PAYP)部位,同時大幅減碼 MongoDB(MDB)與 Roblox(RBLX)。這份名單本身就很直白:資金配置往數位交易、金融服務與可擴張平台移動。
我會先把它當成一份資金偏好的樣本來看。ValueAct 不是只做短線輪動的機構,它過去也常伴隨治理介入、董事會溝通與策略調整。因此,第二季這次調整,讀起來更像是對商業模式的再排序。
PayPay、Amazon、Spotify 拉高權重,Disney 全數退出
最受市場注意的動作,是新建 PayPay(PAYP)持股,約215.5萬股。對這類偏激進、又重視治理參與的基金來說,初始部位通常代表它願意把資本與注意力一起放進去。PayPay 對應的是數位支付、商戶金融服務與交易資料價值,這一類業務的特徵很清楚:擴張速度快,且能往更高頻的金融服務延伸。
Amazon(AMZN)也繼續加碼,持股從288.5萬股升至294.2萬股。這裡的重點不只在零售,更在雲端基礎設施與廣告平台帶來的現金流。Amazon 的業務結構較完整,能同時承接消費、雲端與廣告三條線,這也是它在高利率環境下仍具吸引力的原因。
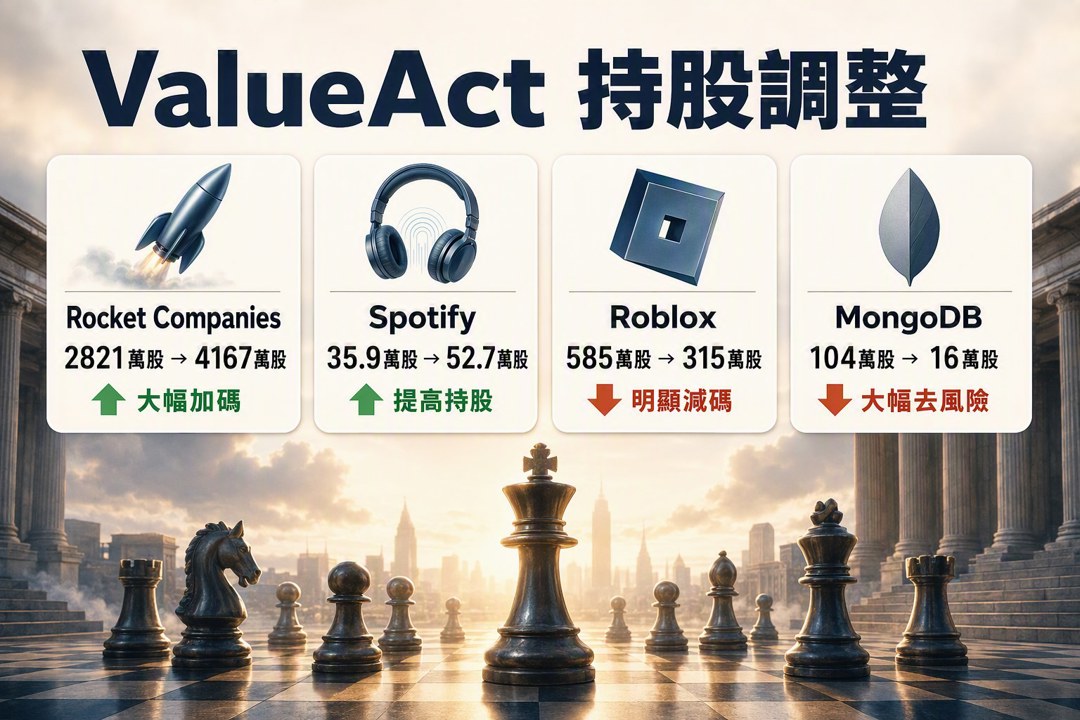
Spotify(SPOT)的持股從35.9萬股提高到52.7萬股。Spotify 的商業模式比傳統娛樂公司更接近平台:訂閱收入加上廣告變現,創作者、聽眾與廣告主都能被同一套系統串起來。這和需要大量前期內容投入、並承受票房與內容成本壓力的娛樂公司,風險結構差很多。ValueAct 同季清倉 Disney(DIS),方向也因此相當清楚。
Rocket、Toast、CBRE:科技加服務的組合在加重
另一個變化,是 ValueAct 對 Rocket Companies(RKT)的持股從2821萬股拉高到4167萬股。這是很大的增幅,反映它看好房貸流程的數位化,也看好金融科技工具在申請、評估與服務流程中的效率提升。若把這筆交易放回美國房市,意思並不難懂:它押的是房市需求仍有底盤,同時押的是科技能持續改善金融服務的毛利與效率。
同樣的邏輯,也可從 Toast(TOST)與 CBRE Group(CBRE)的增持看出來。Toast 是餐飲支付與系統平台,CBRE 則是商用不動產服務龍頭,兩者都帶有「科技加服務」的特徵。ValueAct 顯然偏好那些能用資訊系統提高營運效率、再把效率轉成議價能力與現金流的企業。
這一組持股合在一起,代表它的資金配置更集中在可擴張的平台型公司,而不是依賴單一內容週期或單一產品熱度的標的。
Roblox、MongoDB 大砍,利率環境對高估值成長股不友善
ValueAct 第二季也明顯降低對高成長軟體與遊戲平台的曝險。Roblox(RBLX)持股從585萬股砍到315萬股,MongoDB(MDB)則從104萬股降到16萬股,接近大幅去風險。Roblox 代表的是遊戲創作平台與社群經濟,MongoDB 則是 NoSQL 資料庫的重要公司,兩者都屬於成長故事鮮明的標的。
問題在於,這類公司對估值與資金成本的敏感度很高。當利率仍偏高、資金成本上升時,市場對高估值成長股的容忍度就會下降。ValueAct 在這個時間點縮減部位,透露出它更在意現金流、商業模式成熟度與資本回收效率。
除了這兩檔之外,它也同步減少 Liberty Live(LLYVA)(LLYVK)與 Simpson Manufacturing(SSD)的部位。前者與娛樂、媒體及活動產業連結較深,後者則偏向建材與結構系統。這些調整都朝同一個方向走:降低受週期與傳統消費循環影響較大的曝險。
這波調整更像資本配置轉向,也方便未來治理介入
從激進投資的角度看,ValueAct 這次動作不只是單純換股。它過去一向擅長在持股後參與董事會、和管理層溝通,進一步推動策略調整。當它把資本集中到 PayPay(PAYP)、Amazon(AMZN)、Spotify(SPOT)、Rocket Companies(RKT)這類平台與金融科技公司時,未來若要提出治理主張,影響力也更容易集中。
我認為,這份13F比較重要的訊號,是資金流向平台型資產的輪廓更清楚了。Disney、Roblox、MongoDB 這些標的各自都有自己的基本面故事,但在 ValueAct 這次配置裡,優先順序明顯往數位交易、雲端、廣告、金融科技與服務平台集中。
市場上也可以保留另一種解讀:這些動作可能包含個別估值與風險報酬的管理,不必直接推到整個娛樂或軟體產業都轉弱。MongoDB 的減碼,也可能帶有持股集中度控制的成分。可確認的部分是,機構資金在利率、消費行為與企業 IT 支出重新定價的環境裡,確實更傾向流向平台加現金流的公司。
接下來要看的,是這些被加碼的公司能否把平台優勢轉成更穩定的獲利與股東回報。若高利率環境延續,而成長股的估值又持續壓縮,ValueAct 這一輪調整就會更像提前站位;若平台企業的獲利改善跟不上,這批持股的耐心也會受到考驗。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
18minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
35minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

