


Meta推首款付費AI工具,下一季財報會開始認列了嗎?


Meta把 Muse Code 變成第一條付費 AI 產品線
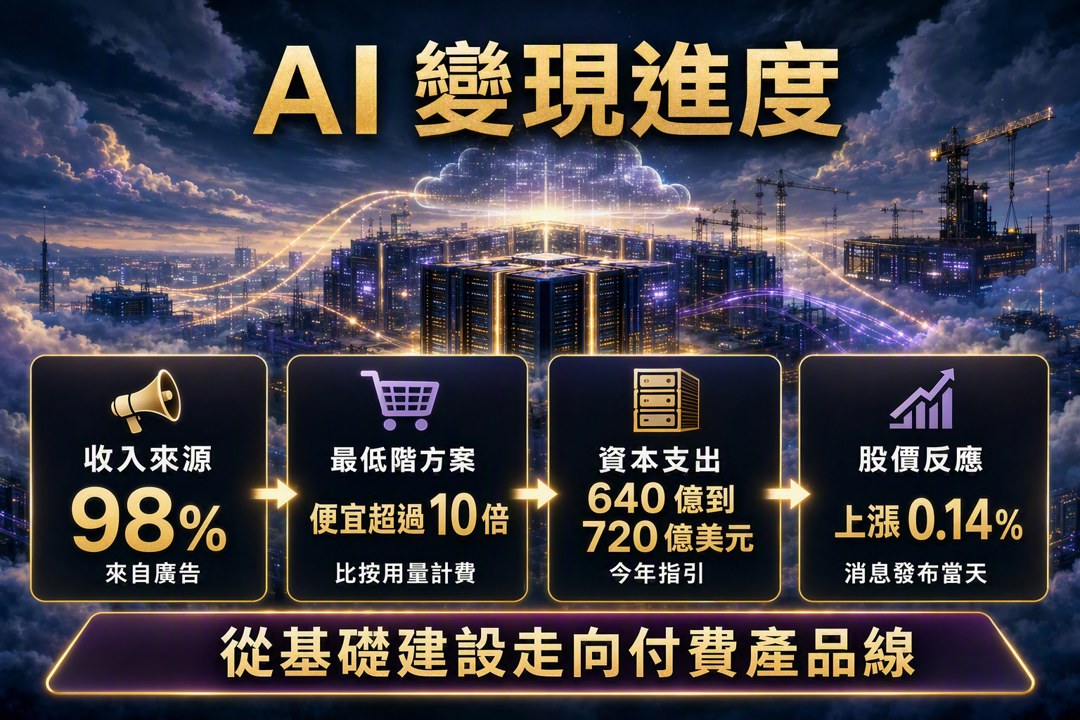
Meta剛推出第一款 AI 程式開發工具 Muse Code,直接碰上 Anthropic 和 OpenAI。這件事的重點在於,Meta 開始把 AI 從燒錢的基礎建設,推向能收費的產品線。對一家 98% 收入來自廣告的公司來說,這一步的意義很大,因為它碰到的是收入結構,而不只是產品展示。
祖克柏去年六月從 Scale AI 挖來 Alexandr Wang 主導 AI 產品策略,這是他重整 AI 部門最關鍵的一步。過去一年,Meta 密集推出 Muse Spark 系列模型,幾乎都以免費或開源形式釋出,商業化路徑並不清楚。Muse Code 採取付費訂閱模式,代表 Meta 開始把 AI 當成收入來源來經營。
低價切入開發者市場,換的是數據與用戶
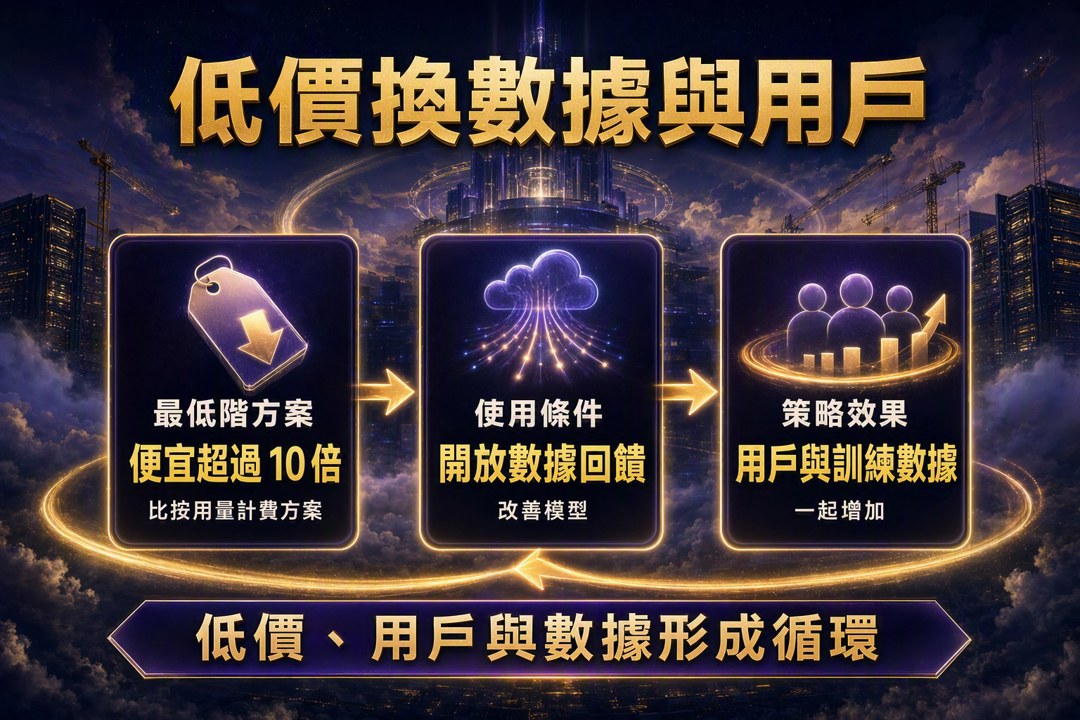
Muse Code 的定價很直接,最低階方案標榜比按用量計費方案便宜超過 10 倍,開發者只要開放數據回饋給 Meta 改善模型,就能使用。這種策略有兩個效果。第一,Meta 有機會快速累積用戶。第二,模型訓練數據也會一起增加,形成循環。
風險同樣明顯。Anthropic 和 OpenAI 的定價高,背後反映的是企業客戶願意為穩定性與隱私保障付費。Meta 先用低價切進去,能否留住有付費能力的大型企業客戶,還需要時間驗證。對大型客戶來說,價格只是其中一個條件,採購決策還看部署穩定度、資料治理與長期服務能力。
資本支出 640 億到 720 億美元,AI 需求開始要看兌現
Meta 今年資本支出指引高達 640 億到 720 億美元,主要用於資料中心擴建和 AI 算力。Muse Code 推出之後,這些投資開始往產品端轉化,資料中心需求短期也不會縮手。這一段對台股供應鏈很重要,因為伺服器、電源管理、散熱模組等廠商,接下來要看 Meta 相關訂單的交期與能見度。
我會特別留意法說會上,Meta 相關需求是否延伸到 2026 年。若交期拉長、訂單能見度上升,代表資本支出已經開始對應產品落地;若供應鏈仍只看到零散需求,資本支出的壓力就還停留在建設階段。
OpenAI 與 Anthropic 壓力有限,中階平台先受衝擊
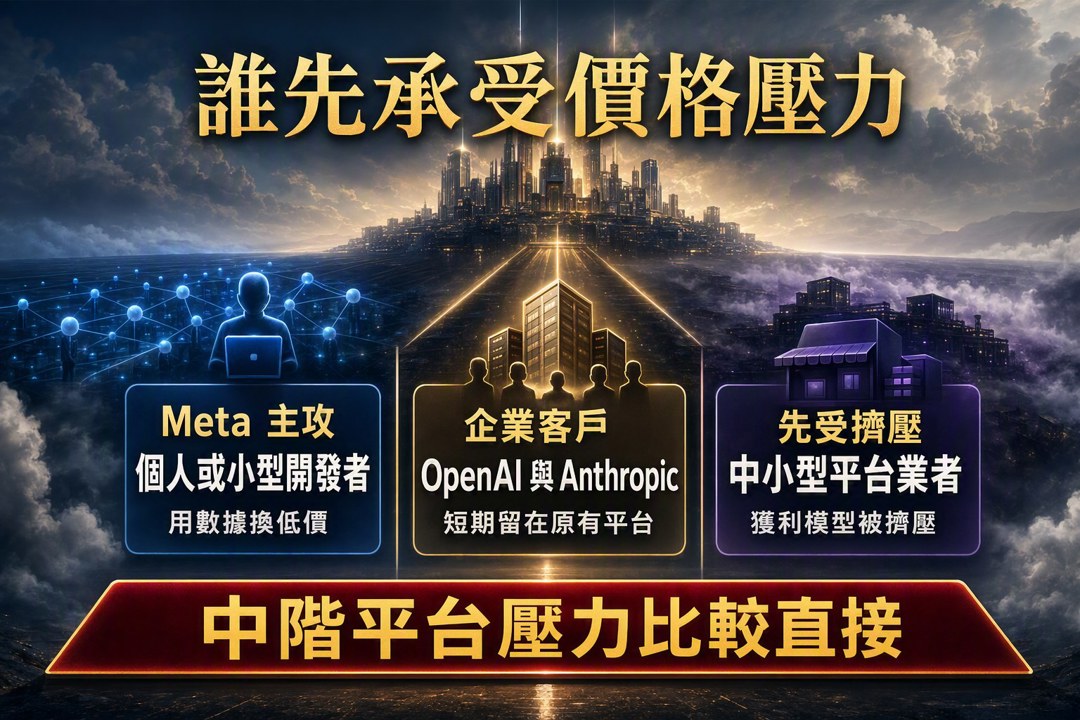
Muse Code 進場後,AI 程式開發市場的競爭會更激烈,整體定價也會被壓低。對 OpenAI 和 Anthropic 來說,Meta 主攻的是願意用數據換低價的個人或小型開發者,高付費企業客戶短期仍會留在原有平台。Meta 對這兩家的衝擊,較集中在市場教育與價格帶下壓。
我認為壓力比較直接的,是介於兩者之間、靠中階 AI API 工具維生的中小型平台業者。這些公司沒有 Meta 的流量,也沒有 OpenAI 與 Anthropic 那種企業黏著度,價格一旦被往下壓,獲利模型會先被擠壓。
股價反應平淡,市場還在等財報數字
消息發布後,Meta 股價幾乎持平,當天僅微幅上漲 0.14%。這代表市場目前把 Muse Code 視為有潛力的早期產品,但還沒有直接給出營收估值。股價的反應很克制,顯示投資人還在等它從故事變成財報項目。
下一季法說會若首次揭露 AI 工具的付費用戶數,或提供 AI API 使用量成長率,市場就會開始把它當成獨立的營收增長引擎。若接下來三個季度,AI 工具收入仍無法從廣告以外項目單獨披露,市場對這條產品線的評價就會保守很多。
接下來先看兩個數字
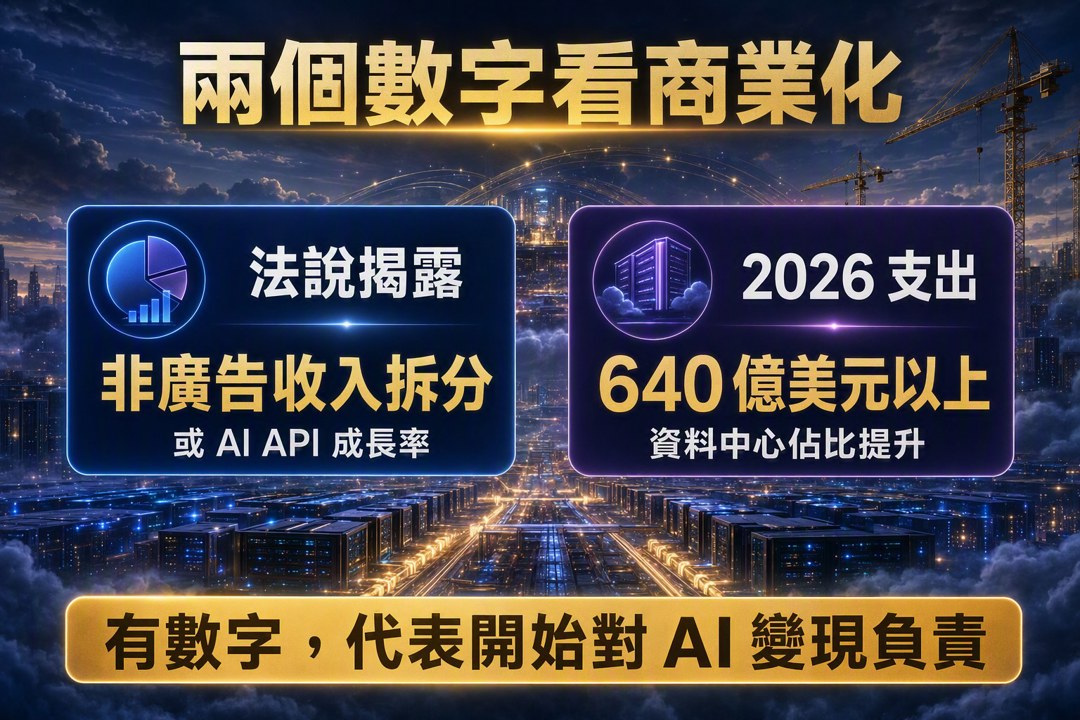
我會先看下季法說會是否首次揭露非廣告收入的拆分數字,或至少給出 AI API 使用量成長率。有數字,代表 Meta 開始對 AI 變現負責。沒有數字,代表祖克柏還在養用戶,收費節奏仍偏慢。
第二個觀察點是 2026 年資本支出指引是否仍維持在 640 億美元以上,且資料中心相關佔比是否繼續提升。如果支出維持甚至擴大,代表內部對 AI 產品線轉換率有信心;如果下季就下修,Muse Code 和 Muse Spark 的商業化進度就要重新評估。現在買的人看的是第二條收入曲線,現在等的人看的是 AI 工具會不會進到收入欄位。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
上班族型交易者-起漲週風箏 策略文
anhour ago
2026/10/16 尼克萊RS強勢股全清單&大盤附表
4hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
4hours ago
2026.10.16 期指實戰錄 - VVIP 限定
4hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
6hours ago
收藏內容 讓好文不錯過

