


AI支出擠壓現金流,資金為何又回頭買科技七雄?


AI資本支出推高市場定價邏輯
哥倫比亞商學院教授Stijn Van Nieuwerburgh在布魯金斯學會活動上提出一個很直接的判斷:這波AI基礎建設支出,相對整體經濟的占比,將超過美國過去多次重大轉型,包含運河、鐵路、電氣化、高速公路與電信投資潮。這個規模一拉高,市場就開始重新計算誰能承受長期投入,誰會先被現金流壓力卡住。
資本支出開始改寫估值邏輯。TMX VettaFi研究主管Todd Rosenbluth提到,投資人現在更在意自由現金流(FCF)、股東權益報酬率(ROE)、淨債務槓桿與獲利穩定性。這代表市場看公司的方式,從「成長有多快」轉向「這些成長要花多少錢撐出來」。
升息環境把這個變化放大得很明顯。Potomac Fund Management經濟策略師Shawn Snyder指出,多數企業債務與10年期美國國債連動,當殖利率維持在5%上方,投資人自然會把資金往更高品質的標的移動。部分直接參與AI建設的IPO案件據傳延後,也反映市場對高槓桿、高燒錢模式的容忍度下降。
科技巨頭的自由現金流開始吃緊
晨星分析師Zachary Evens觀察到,投資人現在不只看AI題材,還會檢查它背後的支撐力。企業是否有足夠大的用戶基礎、可行的商業模式,以及能否把投入轉成可持續收入,變得比單純的敘事更重要。
Raymond James在今年8月的報告裡指出,到2026年第二季,整體資本支出已經超過營業現金流,讓自由現金流轉為負值。這個訊號很關鍵,但它不等於這些科技公司失去獲利能力。報告強調,問題在於AI投資規模太大,現金流一時覆蓋不了支出,並不是營運本身轉弱。
科技股仍賺錢,現金分配壓力上升。標普500科技類股的自由現金流殖利率,仍大致接近標普500指數4%的平均水準。這意味著市場不是在否定科技巨頭的賺錢能力,而是在重新評估資本密集度、回收期與槓桿風險。
資料中心建設的變化也說明了這件事的強度。自2023年12月以來,AI資料中心建設支出增加了510億美元,其他民間建設支出則減少1,200億美元。這種擠壓關係顯示,AI投資已經從單一產業故事,變成影響更廣泛資本配置的力量。
自由現金流ETF吸金,品質因子重新受寵
Morgan Stanley在今年7月的報告中提到,能創造持續自由現金流、維持競爭優勢、同時有效配置資本的企業,更能承受經濟不確定性。這套標準直接反映在ETF資金流上。
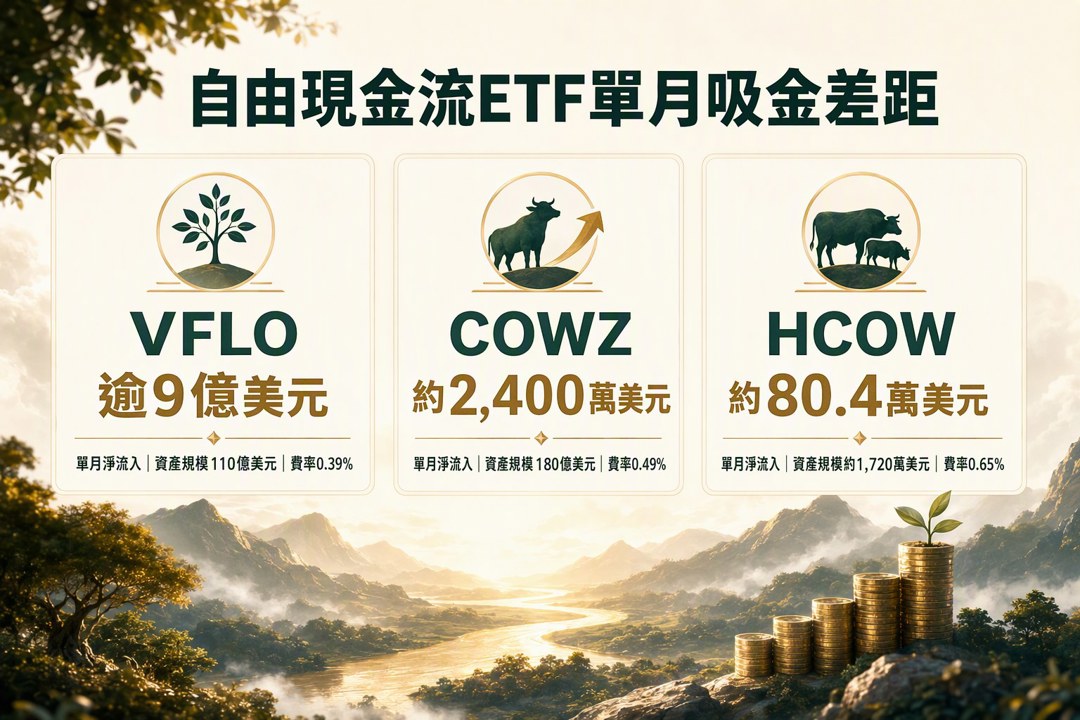
資產規模110億美元的VictoryShares Free Cash Flow ETF(VFLO)過去一個月淨流入超過9億美元,年費率0.39%。資產規模180億美元的Pacer US Cash Cows 100 ETF(COWZ)同期只吸引約2,400萬美元,費率0.49%。兩檔基金都把自由現金流當作核心篩選條件,但資金流差距很大,代表市場對產品定位與組合內容也有明顯偏好。
這些ETF的持股範圍並不只集中在大型科技股。VFLO最大持股是美光(MU),COWZ最大持股是高通(QCOM),前十大持股還涵蓋醫療保健、能源、專業服務、保險與國防等產業。換句話說,資金在找的,是能把現金留下來、而且獲利結構夠穩的公司。
高品質ETF比單純追熱門更受歡迎。Amplify COWS Covered Call ETF(HCOW)結合現金流與掩護性買權策略,過去一個月淨流入約80.4萬美元,費率0.65%。這檔基金資產規模仍只有約1,720萬美元,顯示收益型產品有需求,但高費率與選擇權結構也限制了資金放大速度。
Pacer今年稍早又推出Pacer S&P 500 Quality FCF R&D Leaders ETF(QFRD)與Pacer S&P 500 Quality FCF High Dividend ETF(QFHD)。前者鎖定標普500中研發強度高、自由現金流利潤率也高的50家公司;後者則要求連續五年穩定配息,並符合高自由現金流標準。這類產品的共同點很清楚:市場現在要的是能投入、能賺錢、也能配回來的企業。
科技七雄回來了,動能基金退潮
iShares MSCI USA Quality Factor ETF(QUAL)過去一個月淨流入約3.08億美元,費率0.15%,前四大持股是微軟(MSFT)、蘋果(AAPL)、輝達(NVDA)與Meta(META)。這檔基金截至9月28日上漲約13%,大致跟標普500持平,但它的持股結構說明一件事:品質因子仍離不開大型科技巨頭。
JPMorgan U.S. Quality Factor ETF(JQUA)今年以來上漲約18%,單月吸金約3億美元,費率0.12%,前八大持股全是科技股,包含Meta(META)、微軟(MSFT)、輝達(NVDA)與Alphabet(GOOGL)。WisdomTree U.S. Quality Growth Fund(QGRW)今年以來上漲近17%,單月淨流入約1.53億美元,費率0.28%,同樣集中在科技龍頭。市場在買品質時,最後還是回到現金流穩、護城河深的超大型科技公司。
動能基金的情況則開始降溫。iShares MSCI USA Momentum Factor ETF(MTUM)今年以來大漲逾26%,但本季以來下跌7.7%,創下2022年第二季以來最差單季表現,過去一個月還遭贖回約50億美元。這說明資金過去追逐熱門晶片與記憶體股的速度,近期明顯放慢。
輝達之外,微軟、亞馬遜與Alphabet的現金流更耐看
Roundhill Magnificent Seven ETF(MAGS)在2026年上漲不到9%,一度落後標普500,但過去一個月反而上漲近3.5%,當時標普500表現偏弱。Questar Capital Partners投資長Richard Reyle認為,今年熱錢集中追AI概念,讓科技七雄一度落後;等到市場開始擔心AI投資過熱,這些巨頭又重新回到資金視野。
Reyle的看法有一個很實際的重點。除了輝達(NVDA)之外,微軟(MSFT)、亞馬遜(AMZN)與Alphabet(GOOGL)都有成熟的核心業務,能持續創造大量現金流,而且這些收入來源並不完全依賴AI。這種商業結構,讓它們在AI資本支出壓力升高時,仍保有較高的防守能力。
Neuberger Berman董事總經理Charles Kantor也持相近觀點。他認為,市場對科技巨頭自由現金流轉負的疑慮存在,但若從更長週期看,這些龐大投資有機會帶來高回報。對我來說,這段話的重點很清楚:AI支出會繼續壓縮短期現金流,真正決定股價中長期表現的,還是誰能把資本支出轉成持久的營收與護城河。接下來要看的,會是資料中心上線後的收入釋放速度,以及自由現金流何時重新回到擴張軌道。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
4
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
5
【籌碼K線 1月登入禮】籌碼集中股(4)
【00406A】10/16 操作日報|經理人趁回檔大買,大立光持股翻倍!
7minutes ago
【走圖教室】誠美材(4960)強勢飆漲後出現高檔爆量!主力出貨訊號與多頭退場時機|走圖小天后林穎
41minutes ago
【每週精選】2026/10/12-10/16 多空鎖股清單
44minutes ago
【00985A】10/16 操作日報|大砍ABF富邦金,資金換手轉進航運
anhour ago
[欄位異動公告]預計於 2026/11/09(一) 執行 (影響表格:港股上市公司基本資料)
anhour ago
收藏內容 讓好文不錯過

