


微軟(MSFT)財報後走強,AI資本開支真正要驗證的是現金流


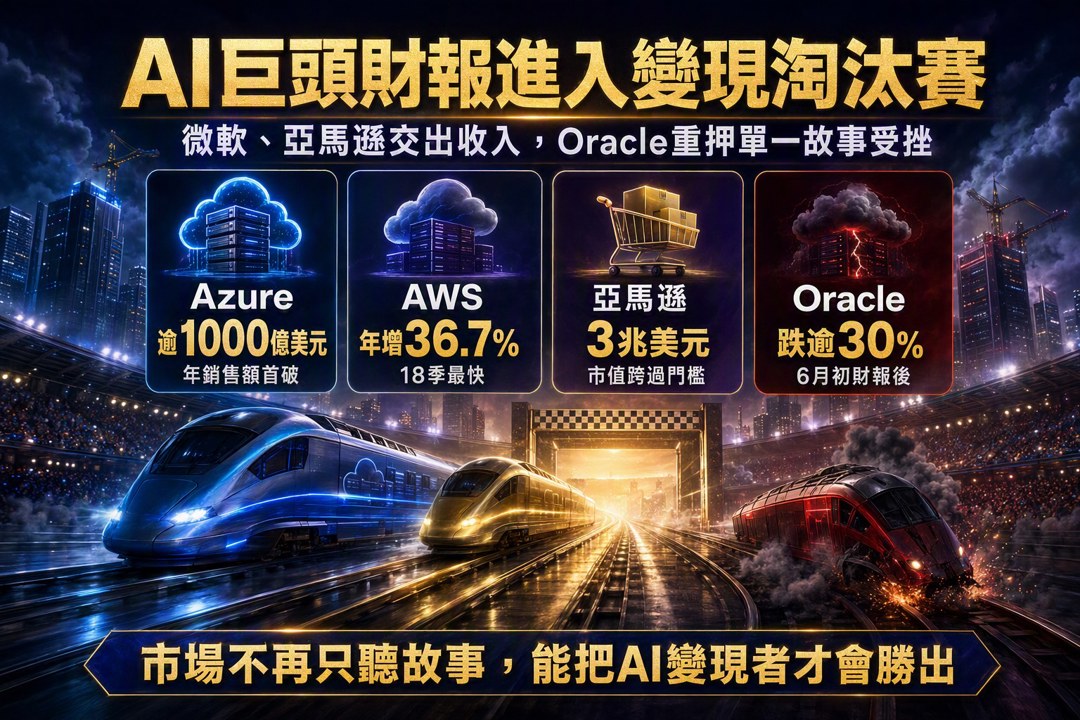
財報不是重點,真正要看的是 AI 資本開支能不能轉成現金流
「市場不缺故事,缺的是能把故事變成數字的人。」
這句話放在這一輪美股 AI 行情,再貼切不過。
微軟和亞馬遜最新一季財報一出來,AI 題材立刻重新獲得市場信心,先前被質疑的雲端與資料中心支出,也因為實際營收數字而被暫時壓下。微軟股價單週大漲超過 5%,亞馬遜也跟著走高,並且市值正式站上 3 兆美元,成為全球第一家達到這個門檻的公司。對投資人來說,這不是單純的股價反彈,而是市場開始重新評估:AI 投資到底是燒錢,還是已經在變現。
微軟:Azure 破千億美元,市場終於看到規模化
我一直認為,真正值得看的不是「微軟有沒有在投 AI」,而是它能不能把 AI 投資轉成雲端收入與現金流。
這次微軟交出的答案相當直接:
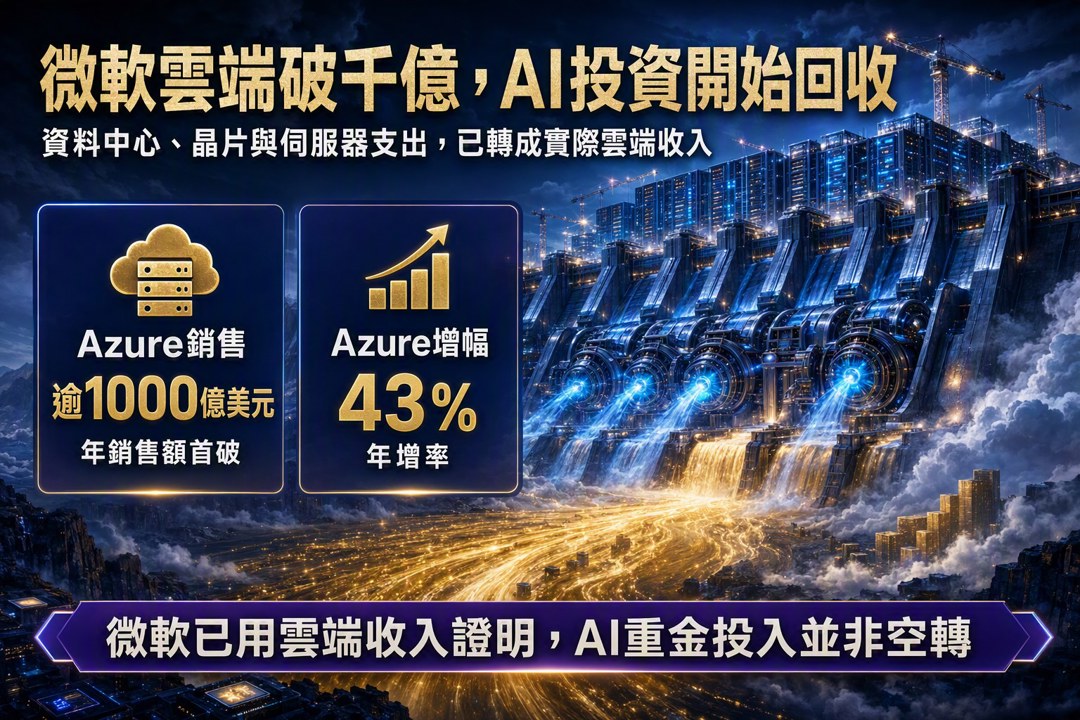
雲端服務收入創下新高,Azure 年銷售額首次突破 1000 億美元,年增率達 43%。
這個數字的意義不只在於成長,而在於它證明微軟的 AI 基礎設施投資,至少目前沒有變成空轉成本。先前市場對它在資料中心、晶片與伺服器上的重資本支出一直有雜音,但這份財報讓質疑聲音明顯降溫。
對深度研究派來說,這才是重點:
不是微軟花了多少錢,而是它有沒有能力把錢花得比競爭對手更有效率。
亞馬遜:AWS 再加速,AI 與晶片業務已經不是概念
亞馬遜這次的表現同樣讓市場重新定價。
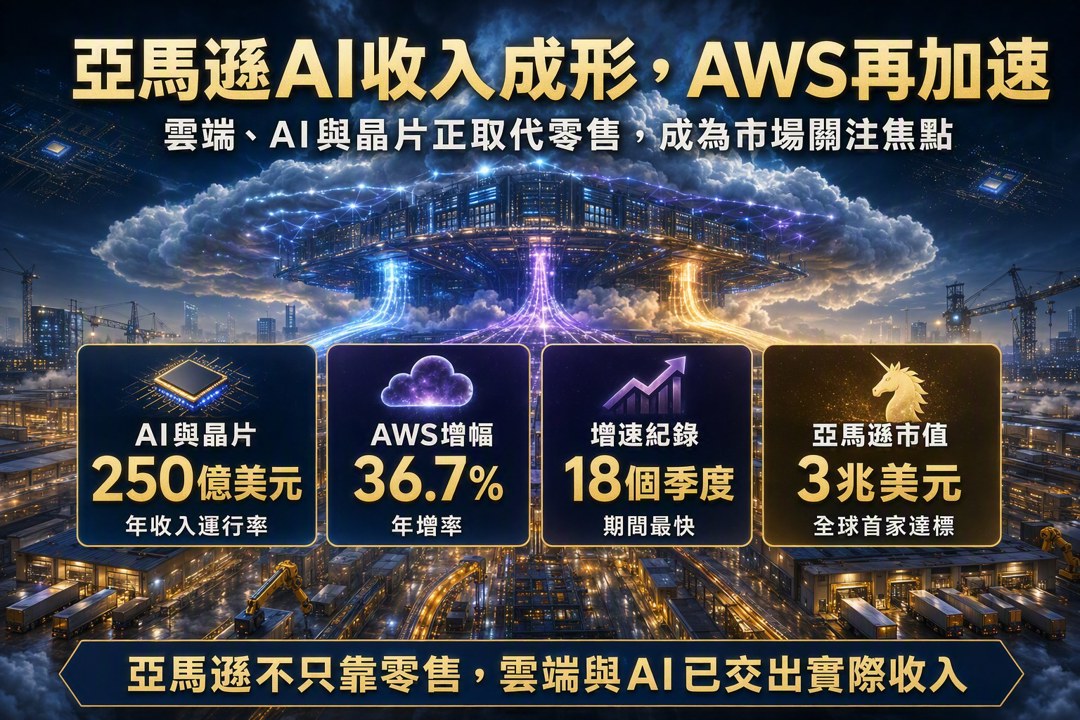
公司表示,AI 與晶片業務年收入運行率已達 250 億美元,而 AWS 年增 36.7%,創下 18 個季度以來最快增速。在雲端市場競爭這麼激烈的情況下,這個增速並不只是「還不錯」,而是明確告訴市場:AWS 仍然是雲端 AI 浪潮裡最重要的受益者之一。
很多人一直把亞馬遜看成零售公司,但這是典型的舊故事。真正的不是零售,而是 AWS、AI、晶片與算力供給。
如果說微軟證明的是 AI 資本支出的變現能力,那亞馬遜證明的就是:雲端巨頭的 AI 基礎設施,仍然有很長的成長跑道。
Alphabet:不是缺乏上漲理由,而是市場開始重新定價 Capex
Alphabet 這次也跟著利多回升,市場對它的態度正在改變。公司計劃將全年資本支出從原先的 1800 億至 1900 億美元,提高到 1950 億至 2050 億美元。
這件事很關鍵。因為在 AI 競賽裡,真正的戰場從來不是模型發表會,而是背後的資料中心、電力、晶片與網路架構。Alphabet 提高資本支出,代表它不打算在這場競賽裡退讓。
但我也要提醒,市場對這種消息的反應,已經不再像 2023 年那樣無條件買單。現在投資人看的不是「你有沒有加碼」,而是「你加碼之後,回報曲線能不能撐得住」。
這就是 AI 產業從夢想期走向驗證期的分水嶺。
Meta:獲利不漂亮,但廣告仍在撐盤
Meta 這次沒有達到市場預期,原因主要來自 法律開支 與 裁員費用,拖累了整體獲利表現。不過,廣告收入仍然維持增長,這也讓股價出現反彈。
這裡的故事很典型:
短期財報可以被一次性費用扭曲,但核心業務是否還在成長,市場看得很清楚。
Meta 的問題從來不是「有沒有流量」,而是「它能不能在高成本投資 AI 與基礎設施的同時,維持廣告現金牛的韌性」。這次反彈說明投資人仍願意給它時間,但估值修復的前提,還是要靠後續營收與效率證明。
Oracle:市場最不想看到的,正是過度依賴單一 AI 故事
相較之下,Oracle 的處境就沒那麼輕鬆。
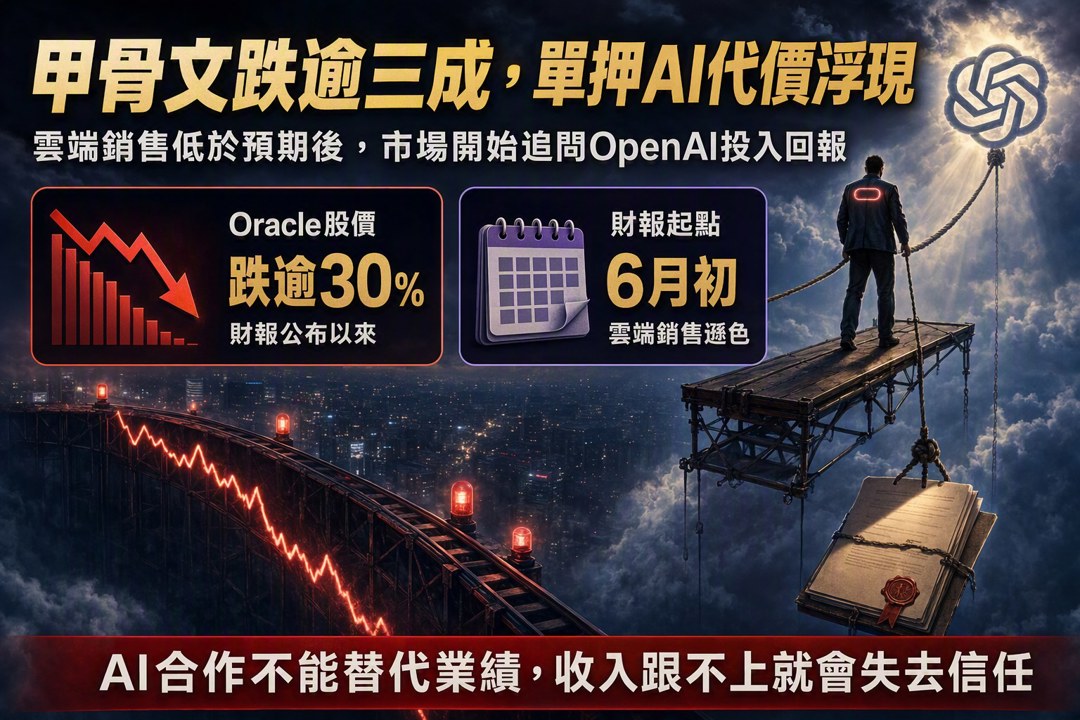
自從 6 月初 公布低於預期的雲端銷售財報以來,Oracle 股價已經 下跌超過 30%。更麻煩的是,市場開始擔心它對 OpenAI 的高度投入,未來能否帶來足夠回報。
這就是 AI 投資最殘酷的地方:
不是你跟誰合作,而是你投入的每一筆錢,最後能不能轉化成可持續的營收與毛利。
Oracle 的案例提醒市場,AI 並不會自動帶來估值溢價。相反地,如果業績無法跟上,重押 AI 反而可能變成壓力來源。
結論:AI 牛市還在,但市場只會獎勵真正能把錢賺回來的人
這一輪科技巨頭財報,表面上看是股價反彈,實際上更像一次市場篩選。
微軟證明了 Azure 與雲端 AI 的規模化能力,亞馬遜證明 AWS 的成長仍在加速,Alphabet 顯示自己願意繼續投入,Meta 則在成本壓力下守住廣告基本盤;唯獨 Oracle,還在為單一 AI 敘事付出市場信任的代價。
所以真正要問的不是:哪家公司在講 AI?
而是:誰能把 AI 變成營收、毛利與現金流?
投資從來不是追逐最響亮的故事,而是辨認哪些故事最後能落到數字上。這一輪財報後,市場只是暫時回穩,但接下來的分歧會更明顯——因為 AI 的下一階段,不再是比誰喊得大聲,而是比誰真的賺得到錢。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

