


AI股進入第二階段分化,資金會轉向基建與防禦股嗎?


AI 股進入第二階段審視期
今年美股最強的主題之一,仍是人工智慧。但最近幾則事件放在一起看,市場開始從「沾到 AI 就買」轉向檢查法律風險、獲利落點與基礎設施誰能真正受惠。Meta(META)、Intuit(INTU)、Oracle(ORCL)與 Williams Companies(WMB)剛好把這條分化路線講得很清楚。
我會把這一輪變化看成估值重定價,而不是題材退燒。AI 需求沒有消失,市場開始要求公司交出更具體的變現證據,監管成本與資本支出也一起被放進模型裡。
Meta 的和解金額換來法律不確定性下降
Meta 和由多州檢察總長組成的聯盟,在美國聯邦法院達成重大和解。州方指控 Facebook 與 Instagram 被設計成讓未成年用戶上癮,並誇大或隱匿對兒童心理健康風險的認知,還牽涉《兒童線上隱私保護法》(COPPA)與兒少個資蒐集問題。
法院文件與各州公告顯示,Meta 同意支付 126 億到 167 億美元不等的罰金,並在應用程式上做出強制調整,包括青少年每日使用上限、夜間封鎖、年齡驗證與家長管理工具。加州檢察總長 Rob Bonta 也把這項協議描述成一場會迫使 Meta 做出巨大轉型的安排。
罰金很高,股價更強。消息公布後,Meta 盤前大漲約 4% 至 5%,市場接受的邏輯很直接:一次性成本雖大,但法律風險被提前釐清,後面最嚴厲判決的尾部風險下降。對一家握有數十億用戶數據、同時掌握 AI 訓練資源的平台來說,這代表未來仍能靠廣告與 AI 服務變現,只是合規成本會更高。
Intuit 財測偏保守,AI 敘事撐不起高估值
Intuit 公布的財年 2027 年營收預期落在 232.79 億至 235.12 億美元,低於市場普遍預期的 237 億美元。上一季它的獲利與營收都優於分析師預估,股價卻仍在盤前暴跌約 11%。
這種反應說明一件事:市場原本給 Intuit 的期待,早就包含更強的 AI 成長想像。投資人希望它能借助生成式 AI 拉高訂閱價值、提高交叉銷售效率,讓未來幾年的成長曲線更陡。當官方指引只略低於共識,卻沒有給出更強的 AI 驅動成長輪廓時,估值就先被重新檢查。
Intuit 的壓力也拖累整體軟體族群。代表軟體股的 iShares Expanded Tech-Software ETF(IGV)盤前下跌逾 1%,ServiceNow、Workday 與 Salesforce 也同步回落約 2%。這顯示市場開始把軟體股從「AI 題材股」拉回到「必須證明營收與獲利轉換效率」的標準。
Oracle 的回檔幅度大,華爾街仍在等更好的 AI 故事
Oracle 在夏季股價重挫約 25%,但 Citi 仍維持買進評等,目標價給到 330 美元,代表相較近期收盤價仍有約 130% 的上漲空間。分析師 Tyler Radke 認為,這輪下跌更像是信心、信用利差與技術面賣壓的疊加,而非基本面立即惡化。
Citi 的核心觀點很清楚:AI 需求依舊強,neoclouds 帶來的毛利與定價訊號對 Oracle 有利,未來財報與投資人日若能釋出更強的獲利與成長展望,市場預期就有機會被往上拉。該行同時提到,近期債券與信用違約交換(CDS)利差有回穩跡象,at-the-market 股票發行帶來的技術性壓力也在消化。
Oracle 仍在等催化劑。LSEG 數據顯示,44 位分析師裡有 34 位給予買進或強力買進評等,華爾街對它的 AI 布局仍有信心。這種配置很典型:股價先走弱,等待後續財報或資本開支訊號確認需求能否延續。
Williams 把 AI 故事帶進能源管線
Morgan Stanley 把 Williams Companies(WMB)列為 AI 布建首選之一,給予 overweight 與 103 美元目標價,較現價約有 45% 上漲空間。分析師 Robert Kad 認為,雖然市場開始質疑雲端巨頭在資料中心上的大筆投資能否長期維持,但這反而讓長線資金有機會挑選真正吃得到基建需求的標的。
WMB 的角色和軟體公司不同。它掌握天然氣管線與能源輸送,屬於 AI 資料中心背後的中游基建。Morgan Stanley 看好它在資料中心解決方案上仍有機會維持約 20% 的 ROE,未來若再出現新的電力或能源專案,股價可能會有新的催化。
這條線很重要,因為它把 AI 投資從模型與軟體,拉到電力、能源與輸送能力。當雲端與 AI 服務商被重新檢查估值時,最先被市場重估的,往往是能拿到穩定現金流、又直接受惠資料中心擴張的基建公司。
板塊廣度開始轉向防禦與穩健成長
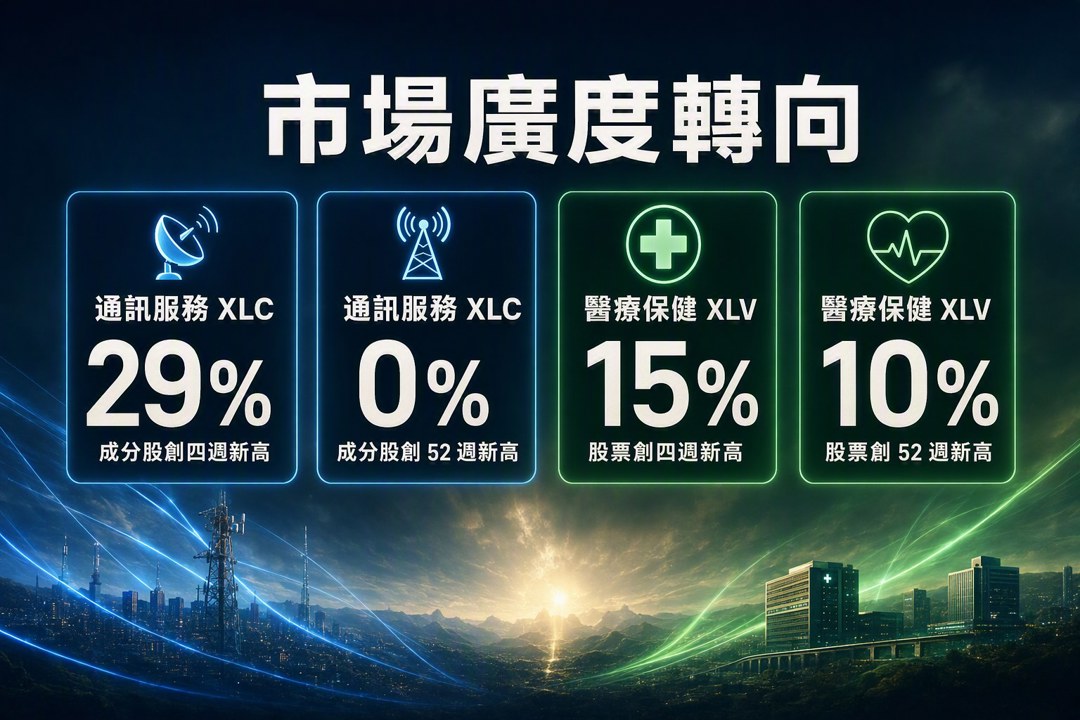
Charles Schwab 策略師 Liz Ann Sonders 的統計顯示,通訊服務(XLC)板塊有 29% 成分股創四週新高,但沒有任何一檔創 52 週新高。這代表像 Meta、Alphabet 這類公司仍維持相對強勢,整體板塊卻沒有全面性突破。
相對地,醫療保健(XLV)有 15% 股票創四週高、10% 創 52 週高,是所有板塊中最強。資金開始部分轉向防禦與穩健成長,說明市場對 AI 題材的容忍度正在下降,選股的重要性上升。
第二階段的重點是驗證。第一階段靠題材擴散,第二階段看監管、財測、獲利與基建誰能把敘事變成現金流。Meta 交出高額和解,換來法律風險下降;Intuit 因財測保守被重估;Oracle 與 WMB 分別代表軟體端與基建端的不同機會。
未來幾季,市場會繼續把 AI 公司分成兩類:一類能把 AI 轉成可持續收入與現金流,另一類只剩題材溢價。監管、倫理與資本支出都會進入定價,這輪 AI 交易的難度,會比前一階段高很多。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

