


自駕車商業化加速,Alphabet與特斯拉估值先看誰的部署量


特斯拉在拉斯維加斯拿到商業 robotaxi 牌照
特斯拉取得內華達州交通局許可後,正式能在克拉克郡展開商業 robotaxi 服務,首年最多可部署 7,000 輛自駕車。這張牌照的意義很直接,代表自駕車從測試階段走進收費階段。市場今天會緊張,原因也很直接:Waymo 已經跑了好幾年,特斯拉這次卻用更低的硬體成本與量產能力,把商業化速度往前推了一步。
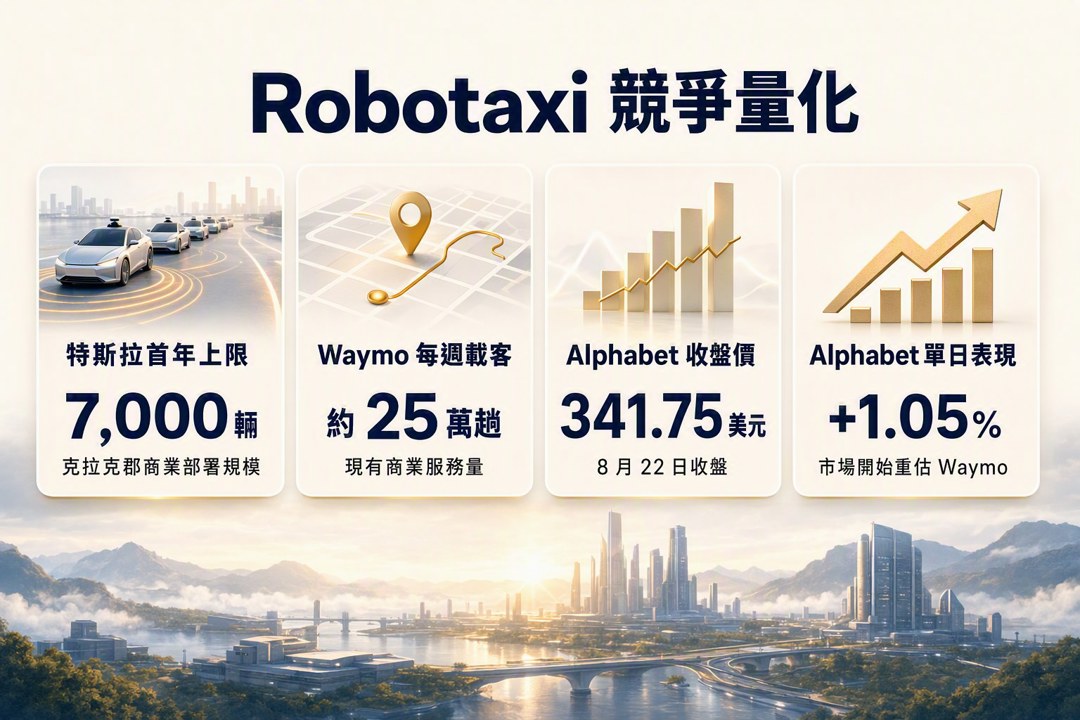
Waymo 自 2021 年起,已在舊金山、鳳凰城等城市提供付費服務,目前每週完成約 25 萬趟商業載客。特斯拉拿到的是單一郡許可,規模明顯小得多,但兩邊的成本結構差異很大。Waymo 每輛車的硬體成本估計超過 10 萬美元,特斯拉靠量產壓低造車成本,7,000 輛的部署速度也更容易放大成市場想像。
Alphabet 的估值開始重算 Waymo
Alphabet 今年 8 月 22 日收盤 341.75 美元,單日上漲 1.05%。這個走勢本身不算激烈,但市場開始重新檢查 Waymo 在 Alphabet 估值裡的位置。過去很長一段時間,Waymo 更像是帳上的長期選擇權,市場並沒有把短期獲利算進去;特斯拉正式進入商業化後,這個選擇權的折價幅度會怎麼調整,成了今天股價背後更重要的變化。
如果接下來 Alphabet 持續跟著大盤走,市場多半還是把 Waymo 視為對核心廣告業務影響有限的長期資產。若未來幾天明顯跑輸大盤,市場對 Waymo 先行優勢的定價就會開始鬆動,估值中的自駕車溢價也會被重新檢視。
台股供應鏈要先分清楚車隊屬於哪一邊
台股自駕車相關供應鏈,像是車用鏡頭的大立光、車用連接器的嘉澤,以及伺服器端推論晶片的下游封測廠,接下來都要先看訂單是來自特斯拉陣營還是 Waymo 陣營。這兩條路線對應的技術架構不同,純視覺與光達雷達所需要的零件組合也不同,客戶結構一變,受益方向就會跟著變。
特斯拉若把量產與部署速度做出來,相關零件的出貨節奏會更像一個可放大的商業模型。Waymo 則更依賴既有城市的營運深度與安全紀錄,擴張速度受監管與車隊規模限制較多。對供應鏈來說,真正要盯的不是題材熱度,而是車隊到底往哪個平台集中。
Waymo 的壁壘留在安全紀錄與監管信任
Waymo 現在最強的護城河,是安全紀錄和監管信任。這兩項能力都需要時間累積,靠的是長期上路經驗與事故控制,不容易被單一競爭對手快速複製。不過,特斯拉在拉斯維加斯的佈局一旦出事故,衝擊範圍可能不只停在單一公司,監管單位對整個自駕車產業的態度都可能跟著收緊。
這裡外溢最直接的方向在保險和法規。若拉斯維加斯出現重大事故,各州重新審查自駕車許可的速度可能加快,Waymo 的展店節奏也會被拖慢。這種變化不需要等到市場完全反映,法規本身就足以改變擴張速度。
三個月內看部署數量、財報說法與股價相對表現
接下來三個月,有兩個數字最值得看。第一個是特斯拉在克拉克郡的實際部署量,如果能在三個月內落地超過 3,000 輛,代表量產優勢開始轉成可驗證的營運速度,Waymo 面對的成本壓力也會更具體。第二個是 Alphabet 下一季財報法說會上的說法,管理層若主動提到 Waymo 的商業化時間表,還給出具體城市數字,代表內部已經感受到壓力,節奏會跟著加快;若沒有提,或只是輕描淡寫,Waymo 仍會被放在較長期的布局位置。
現在買 Alphabet 的人,多半把廣告業務穩定撐住估值當作主軸,同時把 Waymo 的壓力視為可控變數。現在等的人,則在看特斯拉的落地數量與事故率,因為這兩項變化會直接影響監管態度與市場對自駕車估值的重算速度。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
13minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
30minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

