


標普500創高,漲勢能否從大型科技擴散?


標普500與那斯達克再創高,漲勢集中在大型科技
美國股市週二表現亮眼,標普500指數成功創下歷史新高。從今年3月30日低點算起,標普500已上漲23%,今年以來累積漲幅達14%。那斯達克100指數與那斯達克綜合指數也同步寫下新高,兩者自3月30日低點以來都大漲約35%。
Jim Cramer的說法很直接:投資人對仍有成長空間的股票過於悲觀,也過於挑剔。他提醒市場已經分成AI領域的贏家與其他股票兩個極端。這種分化在指數表現上很清楚,科技股持續領先,其他板塊追不上。
等權重ETF落後,市場廣度沒有跟上
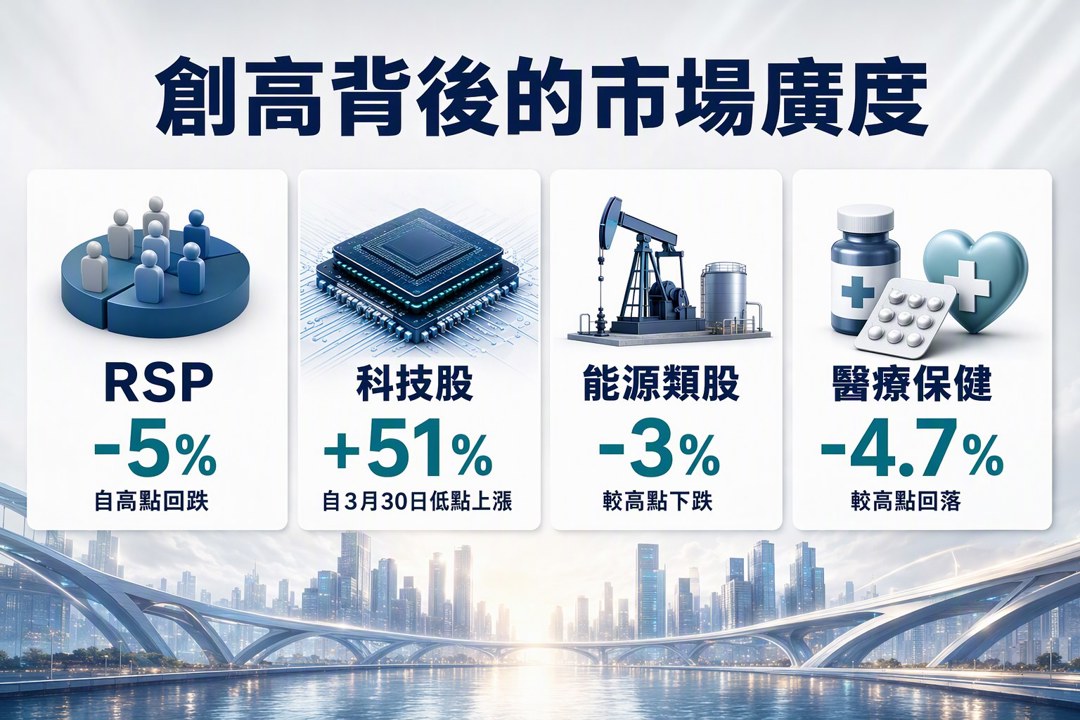
標普500創高時,Invesco標普500等權重ETF(RSP)卻從高點回跌5%。First Trust那斯達克100等權重ETF(QQEW)雖然接近高點,但自8月13日以來就沒有再創新高。這代表漲勢仍集中在少數大型權值股,並未平均擴散到整體成分股。
從板塊來看,科技股是週二唯一創新高的板塊,從3月30日低點以來狂飆51%,今年以來上漲約32%。能源類股較高點下跌3%,醫療保健類股也回落4.7%。這組數字把市場輪動寫得很清楚:資金偏向大型科技,傳統板塊與防禦型板塊沒有同步接棒。
道瓊、羅素2000與NYSE綜合指數仍落後
並非所有指數都搭上這波新高行情。紐約證交所綜合指數距離高點仍下跌3.8%,雖然從11月低點反彈14%,今年以來上漲8.7%。道瓊工業平均指數較高點回跌6%,從低點上漲14%,今年漲幅為7%。以中小型股為主的羅素2000指數也較8月中旬高點下滑8%,但從11月低點仍上漲23%,今年以來漲幅為14%。
這些指數的落後,說明目前的漲勢主要靠少數大型科技股撐起來。市場表面很強,廣度卻沒有同步改善。這種結構下,指數創高可以成立,整體市場的參與度卻還談不上全面擴散。
聯準會紀要與高利率,都是接下來的觀察重點
投資人正等待聯準會即將公布的9月政策會議紀要,市場希望從中找到未來利率路徑的線索。債券市場的訊號仍偏緊,10年期美債殖利率來到5.286%,2年期為4.798%,1年期國庫券殖利率為4.45%,6個月期與3個月期則分別是4.293%與4.138%。
高利率環境也讓高收益債券維持吸引力。Fidelity企業債ETF(FCOR)殖利率為4.87%,iShares 0-5年高收益企業債ETF(SHYG)為7.14%,SPDR彭博高收益債ETF(JNK)為6.82%,iShares iBoxx高收益企業債ETF(HYG)則是6.08%。這些數字顯示資金環境仍不寬鬆,股市漲勢能否擴大,仍要看利率端是否出現變化。
高利率壓著私募股權與房地產股
利率居高不下,先壓到的是仰賴融資成本與資產估值的產業。Apollo(APO)較高點大跌25%,一個月內下跌13%;Ares(ARES)從高點回落35%,單月跌16%;KKR(KKR)較高點重挫37%,近一個月跌幅接近16%;Blue Owl(OWL)更是從高點跳水47%,單月跌約23%。
房地產股的壓力也很明顯。摩根大通資深房地產分析師Michael Rehaut指出,高房貸利率、現有房屋庫存過高、房屋負擔能力創歷史新低,以及消費者對就業的擔憂,將持續影響到2027年。Pulte(PHM)較高點下跌19%,D.R. Horton(DHI)與Hovnanian(HOV)都跌22%,KB Home(KBH)下滑33%,Lennar(LEN)更較高點回跌42%。這些走勢反映,利率壓力已經從金融資產延伸到實體房市。
微軟AI大會成為下個焦點
微軟(MSFT)週三舉辦AI大會,主題放在個人電腦的未來。公司正在AI PC賽道卡位,希望把AI技術帶進換機潮與軟體升級需求。市場也已先行反映這個期待,微軟股價距離2025年10月28日創下的52週高點只差4.4%,近兩個交易日上漲2.3%,過去三個月累積漲幅約37%。
微軟的走勢提供了一個很典型的例子:AI主題仍在推動大型科技股估值與股價表現。接下來要觀察的,是AI大會能否把敘事進一步轉成實際硬體需求與企業支出。如果利率仍維持高檔,市場廣度沒有改善,行情仍會繼續集中在少數具備AI敘事與獲利能力的大型公司。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
2hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
2hours ago
上班族型交易者-起漲週風箏 策略文
2hours ago
2026.10.16 期指實戰錄 - VVIP 限定
2hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
4hours ago
收藏內容 讓好文不錯過

