


AI基建把容量炒成稀缺資產,誰能先把長約變現金流?


AI 基建狂潮把容量變成稀缺資產
全球 AI 算力擴張,正在把電力、土地、資料中心、液冷設備一起推到前台。Cipher Digital 與 Amazon 簽下約 150 億台幣級長約,IREN 為 Microsoft 部署液冷 GPU,Sunrun 也把家用電池組成虛擬電廠。這一輪行情的主角,已經從晶片供應鏈延伸到掌握容量的人。
我看到的變化很直接:雲端巨頭在鎖定未來容量,第二線基礎設施公司在承擔建置、融資與交付壓力。容量本身開始定價,而且這個價格是由長約、工程進度與資本紀律共同決定。
Cipher 把礦場與電力接入權變成 15 年租約
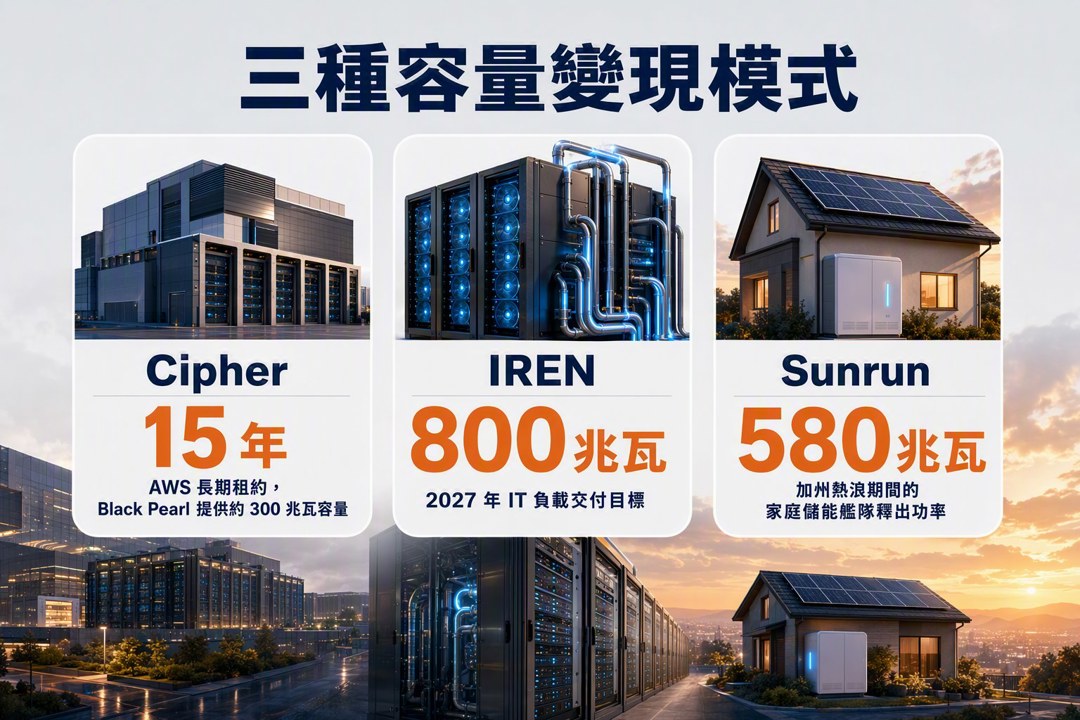
Cipher Digital( CIFR ) 的轉型最容易看懂。Morgan Stanley 在 9 月中把目標價從 43.50 美元上調至 54 美元,理由核心是一紙 15 年、約 55 億美元的租約。Cipher 在 Black Pearl 站點替 Amazon Web Services 提供約 300 兆瓦容量,並已在今年8月提前兩個月開始交付,租金也正式啟動。
這種結構對 Amazon 來說,是用租賃與外包承接資料中心擴張;對 Cipher 來說,則是把過去的比特幣挖礦場址與電力接入權,改寫成長期現金流資產。資產能不能變現,現在取決於工程能否如期完工、成本能否控制住。
Cipher 的風險也很清楚。資料中心建設期動輒數百兆瓦、數十億美元,遇上施工延誤、設備交期拉長、融資成本上升,原本算好的報酬率就會被壓縮。公司還帶著挖礦歷史包袱,新業務要燒錢,舊業務又受幣價波動影響。
IREN 的現金火力大,但交付壓力更重
IREN Limited( IREN ) 走得更激進。公司截至 6 月底握有約 76 億美元現金,其中 17 億屬受限現金,管理層估算加上已承諾的 GPU 融資與客戶預付款,整體資金動員能力約 140 億美元。第一個關鍵驗證點已出現:Microsoft 在 8 月接收第一個 Horizon 部署,成為這波轉型的旗艦客戶。
這代表 Azure 在電力與 GPU 緊俏時,可以透過 IREN 取得液冷 GPU 容量,不必自己把所有實體資產都買下來。訂單可見度因此提高,但另一面是資本支出也同步放大。
IREN 表示,2026 年的容量幾乎已售罄,目標在 2026 年累積交付約 300 兆瓦 IT 負載,2027 年達到 800 兆瓦,並預估 2027 年會投入 250 億至 300 億美元資本支出。管理層認為,新簽合約中的客戶預付款可負擔約半數 GPU 資本支出,但這仍是一場高槓桿的工程賭局。若 AI 需求放緩,或硬體效率進步太快,長約在高點簽下的風險就會浮現。
市場已經反映這種拉扯。IREN 在 2026 年第二季被 69 家對沖基金持有,高於前一季的 53 家;同時空頭部位約 9,361 萬股,約占流通股 25.01%。多空分歧很大,融資工具也讓估值判讀更複雜。
Sunrun 把分散電池接進電網,但成長指標轉冷
Sunrun Inc.( RUN ) 提供了另一種版本:把屋頂上的家用電池集合成虛擬電廠,向公用事業與市場賣可調度容量。9 月 9 日加州熱浪期間,Sunrun 與 Tesla 宣布,聯合家庭儲能艦隊在加州電網上釋出 580 兆瓦功率,足以在尖峰時段供應整個 Sacramento County 家戶用電。
這 580 兆瓦來自超過 14 萬顆分散在家庭中的電池,透過加州能源委員會的「需求側電網支援」計畫與公共事業委員會的「緊急負載削減」專案,在日前電價突破每兆瓦時 200 美元時被調度。這件事讓儲能艦隊從附加產品,變成可以參與批發市場與需求回應計畫的電網資產。
Sunrun 第二季儲能附掛率升到 74%,高於去年同期的 70%。公司也透過一筆把新簽儲能資產出售給第三方、同時保留客戶關係的交易,帶動營收年增 53% 至 8.7 億美元。The Brattle Group 受 Sunrun 與 Tesla 委託的分析則認為,類似方案到 2028 年可為加州電力消費者節省高達 2.06 億美元成本。
但成長面同步降溫。2026 年第二季,Sunrun 訂戶新增數量年減 31% 至 19,793 戶,Aggregate Subscriber Value 下滑 24% 至 12 億美元,Net Subscriber Value 更劇降 44% 至 9,444 美元。實際安裝的儲能容量年減 15%,太陽能裝置容量年減 23%。
資金壓力、空頭押注與資本結構疑慮
Sunrun 的現金流壓力也更明顯。該季營運活動淨現金流出 1.86 億美元,所謂的 Cash Generation 只有 2,300 萬美元,若排除 2,200 萬美元設備 safe harbor 投資,也僅 4,500 萬美元。公司因此把全年 Cash Generation 指引從 2.5 億至 4.5 億美元,下修到 2 億至 3.75 億美元。
為了補資金缺口,Sunrun 今年已透過無追索資產層融資籌得約 15 億美元,包括 8 月一筆殖利率 6.33% 的 2.67 億美元證券化案。利差較先前交易略為收斂,市場仍願意買單,但公司成長仍高度依賴外部融資。
對沖基金持股數量也從 45 家降至 40 家,空頭比率高達 26.36%。這反映市場對商業模式與資本結構仍有疑慮。
雲端巨頭在鎖容量,風險留在第二線供應商
Cipher、IREN、Sunrun 放在一起看,脈絡很一致。AI 與能源轉型正在把容量變成稀缺資源,能在關鍵時刻提供千兆瓦級能力的公司,才有機會拿到長約與高利用率。
Amazon、Microsoft 這類雲端巨頭更像長期租戶,目標是把資產周轉壓力往外移。Cipher、IREN、Sunrun 則要自己承擔利率、工程、硬體效率與需求波動的交錯風險。對投資人來說,這一輪值得追蹤的重點,已經不只是哪家公司拿到訂單,而是它能否把電力、土地與設備,穩定轉成現金流。
未來三到五年,如果 Black Pearl 如期滿租、IREN 按計畫交付 800 兆瓦 IT 負載、Sunrun 持續用實際調度案例說服監管機關與電力公司,市場可能給這類資產股更高評價。若 AI 熱潮降溫、利率居高不下,或專案大幅超支,今天看起來像 AI 基建門票的合約與站點,也可能變成下一輪壓力來源。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
23minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
40minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

