


Meta AI資本支出續拉高,市場真正怕的是它要燒到哪一年


真正該盯的不是 Meta 這季賺多少,而是它到底要把 AI 砸到哪一年才算完
「市場不是在懲罰你少賺一點,而是在懲罰你不知道還要燒多久。」
Meta 這份 Q2 財報,表面上看是營收創高,實際上卻把投資人最不想面對的問題攤在桌上:AI 資本支出到底何時回本?
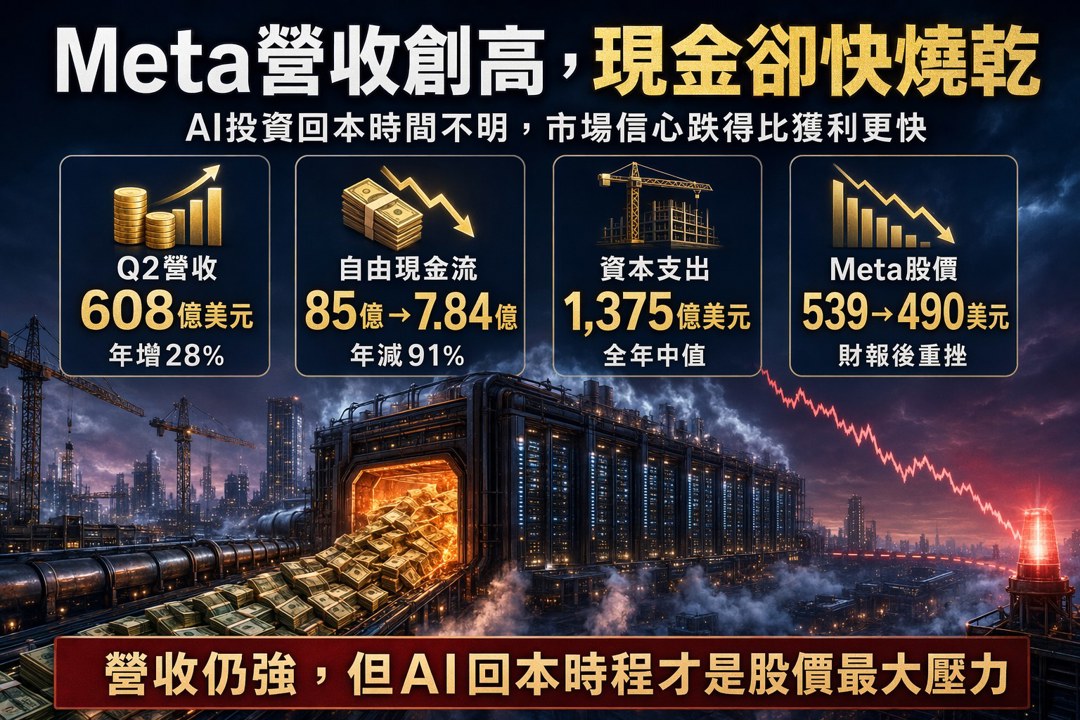
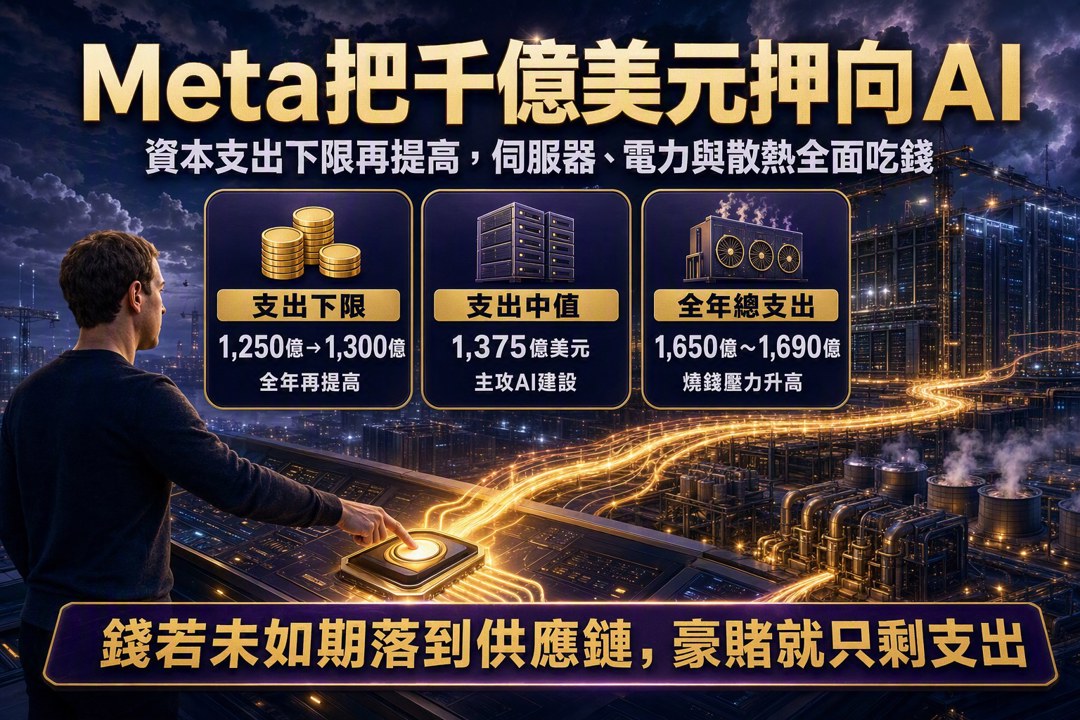
Q2 每股盈餘只有 6.18 美元,比市場預期的 7.22 美元少了 1.04 美元;自由現金流更是從去年同期的 85 億美元,一路暴跌 91% 到 7.84 億美元。同一時間,Meta 還把全年資本支出下限從 1,250 億美元上調到 1,300 億美元,全年總支出也拉高到 1,650 億至 1,690 億美元。
這不是一般的財報失誤,這是典型的「賺得到、但燒更快」的故事。
會計上沒那麼糟,故事上卻更難講
Q2 總營收達 608 億美元,年增 28%,還比市場預期多出 20 億美元以上。如果只看營收,這季其實相當強。
但市場早就不只是在看這一季賺多少,而是在看:未來幾季還要花多少、花下去能換回什麼。
這次 EPS 踩雷,主要不是核心營運突然崩壞,而是有兩筆一次性費用:
- 24 億美元法律訴訟費用
- 11.8 億美元裁員遣散費
Meta 直接用 GAAP 認列,沒有剔除。Deutsche Bank 分析師在報告裡講得很清楚:核心業務的動能和獲利能力,其實比股價反應更強健。
但投資人不會只問「這次是不是一次性」,而是會追問:下一次、下下次呢?
如果每季都得吞幾筆不可預測的費用,那估值就不只是財報問題,而是可信度問題。
1,375 億美元不是數字,是一場豪賭
Meta 目前全年資本支出中值已經來到 1,375 億美元,幾乎全部流向 AI 資料中心建設。這筆錢不是拿來修修補補,而是直接砸在算力、機房、伺服器、電力與散熱這條完整供應鏈上。
台積電、緯創、光寶都在這條鏈上,台股 AI 伺服器族群接下來最關鍵的,不是看新聞標題,而是看 Meta 的支出節奏有沒有真的照表操課。
包括:
- 伺服器組裝:緯創、廣達、英業達
- 電源管理:台達電
- 散熱模組:雙鴻、奇鋐
真正該觀察的,不是「Meta 說要投多少」,而是這些錢有沒有如期落到供應鏈手上。如果 AI 貨幣化進度延後,支出節奏就可能悄悄放慢;如果訂單與建設同步推進,那這輪 Capex 才算真的在落地。
競爭者拿到的是現金流,Meta 拿到的是敘事壓力
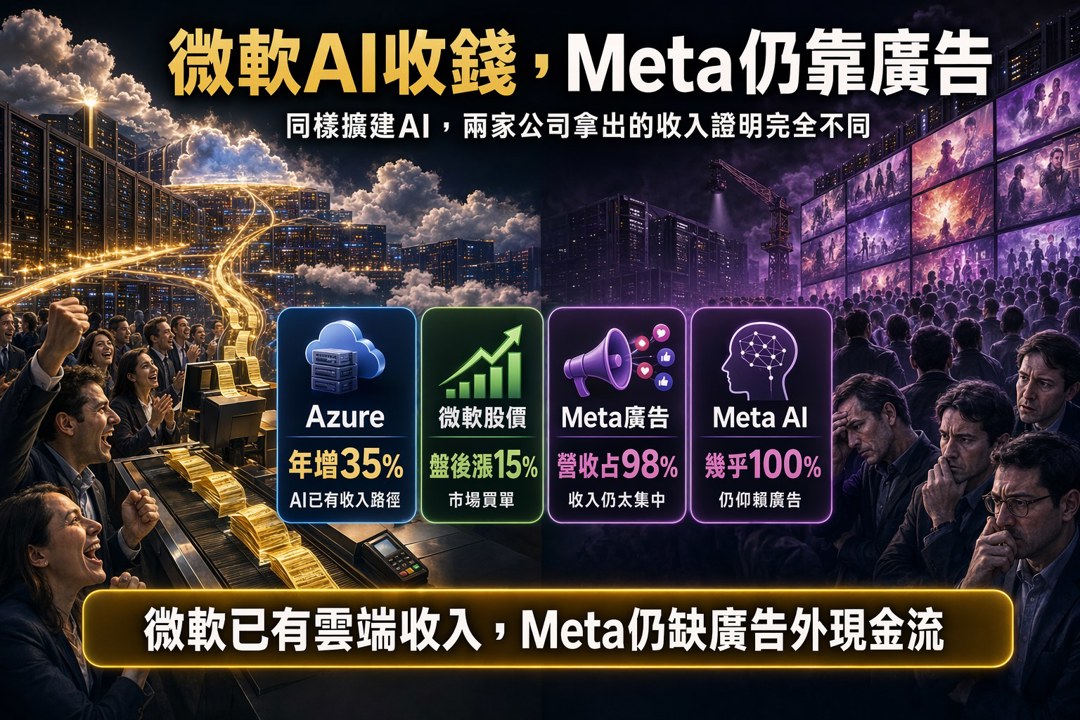
同一天公布財報的微軟,盤後大漲 15%,市場對兩家公司的態度幾乎是完全相反。
微軟的 Azure 雲端收入年增 35%,AI 服務已經有清楚的變現路徑;反觀 Meta,AI 收入至今幾乎仍 100% 仰賴廣告,而廣告營收佔總營收高達 98%。
這代表什麼?
代表 Meta 花了 1,375 億美元建算力,但目前能把錢收回來的方式,還是那條最擁擠、最成熟、也是競爭最激烈的廣告路徑。
市場不會因為你有很多 GPU 就自動給你高估值,算力不是收入,算力只是成本。
Zuckerberg 想賣算力,但現在還只是在講故事
Zuckerberg 在法說會上提到,有多家外部機構願意以「溢價」租用 Meta 的閒置算力,Anthropic 據報也在洽談。
聽起來很像新業務即將起飛,但問題是:他只講了方向,沒有講商業模型。
沒有時間表、沒有定價模式、沒有具體規模。
JPMorgan 分析師的評論最直接:這場電話會議沒有提供任何關於開發者 API、消費者代理或算力貨幣化計畫的增量資訊。
一個新業務如果沒有細節,那就還只是個故事。
而市場現在最不缺的,就是故事。
股價跌破的不是價格,而是時程信心
財報後,Meta 股價從每股 539 美元附近再跌約 8%,盤中最低觸及 490 美元區間,回到 3 月、伊朗戰爭開打後的低點附近。盤後跌幅一度超過 11%,也正式進入 連跌 11 天的紀錄性下跌週期。
多家機構雖然下調目標價,但沒有立刻降評。Evercore ISI 指出,2027 年支出缺乏能見度,是目前最大的壓力來源。
這句話很關鍵。
市場不是單純在怕花錢,而是在怕:你花到 2027 年還看不到終點。
如果 Q3 營收站上 640 億美元上限、自由現金流止跌回升,市場就可能把這視為 AI 資本支出週期最黑暗的時刻已過。
但如果 2027 年資本支出指引繼續上調,而算力貨幣化還是沒有具體方案,那市場就會開始懷疑:這輪砸錢,根本沒有終點。
接下來只看三件事
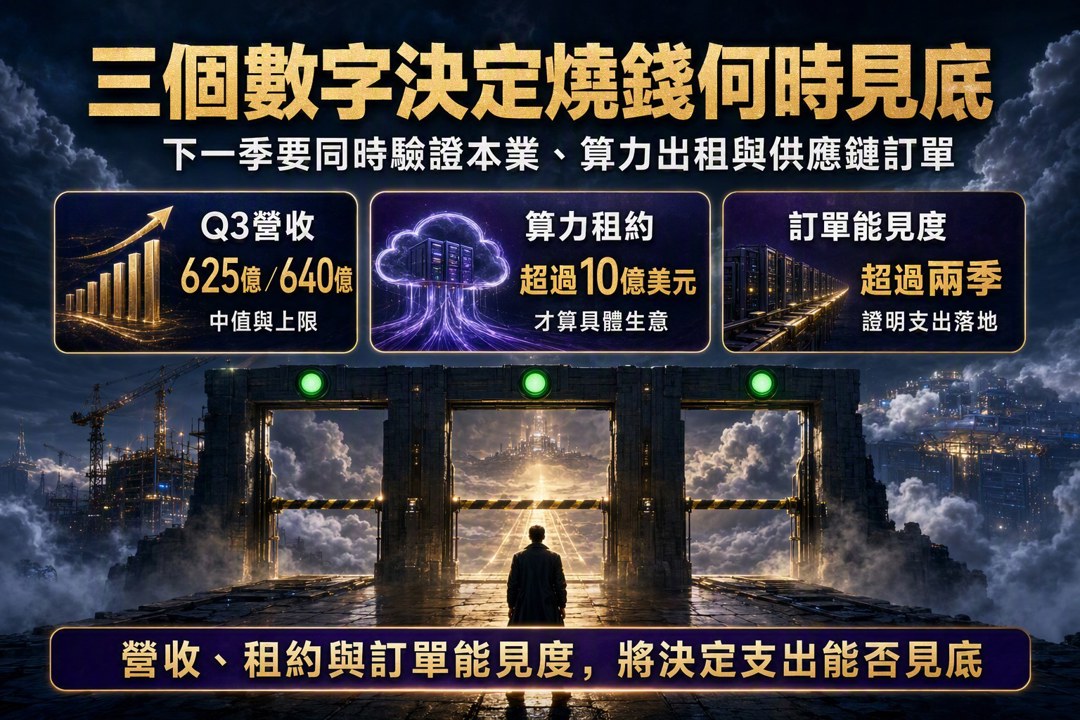
第一,看 Q3 營收能不能站上 640 億美元上限。
如果站上,代表廣告業務還能扛住 AI 支出壓力,股價反彈就有基礎。
如果連 625 億美元中值都守不住,代表核心業務也開始承壓,股價可能有二次下探風險。
第二,看 Anthropic 租用算力的談判,有沒有在 Q3 法說會前出現具體公告。
如果有,而且規模超過 10 億美元,就代表算力商業化不只是口號。
如果沒有,那 Zuckerberg 的雲端野心還停留在概念層級。
第三,看台股伺服器供應鏈在下季法說會上,對資料中心客戶訂單能見度是否超過兩季。
如果超過,代表 Meta 的資本支出計畫正在落地。
如果縮短,代表建設節奏可能因財務壓力而放緩。
真正的分歧,不在現在,而在 2027 年
現在買 Meta 的人,看的是 AI 貨幣化終將打開廣告以外的第二條收入曲線。
現在等 Meta 的人,看的是 2027 年資本支出有沒有天花板。
而我認為,真正值得盯的不是這季 EPS 少了多少,而是 Meta 這場 AI 豪賭,到底是正在鋪一條新現金流,還是在把自己推進一個沒有終點的支出循環。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
3hours ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
3hours ago
上班族型交易者-起漲週風箏 策略文
3hours ago
2026.10.16 期指實戰錄 - VVIP 限定
3hours ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
5hours ago
收藏內容 讓好文不錯過

