




Meta(META)第3季營收年增26%,資本支出撐得起這個價位嗎?


Meta 第3季營收優於預期,股價回檔反映法規與資本支出壓力
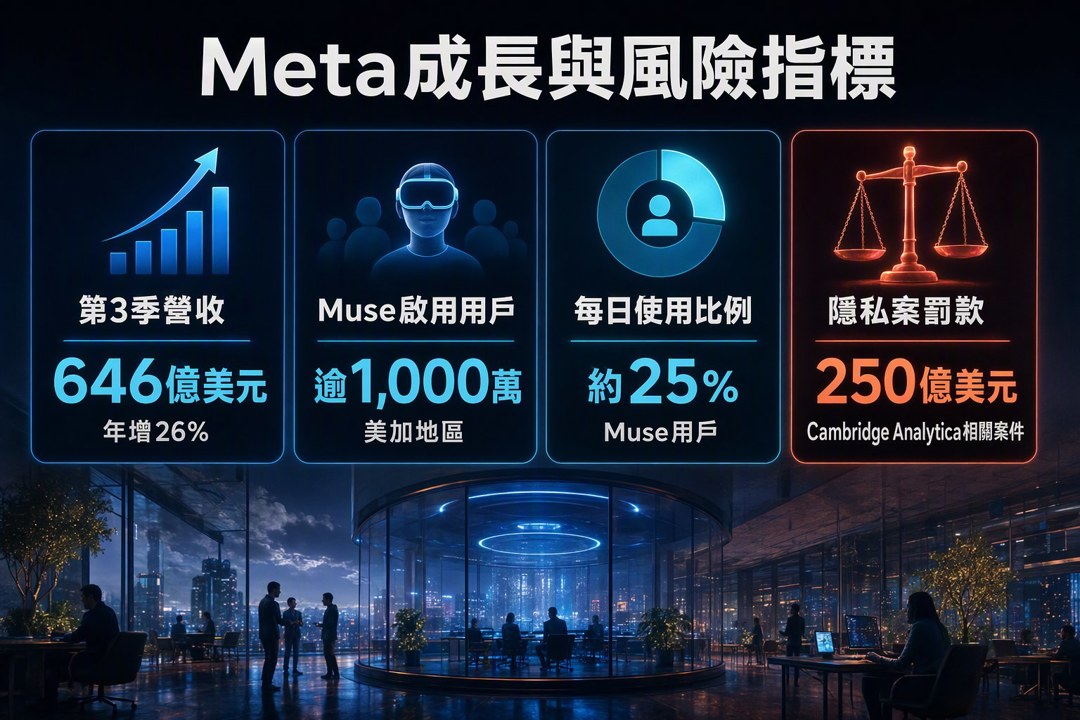
Meta Platforms(META)今年10月22日股價約662.63美元,單日下跌約5%。這個走勢放在第3季營收646億美元、年增26%的背景下,市場解讀就很清楚:基本面仍強,交易面先轉保守。盤後一度上漲約3%,也代表財報數字本身沒有失速,盤中回落則反映投資人開始重新定價後續風險。
公司這一季的廣告業務維持強勁,AI代理Muse在美加已有逾1,000萬用戶啟用,約25%用戶每日使用。這些數字支撐了股價在9月曾創波段高,也說明市場先前願意給 Meta 較高評價,核心理由仍是廣告變現與AI產品導入速度。
Muse用戶數撐起成長敘事,廣告業務仍是當下主軸
Muse的滲透率很重要,因為它直接連到 Meta 能否把AI功能轉成使用頻率與商業價值。美加地區超過1,000萬人啟用,約四分之一用戶每日使用,代表產品已經進入日常場景,而不只是展示型功能。這也是市場先前追高 Meta 的原因之一。
廣告營收持續強,等於公司核心現金流還在擴張。對 Meta 這類大型平台來說,AI 投資最後仍要回到廣告效率、用戶停留時間與變現能力。Muse目前提供的是使用數據與產品黏著度,後續能否轉成更高的廣告收入,才是這條成長線能否延伸的關鍵。
隱私案罰款與無投票權新股,市場開始重估風險
壓力主要來自兩個方向。第一,New Mexico法院就 Cambridge Analytica 相關隱私案裁定,Meta 須支付250億美元罰款。第二,公司宣布自明年1月起發行無投票權普通股,目的在為AI基建籌資。前者提高法律不確定性,後者牽動稀釋效應與資本配置評價。
這兩件事放在一起看,市場自然會更在意未來獲利要承受多少外部成本。AI支出往上調,法律與監管不確定性同步升溫,短線資金選擇在高檔先獲利了結。股價從前高拉回後,今天再度走低,基本上就是這兩股壓力在盤面上的反映。
後續要看Muse變現速度,以及新增資本支出對獲利的影響
接下來我會先看兩個變數。第一是Muse的變現進度,包含用戶活躍度能否延續、廣告效率有沒有改善。第二是新增資本支出對獲利的實際拖累,尤其在AI基建投入拉高之後,市場會更敏感於自由現金流與利潤率的變化。
今年10月22日這個回檔,沒有改變 Meta 在AI與廣告上的基本面,但它提醒我,股價能否再往上推,取決於成長和成本能否同時被市場接受。當營收還在加速、法律風險與資本開支卻同步升高時,估值區間就會先被拉回來重算。
關於作者

1
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
2
【籌碼K線 1月登入禮】籌碼集中股(4)
3
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
4
【籌碼K線 1月登入禮】官股狂買股(2)
5
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
台積電(2330)再度上修 AI 展望,先進製程需求全面爆發
2hours ago
2026/10/22 尼克萊RS強勢股全清單&大盤附表
aday ago
2026.10.22 期指實戰錄 - VVIP 限定
aday ago
10/22 盤後回顧|超簡單期貨當沖採「牛紅紅」策略,波段操作「震盪整理趨勢未明」思考
2026-10-22 20:24
低薪族也能累積千萬資產?他從月薪3萬起步 5年翻身靠這3招!
2026-10-22 20:14
收藏內容 讓好文不錯過

