


Vertiv(VRT)吃下AI機房升級潮,真正要盯的不是訂單而是交付


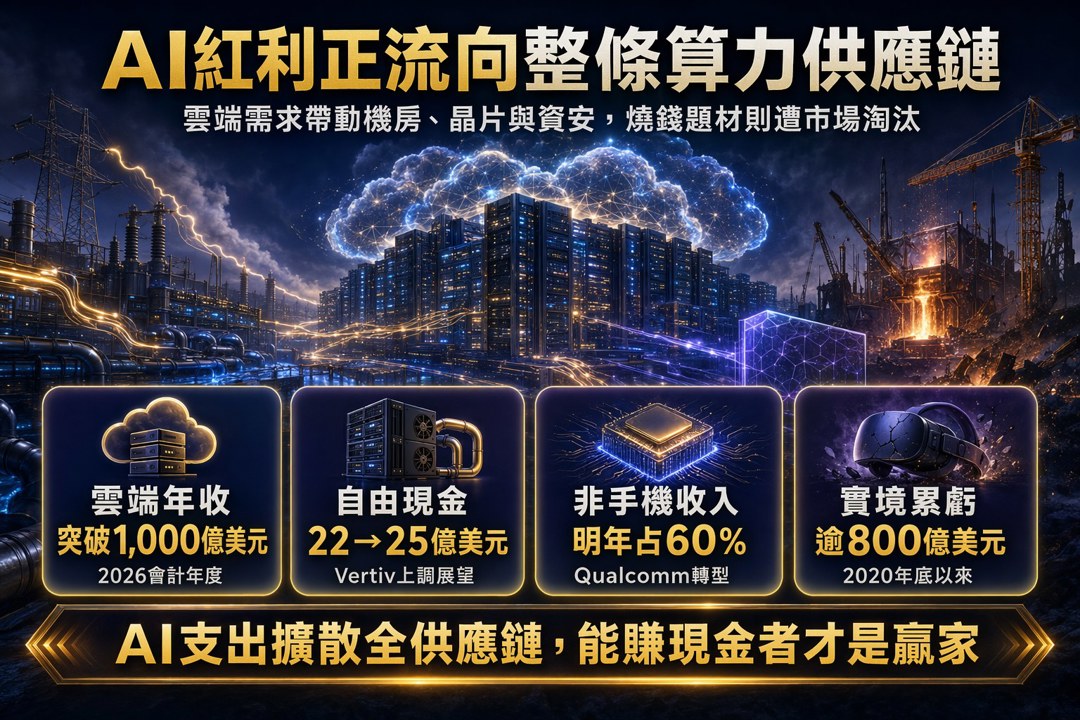
真正在吃 AI 紅利的,從來不只晶片:而是整條算力供應鏈
「真正值得關注的不是 AI 有沒有熱,而是誰能把熱,轉成現金流。」
如果把這一季財報串起來看,市場正在買進的,已經不是單純的演算法故事,而是一整條從雲端、晶片、電力、散熱到資料中心部署的算力供應鏈。Microsoft(MSFT)把 Azure 年營收推上 1,000 億美元門檻;Vertiv(VRT)直接上修全年財測;Qualcomm(QCOM)也不再只談手機,而是把觸角伸向 AI 伺服器與車用算力。
但另一邊,Meta(META)的 Reality Labs 依舊在燒錢。這就是現在最殘酷的分岔點:不是每一家喊 AI 的公司都在賺錢,真正賺錢的,往往是那些站在基礎設施位置的人。
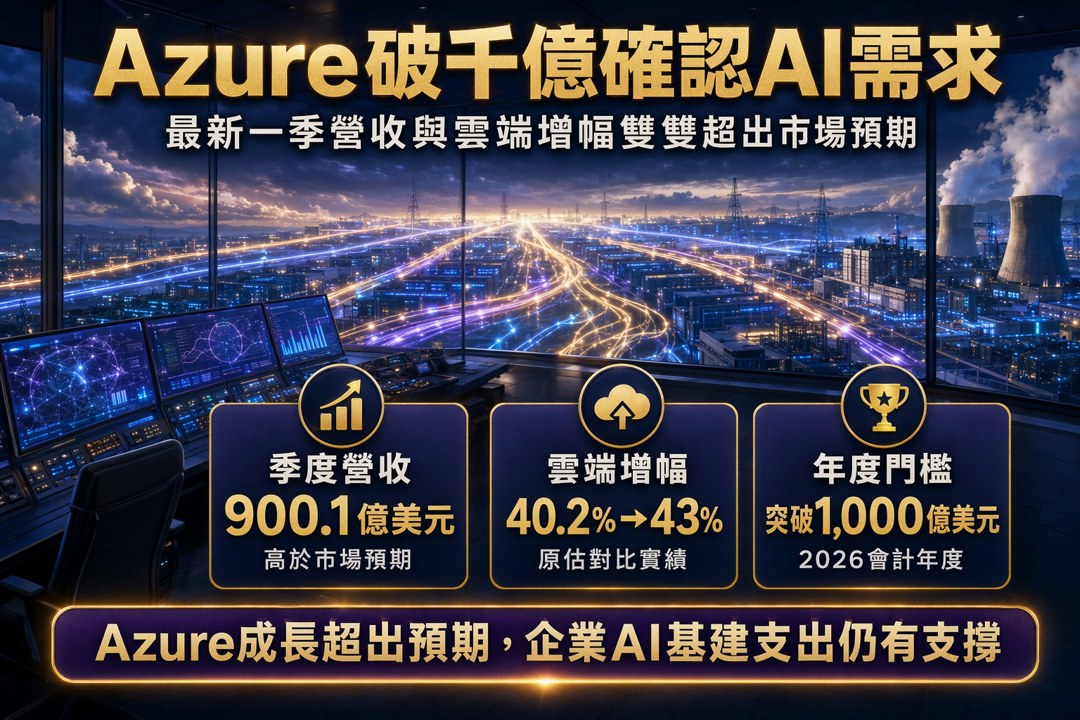
Microsoft 不是在講故事,而是在給需求定錨
先看最關鍵的風向球:Microsoft。
最新一季,Microsoft 營收達 900.1 億美元,高於市場預期的 876.2 億美元;其中 Azure 在排除匯率影響後,年增 43%,也優於市場原估的 40.2%。更重要的是,公司直接宣布,2026 會計年度 Azure 年營收將首度突破 1,000 億美元。
這件事的意義,不只是雲端業務繼續成長,而是它證明了一件更大的事:企業對雲端與 AI 的支出,還在往上走,而且不是一次性的脈衝,而是長期放量。
一旦雲端需求被確認,後面就不是只有軟體公司受惠,而是資料中心整套硬體需求同步被拉升:電力、散熱、機櫃、UPS、配電、液冷,全都會跟著吃到訂單。
▋ 真正的不是 Azure 破千億,而是這代表 AI 基建需求還在加速。
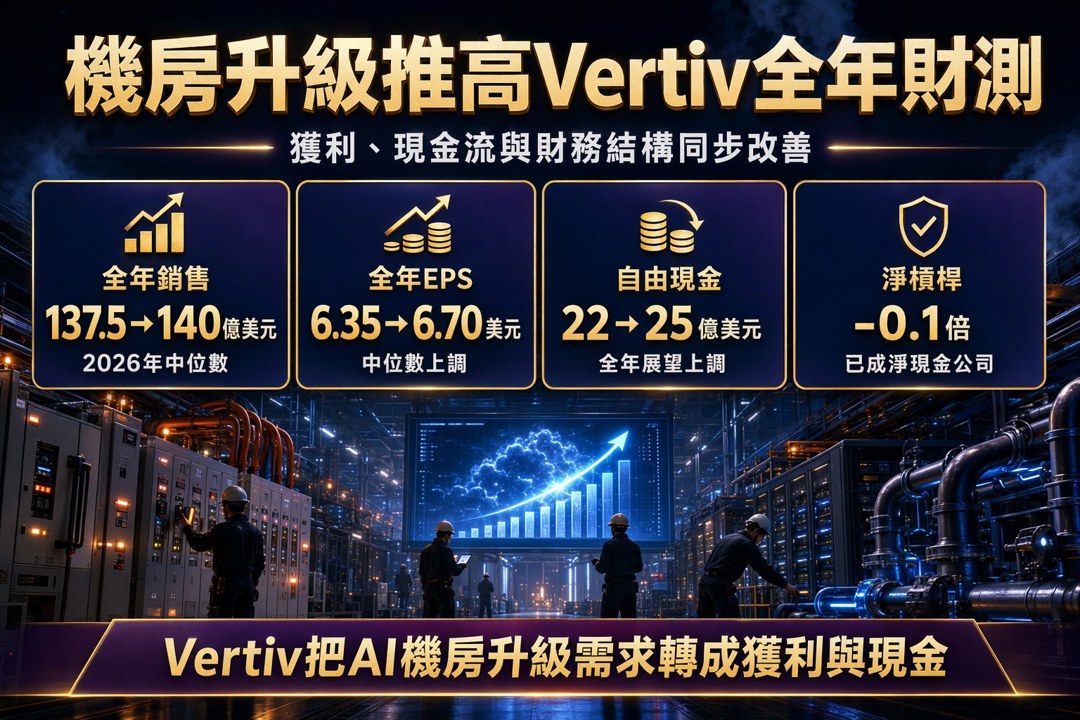
Vertiv 的爆發,說明 AI 機房已進入硬體升級周期
在這條鏈上,Vertiv 是最典型的受惠者之一。
公司第二季交出:
- 淨銷售額 32.74 億美元
- 年增 24%
- 美洲與亞太各成長 29%
- 歐洲、中東、非洲也回到正成長
- 調整後 EPS 1.52 美元
- 調整後營業利益 7.38 億美元
- 營業利益率 22.6%
- 調整後自由現金流 9.25 億美元
最關鍵的是,Vertiv 的淨槓桿降到 -0.1 倍,已經正式成為淨現金公司。這不是只有「業績好」而已,而是財務結構也跟著變強。
所以管理層才敢直接上修全年展望:
- 2026 年淨銷售中位數由 137.5 億美元上調至 140 億美元
- 調整後 EPS 中位數由 6.35 美元上調至 6.70 美元
- 調整後營業利益率由 **23.3%**上調至 23.8%
- 自由現金流由 22 億美元上看 25 億美元
第三季指引也不弱,預期:
- 營收 37.5 億美元
- EPS 1.80 美元
- 營業利益率 24.5%
這代表什麼?代表 Vertiv 不是被動接單,而是已經站到 AI 機房升級的核心位置。當資料中心功率密度越拉越高,傳統伺服器機房設計已經不夠用,電力與散熱設備供應商的戰略地位就會被重新定價。
更具象的例子,是 Vertiv 與 NVIDIA、VisionBay AI 的合作。公司拿下台灣首座導入 NVIDIA GB300 的 AI 資料中心電力、散熱與服務標案,還共同打造全球首座採用 800V DC 架構、搭載 NVIDIA Vera Rubin GPU 的 AI 機房。
這不是一般升級,而是下一代高功率密度機房的範式轉換。
▋ 真正的不是單顆 GPU,而是 GPU 背後整座機房的電力與熱管理。
但越是大案子,越容易把執行風險放大
市場喜歡看 Vertiv 的成長,但分析師在電話會議上追問得也很兇,原因很簡單:越大的訂單,越容易出現延遲與協同失誤。
Vertiv 管理層坦言,第二季有部分營收出現「時間挪移」,原因是多階段專案更複雜,供應鏈內外部牽連也更高,導致一些案量從 Q2 延到下半年。
這種情況很正常,但也正是投資人最該警惕的地方。因為當市場已經把股價建立在高成長預期之上,只要交付節奏出現偏差,估值就會先被殺。
這就是我一直說的:數字本身不會說謊,但數字背後的故事可以很脆弱。
AI 基建不是沒有需求,而是需求很強,執行難度也同步變高。
Qualcomm 的轉身,代表晶片供應鏈也在重新洗牌
如果說 Vertiv 是機房端的核心,那 Qualcomm 則在往更上游、更廣義的算力場景移動。
Q3 財報顯示:
- 調整後 EPS 2.21 美元,略低於市場預期 2.23 美元
- 營收 99.5 億美元,優於預期的 96.7 億美元
公司也明講,整個半導體產業正面臨晶圓製造、封測、先進封裝與記憶體等環節成本上升,為了維持毛利率,自 9 月 1 日起將全面調漲主要晶片售價。
這是一個很重要的訊號。它意味著:
- AI 需求沒有讓整個半導體鏈成本下降
- 相反地,先進製程與封裝壓力更大
- 供應鏈上游的定價權正在重新分配
雖然智慧手機仍是 Qualcomm 最大收入來源,手持裝置晶片銷售為 51 億美元、年減 20%,但公司已經明確把成長重心轉向汽車與資料中心。管理層預期,明年非手機收入將占整體營收的 60%。
在 AI 伺服器方面,Qualcomm 設定的目標是明年度達成 50 億美元資料中心營收。同時,公司完成對 AI 軟體公司 Modular 的收購,預計在 8 月發表新的 AI 軟體平台。
再加上先前對 BMW 車載數位座艙晶片的供應協議,以及本季 15.9 億美元的車用營收,Qualcomm 正試圖在邊緣 AI與車用算力兩大場景建立第二成長曲線。公司對 2029 年汽車營收 100 億美元的長期目標,也顯示它不想再只被視為手機周期股。
▋ 真正的不是手機晶片有沒有回溫,而是 Qualcomm 能不能把自己改造成多場景算力平台。
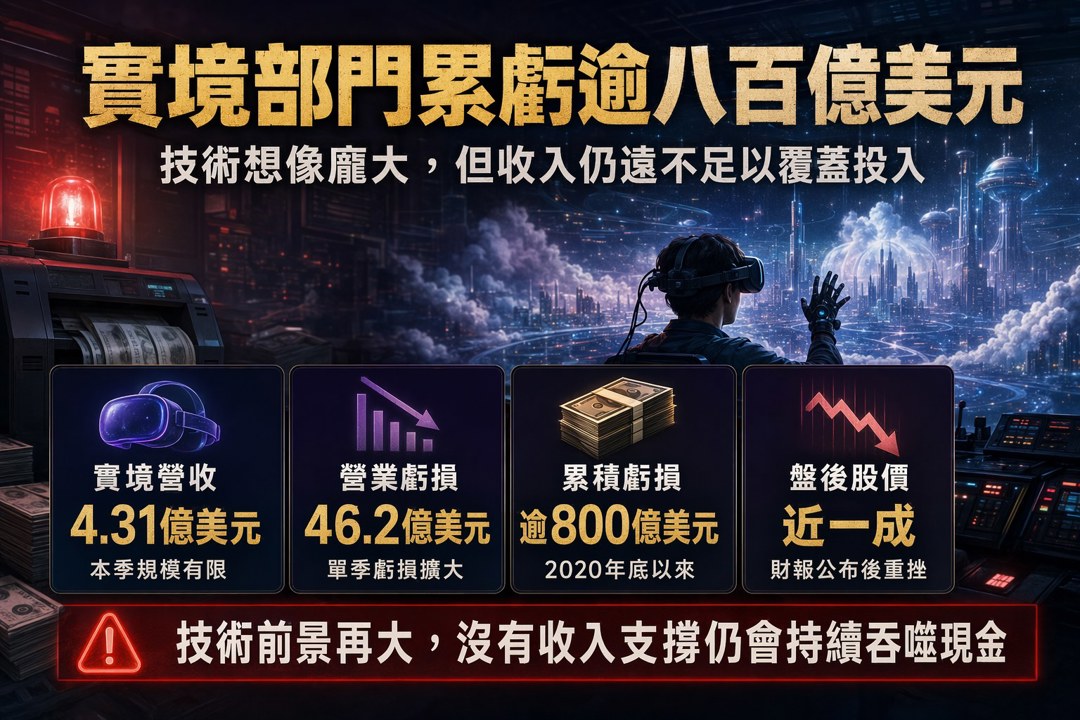
Meta 的 Reality Labs,繼續提醒市場:AI 故事不等於商業化成功
如果要找這一季最能打臉「AI 無所不能」的例子,Meta 的 Reality Labs 仍然是經典教材。
Meta 最新財報雖然 EPS 6.18 美元,但比市場預期少了 1.04 美元;對第三季營收的預估下緣 610 億美元,也低於分析師預估的 631.5 億美元,盤後股價直接重挫近一成。
更刺眼的是 Reality Labs:
- 本季營收只有 4.31 億美元
- 年增幅非常有限
- 但營業虧損卻擴大到 46.2 億美元
- 自 2020 年底以來累積虧損已逾 800 億美元
這說明一件事:AI 與沉浸式裝置的未來想像很大,但離全民應用還非常遠。
市場很容易把「下一代平台」當成理所當然,但真正的商業化,往往比故事難得多。Reality Labs 的虧損,正是對所有高估值成長股最直接的提醒:技術方向對,不代表財務回報會自動到來。
工具型公司反而更安靜地賺錢
相較之下,像 Fortinet 與 Lam Research 這類工具型公司,反而更扎實地吃到 AI 資本支出的延伸效應。
Fortinet 本季在帳單成長帶動下,交出:
- 調整後 EPS 0.90 美元
- 營收 20.5 億美元
兩者都明顯優於市場預期,且第三季展望也高於共識,盤後股價飆漲逾一成。這反映出一件事:AI 帶來的不是只有算力需求,還有更高強度的資安需求。
Lam Research 則在記憶體與先進製程資本支出回溫下,繳出:
- 營收 67.2 億美元
- 調整後 EPS 1.82 美元
同樣優於市場預期。這代表晶圓廠已經在為 AI 晶片長期需求提前備戰。
結論:AI 熱潮不缺,缺的是誰能扛住執行與估值
這一輪 AI 基建行情,已經不是單純看誰會講 AI,而是看誰真的卡在供應鏈的關鍵位置。
Microsoft 證明雲端需求仍在放大;Vertiv 證明電力與散熱是不可替代的剛需;Qualcomm 證明晶片廠也在往資料中心與車用重新定價;Fortinet 與 Lam Research 則說明,AI 的支出不只發生在 GPU,還會擴散到整個工具鏈。
但我也要提醒,投資這件事從來都不是線性思維。
真正的不是 AI 會不會繼續成長,而是誰能在高資本支出週期裡,保持交付、現金流與估值的同步上行。
市場現在看到的是需求。
我更在意的是執行。
因為最後能活下來、且估值不被反噬的,從來不是故事講得最大聲的公司,而是能把故事一段一段兌現成現金流的公司。
關於作者

1
台積電法說後怎麼布局?10月中至月底三階段操作策略一次看懂
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
4
匯入庫存送關鍵產業解析:每天花五分鐘看完持股異動,整合台美股更省時
5
【籌碼K線 1月登入禮】籌碼集中股(4)
2026/10/16 尼克萊RS強勢股全清單&大盤附表
18minutes ago
【直播重點】10/16語音直播重點:AI股跌出機會?萬鈞解析關鍵訊號
35minutes ago
上班族型交易者-起漲週風箏 策略文
anhour ago
2026.10.16 期指實戰錄 - VVIP 限定
anhour ago
AI股大跌之后:看懂收入兑现、融资成本与抄底风险
3hours ago
收藏內容 讓好文不錯過

