




【研究報告】烏俄戰火延燒,海運揚帆迎轉單,陽明(2609)獲利將續寫歷史新高


投資重點
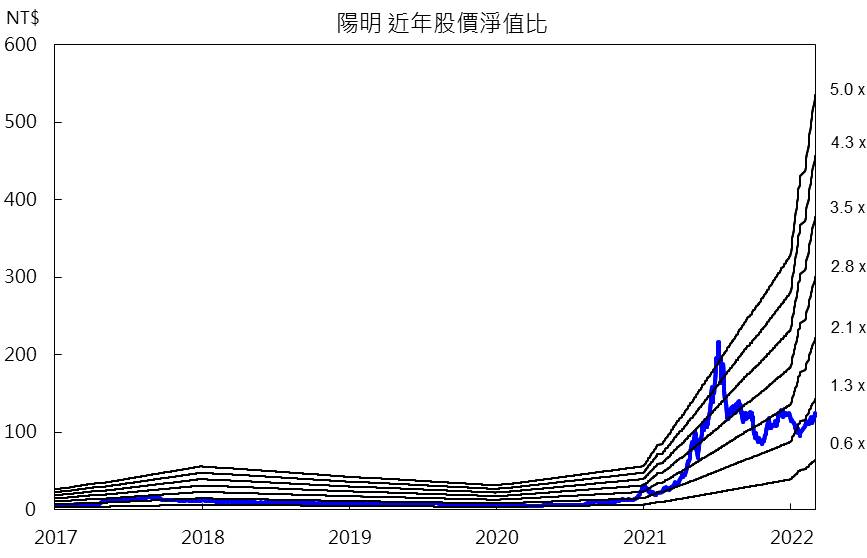
陽明受惠於去年第四季交付新船,且海運需求暢旺,1月營收356億元,優於市場預期。在目前海運需求暢旺下,市場看好今年第一季獲利維持高檔。近幾周SCFI運價雖緩步下滑,但主受波斯灣、南美等航線運價跌幅擴大所拖累,近一步拆分航線來看,北美航線的艙位利用率持續滿載,北美線實際上為近期最為抗跌的航線。且受惠於近日烏俄對峙,船隻多採取改道來因應,進而導致航程拉長。同時戰爭影響中歐班列的部分路線暫停行駛,為此各行業也有轉往海、空運的傾向。在目前貨運需求維持高檔下,或將使高運價維持的時間延長,預期今年北美線長約價格將遠比去年還高,市場預估陽明2022年EPS挑戰60元,每股淨值107元。以配息率40%計算,預估今年將配息18元,目前殖利率14%,隱含高殖利率題材,市場給予1.8倍的股價淨值比,投資評等為買進。
貨櫃產業轉佳,陽明扭轉困境
陽明前身為輪船招商局,目前股權約40%官方持有,隸屬於全球三大海運聯盟之一的THE Alliance。2009年以來貨櫃運力過剩,導致運價逐年走低,然受惠於2020年起貨櫃產業供需結構轉佳,運價自2020/9飆漲,帶動陽明2020年轉虧為盈。去年運價加速走揚,運價全年累計上漲8成,陽明獲利逐季跳躍,預估2021年EPS 47元,獲利創歷史新高。
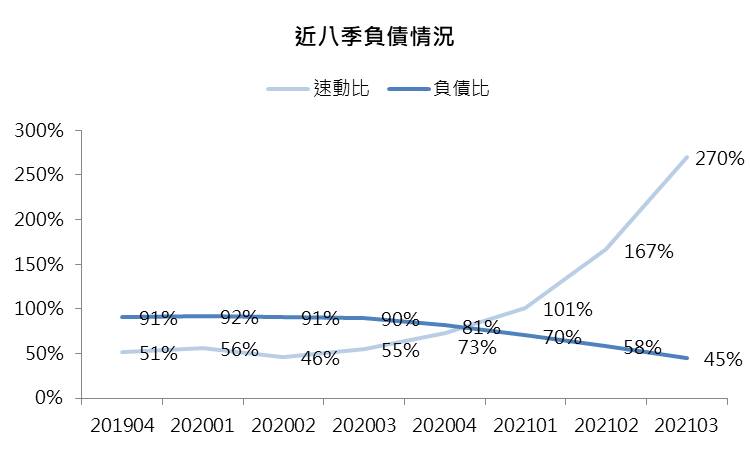
陽明今年第一季獲利可望維持高檔
陽明受惠於去年第四季交付新船,且海運需求暢旺,2022/1月營收356億元,擊敗市場預期。2/17宣布新增中國-澳洲航線,未來會與海外航商共同配置 6 艘船舶(陽明投入1艘)在該航線,有利於挹注營收。在目前海運需求暢旺,北美、歐洲運價維持高檔下,市場看好今年第一季獲利維持高檔,預估第一季EPS 15元,年增213%。
2022年陽明獲利再創歷史新高
根據市調機構Drewry的預估,2022年航運需求約年增5%、運力供給年增3.4%,顯示產業供需結構良好,有利於支撐運價。觀察近幾周SCFI運價雖緩步下滑,但主因波斯灣、南美、澳新等航線運價跌幅擴大所拖累,近一步拆分航線來看,北美線實際上為近期最為抗跌的航線,其艙位利用率持續滿載、港口準班率維持低檔,反而凸顯北美的補庫存力道強勁。
受惠於近日烏俄對峙,船隻在運輸風險的提升下,多採取改道來因應,導致航程拉長。更值得留意的是,戰爭同時影響中歐班列的部分路線暫停行駛,尤其該管道為先前海、空運供不應求時的重要替代方案,為此目前各行業也有轉往海、空運的傾向。在目前貨運需求維持高檔下,或將使高運價維持的時間延長,更遑論第二季國際碼頭協會(ILWU)與工人的協商引發的怠工問題,可能導致海運運輸更加紊亂。2022年海運運輸難以緩解、運價居高不下的情況下,預期今年北美線長約價格將遠比去年還高,市場預估陽明2022年EPS挑戰60元,每股淨值107元。
結論
2022年在北美補庫存需求強勁、北美長約價格可望跳升的情況下,陽明2022年的獲利動能強勁,加以去年獲利豐收,董事長3/2亦公開承諾今年將配發現金股利,若假設現金配息率40%,預估今年將配息18元,目前殖利率14%,隱含高殖利率題材,市場給予1.8倍的股價淨值比,投資評等為買進。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
2
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
3
通膨降溫,淡化了七月升息疑慮,今日盤勢最強(ABF;封測、記憶體)
4
【美股研究報告】電視面板報價已正式落底,面板龍頭 LG Display 股價能否跌深反彈?
5
【即時新聞】Apple誤判訂單致零件報廢,傳記憶體報價大漲
AMD財報超強,股價卻持續下跌!AI成長故事還能相信嗎?
27minutes ago
大盤重挫國安基金進場,資金轉向太陽能與面板 | 2026.11.06 語音直播摘要
anhour ago
【00991A】11/09 操作日報|狂掃台達電與伺服器零組件
2hours ago
11/09 主動式ETF共識|AI半導體全面反攻,緯創獲4家大舉增倉
2hours ago
【00400A】11/09 操作日報|經理人今天唯一動作是加碼旺矽
3hours ago