




【研究報告】研華(2395)首季獲利創單季新高


結論與建議
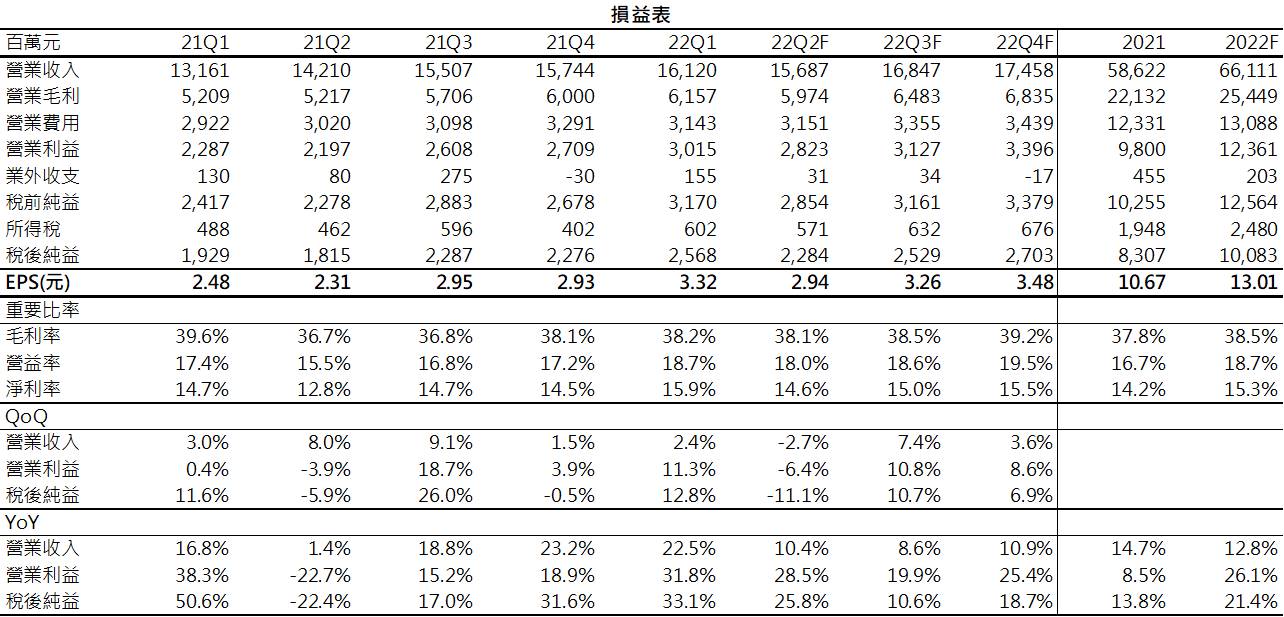
研華(2395)第一季訂單需求強勁,且缺料改善,毛利率上升至38.2%,EPS 3.32元,獲利創單季新高。4月雖逢中國封城,然透過昆山與林口兩地的產能調控,目前影響不大,預計第二季約8~10%的營收遞延至下半年,隨著下半年缺料緩解,以及林口、昆山廠產能擴增,預期帶動2022年營收成長超過10%,毛利率可望逐步接近39%的正常水準,預估2022年EPS 13.01元,給予32倍PER(本益比)的評價,投資評等為買進。
全球工業電腦龍頭廠
研華為全球IPC(工業電腦)龍頭廠,全球市占率將近40%,自有品牌為Advantech。隨著近年通訊、軟體以及網路等領域蓬勃發展及整合,使IPC應用從單純的工廠製造流程的優化,逐步往零售、醫療、交通、物流、博弈等領域擴張,產品應用日趨多元,包含自動售票機、ATM、POS、樂透彩券機等,且研華領先佈局AIoT、IIoT,逐步從硬體零組件製造,轉為布局高毛利的軟體業務,在產業地位穩固、策略奏效下,營運穩健成長,近5年營收年複合成長率(CAGR)7.2%。
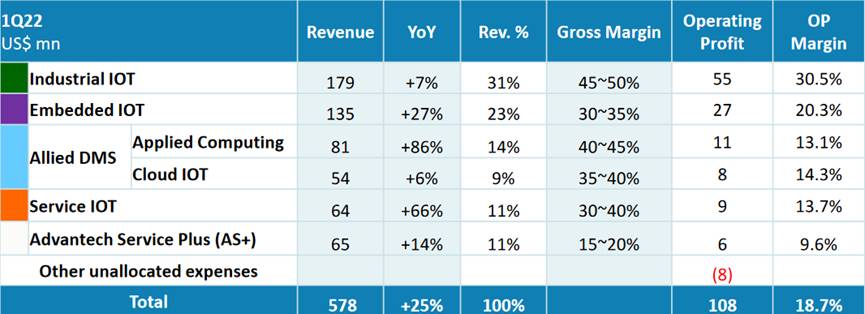
研華2022年第一季事業部各別營運表現
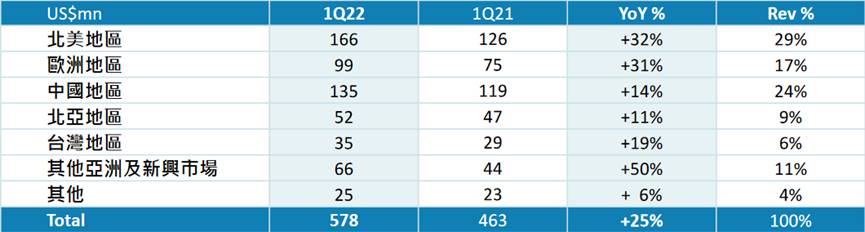
研華2022年第一季地區營運表現
研華2022年首季獲利創單季新高
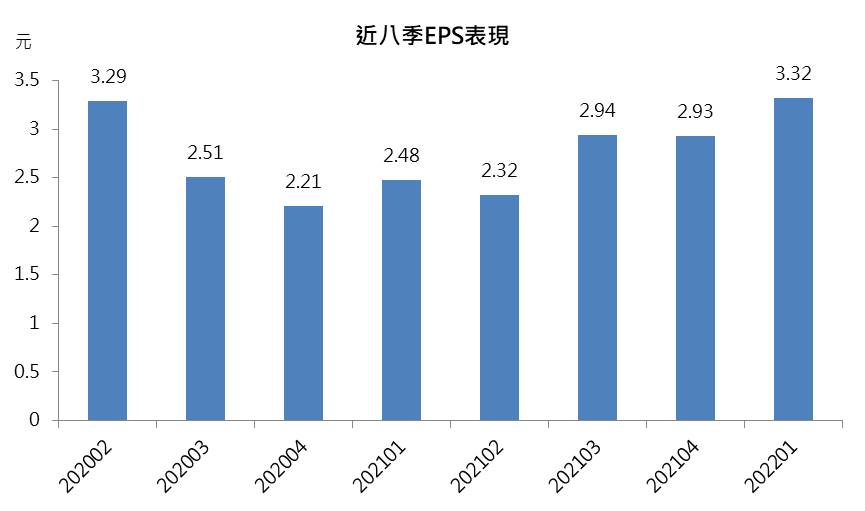
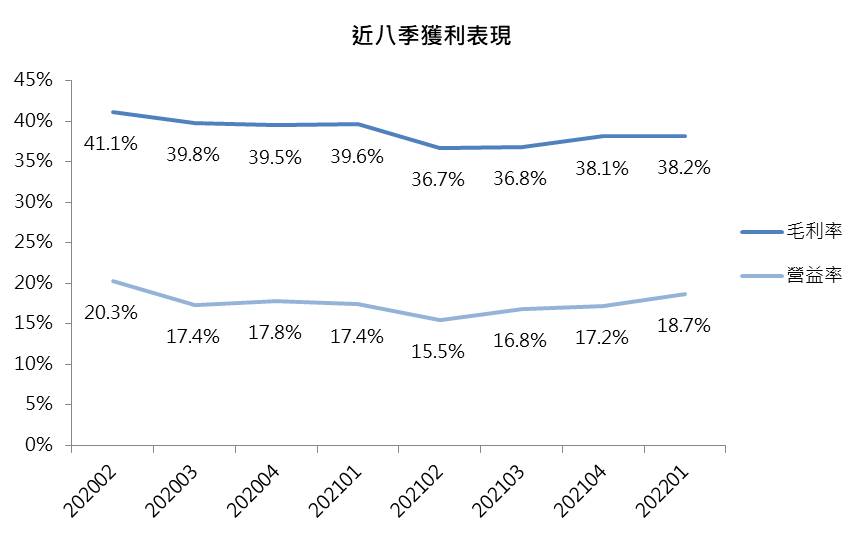
研華第一季營收161億元,季增2.4%,年增22.5%,主因北美、新興等市場的訂單需求強勁,首季B/B ratio (訂單出貨比)1.36,多數地區營收呈雙位數年成長(亞太新興+70%、北美+32%、歐洲+31%),且缺料改善、產能利用率提升,帶動毛利率上升至38.2%,季增0.1個百分點,EPS 3.32元,獲利創單季新高,表現優於市場預期。
中國疫情影響有限,預期第二季營收維持季成長
研華4月雖因中國封城管制,影響昆山廠區的物料以及物流,然透過昆山與林口兩地的產能調控,且持續積極與客戶討論換料,並加速驗證,部分客戶也願意加價或協助爭取配料,目前物料、產能的影響不大,預計第二季約8~10%的營收遞延至下半年,考量目前訂單維持供不應求,且研華昆山廠位列中國批准復工的名單,5月之後營運持續恢復,預估第二季營收微幅季減2.7%,產能利用率維持高檔下,預估毛利率維持38%,EPS 2.94元。
研華2022年獲利再創高峰
俄烏戰爭對研華影響微乎其微,主因俄國營收佔總營收僅1%,且受惠於各國解封,零售業者營運落底回溫,在疫情之後,企業紛紛加速數位轉型,長期推升工廠自動化、智慧能源、智慧醫療以及零售需求,研華全球市佔率高,產品包含層面廣泛,在明確的產業趨勢下,因而能顯著受惠。目前研華在手訂單已創歷史新高,其中以歐美需求最為強勁,訂單能見度已至年底。研華為因應強勁的訂單需求,林口、昆山廠已各別擴增一條SMT產線,產能已提升3成,2022/4之後林口、昆山廠將再各新增1條SMT線,屆時預計產能再提升25%。隨著缺料在下半年緩解,訂單持續交付,預期帶動2022年營收成長超過10%,缺料緩解,有利於產能利用利提高,預期毛利率可望逐步接近39%的正常水準,帶動獲利明顯成長,預估EPS 13.01元,獲利將再創高峰。
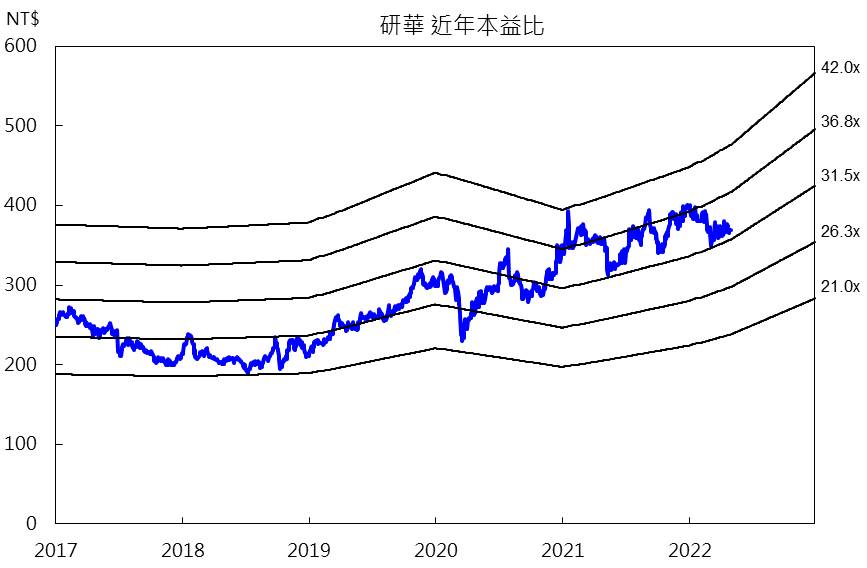
研華產業地位穩固,且逢疫情加速產業升級,2022年訂單能見度高,配合林口、昆山產能擴充,預期隨著下半年缺料問題緩解,帶動獲利再創高峰,目前PER(本益比)僅29倍,評價具有吸引力,給予32倍PER的評價,投資評等為買進。
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
【籌碼K線 1月登入禮】籌碼集中股(4)
2
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
3
【籌碼K線 1月登入禮】官股狂買股(2)
4
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
【直播重點】10/23語音直播重點:台美股震盪加劇!這次不只是漲多修正?
anhour ago
股票現金減資退款要繳稅嗎?退回本金免稅規定、庫存成本扣抵與除權息差異試算
3hours ago
薔琵颱風交割順延到哪天?台股休市與委託單處理
3hours ago
科林研發財報創高股價卻跌?82.2億美元財測落差
3hours ago
美股財報超預期為何盤後暴跌?看懂前瞻指引、1.2兆AI支出與滑價3關鍵
3hours ago
收藏內容 讓好文不錯過

