


【台股研究報告】技嘉(2376)放量跳空大漲7.5%,利空出盡?


技嘉(2376)放量跳空大漲7.5%,利空出盡?
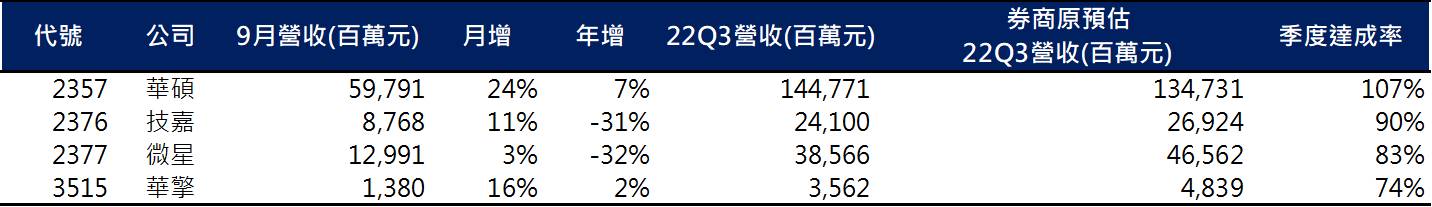
隨著9月底AMD Ryzen 7000系列CPU上市,在庫存去化、新品上市的激勵下,板卡族群華碩(2357)、技嘉、微星(2377)、華擎(3515)近期公布9月營收均較前月回溫,其中庫存水位最為穩健的技嘉,9月營收繳出87.7億元的不錯表現,依照券商先前預估的第三季營收,達成率將近90%。
伴隨著近期大盤氣氛轉佳,技嘉今日(10/18)股價跳空大漲7.5%,盤中一度鎖漲停,股價收復季線,成交量放大至3.1萬張,外資單日買超8,741張,顯示儘管目前下游持續庫存調整,然而股價自2021年底修正至今,似乎也有利空出盡的意味。
技嘉庫存水位穩健,營運可望提前落底
目前市場普遍預期PC的庫存去化將延續至2023年上半年,拉貨需求的恢復,則預計最快在2023下半年看到。儘管短期難以期盼需求快速恢復至過往的光景,然而以技嘉目前主機板、筆電的存貨金額僅約200多億,至少能確定後續庫存的跌價,對於技嘉獲利的影響也會相對輕微,因而有利於股價提前落底。
就長期的營運來看,技嘉在主機板市場占據全球第二大領導地位,其Gigabyte的品牌光環也使歷年的獲利穩定,同時搭配大方的股利政策,近五年平均股利發放率高達73%,因而成為存股族的關注重點之一,而在2022年股價修正之際,其實也提供了投資人中長期的投資機會。
技嘉在伺服器的布局為長期營運焦點
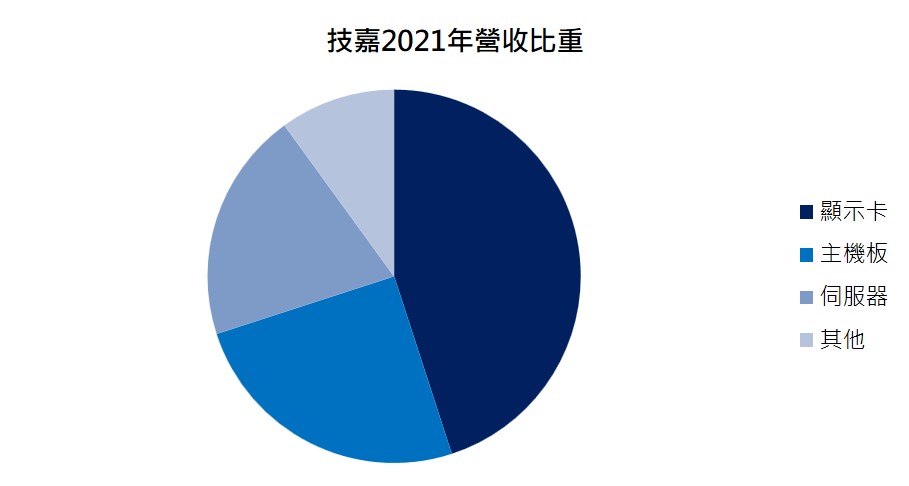
在穩健的營運基礎上,技嘉除了以次品牌AORUS攻佔電競市場之外,近年在雲端需求的高速成長下,其伺服器也已成為其主要的營運亮點。主因技嘉除了傳統的X86架構之外,近年也加大研發在伺服器市佔率持續增加的ARM架構。在策略上則是採取客製化、小量出貨為主,客戶為歐美政府、研究機構、國防、汽車等,因此跟客戶之間的合作關係密切,近年技嘉在伺服器的營收成長率高達20%,為技嘉近年的主要成長動能。
技嘉評價低檔、殖利率逾8%,具有中長期投資價值
針對2023年的展望,雖仍是以庫存調整為主,但也並非全無亮點。在雲端運算長期的趨勢,2023年伺服器仍是技嘉的營運主軸,尤其技嘉設計能力涵蓋Intel、ARM架構,高度的客製化將能持續滿足客戶日趨增溫的需求,預期2023年伺服器營運成長性至少10%。
值得留意的是,顯示卡售價已經跌破官方的建議售價,合理的價格也會吸引市場的買氣回籠。尤其美國顯卡龍頭廠艾維克(EVGA)先前已宣布停止與Nvidia的合作,未來EVGA在美國的龐大市占,或將能轉單至國內板卡廠,後續值得持續追蹤。
若以市場預估技嘉2022年EPS 10元、2023年的EPS約11元來看,目前本益比僅8倍,股價已經相當程度地反映市場看淡2023年的營運表現。若以近五年現金股利發放率約73%計算,預估發放8元現金股利,目前殖利率超過8%,未來股價若逢利空不跌,反而可伺機布局。
最新報告如下
【台股研究報告】長榮(2603)法說會釋疑,2023年並不悲觀
【台股研究報告】全球遊艇訂單大增25%,東哥遊艇(8478)潛力無窮
【CMoney 產業研究中心】新開張
若你不想錯過產業深度好文,請 點我 加入社團!
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

【台股研究報告】2023年鋼市將呈U型復甦,看好中鋼(2002)Q2後獲利重拾成長!
【台股研究報告】貨櫃三雄獲法人買超,2023年貨櫃產業有所轉機?
【台股研究報告】華航(2610)前11月客運營收翻4倍,2023年航空產業怎麼看?
- 更多文章
1
AI股殺盤第二個原因曝光!不是需求消失,而是市場開始擔心「借錢蓋AI」
2
【每日簽到領獎】最高送 400 元超商禮券 + LINE Points
3
【籌碼K線 1月登入禮】籌碼集中股(4)
4
【即時新聞】Meta財報雙優+AI支出計畫驚艷,盤後一度飆漲逾10%
5
【籌碼K線 1月登入禮】官股狂買股(2)
為什麼股市只有 3% 的人保本?贏家必須具備哪些條件?
10minutes ago
【00992A】10/20 操作日報|趁拉回建倉欣銓,加碼禾伸堂
15minutes ago
【00415A】10/20 操作日報|逢低全面加碼,鎖定AI散熱與載板
15minutes ago
高檔獲利 20.7 億先下車、近期回檔又連買九天——用4步驟找出聯發科(2454)的關鍵主力
anhour ago
台股兩週急跌逾3500點!季線保衛戰開打,三階段操作策略一次看
2hours ago
收藏內容 讓好文不錯過

