




【台股研究報告】M31(6643)營運展望光明,股價狂飆,外資買不停!


圖/Shutterstock
矽智財新星:M31(6643)
円星科技(M31)為純矽智財供應商,專注於基礎元件IP與高速介面IP應用,為矽智財領域新星,目前已開發約700套IP產品,主要客戶包括台積電、格芯(GlobalFoundries)、聯發科等,公司產品應用目前以物聯網(IOT)為主,而後為穿戴式裝置(手機)及雲端應用(AI運算、伺服器)。M31今年前三季營收比重為授權金收入80%、權利金收入20%。
伺服器、雲端傳輸需求強健,高速介面IP展望優良
M31的高速介面IP包含USB、PCIe、行動產業處理器介面(MIPI)等,其中PCIe為處理器與顯示卡、硬碟、SSD等硬體的資料傳輸媒介,目前M31已投入PCIe 5.0開發,傳輸速率為前一代PCIe 4.0的2倍,將成為未來M31的主要成長動能。原因如下:
- 隨著伺服器CPU效能持續提升,硬碟讀取、傳輸速度逐漸跟不上處理器運算速度,使周邊硬體對PCIe的升級需求迫切
- 隨著4K串流、直播等應用邁向成熟,同樣帶動雲端產業、資料中心等領域對傳輸頻寬升級的需求
- 今年各家伺服器新平台陸續推出,未來幾年內的伺服器換機潮將擴大PCIe 5.0的採用量
10月累計EPS 9.44元,賺贏歷年全年
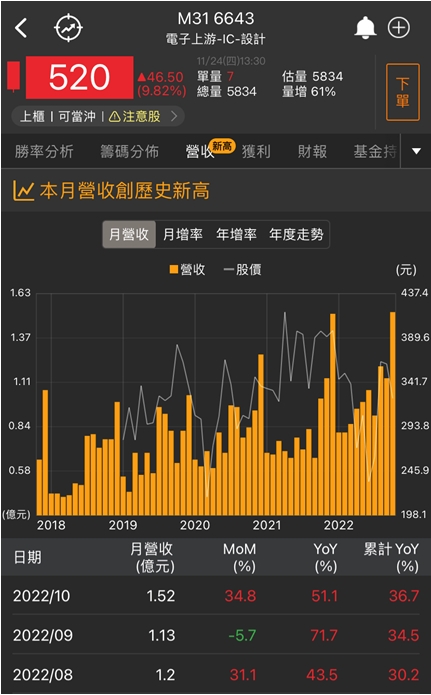
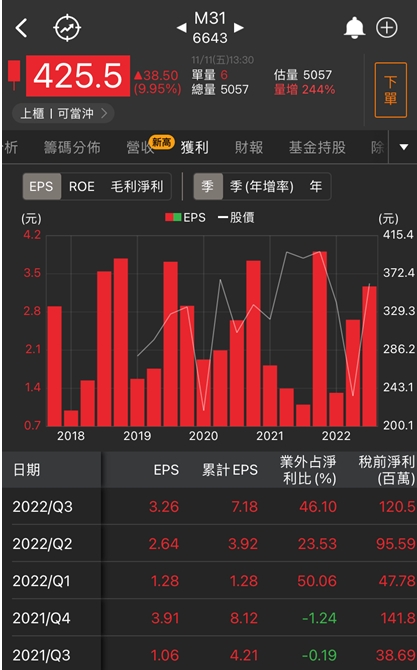
M31第三季合併營收3.2億元,季增8%,年增47%,營運穩健,主要受惠AI、高速運算等技術高速發展帶來強勁需求,客戶先進製程晶片開案量大增,因先進製程晶圓代工費用高,而權利金認列方式為晶圓代工報價的固定比例,因此推動M31營收維持強健,10月營收也再寫新高水準;今(24)日M31也公布10月EPS為2.26元,今年累計EPS達9.44元,已賺贏歷年全年。
圖/籌碼K線
利多頻傳,營運展望一片光明,外資持續搶進
M31未來營運一片光明,主要受惠1)雲端、車用及物聯網應用對傳輸標準持續升級,高速介面IP需求強勁;2)先進製程的N5/N7新案大幅增長,且今年M31已投入N3製程研發,未來將持續擴大授權金收入;3)美國通過晶片法案,M31於2月加入Intel晶圓代工服務Accelerator聯盟,北美地區營收貢獻比重持續提升;4)因半導體在地化的發展趨勢,各國資助產業發展,新創客戶為強化運算效能、生產彈性,對客製化IP服務需求同樣增加。在眾多利多加持下,M31的ASP及獲利持續優化,市場預估今、明兩年EPS為11.68元、14.37元。
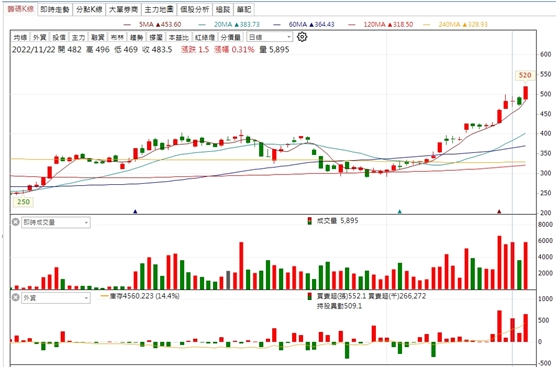
股價方面,因M31的IP技術應用(先進製程、資料傳輸)終端需求強健,營運成長動能明確,股價持續受到市場資金青睞不斷創高,為矽智財族群中的佼佼者,外資近期也持續買超響應,有利股價維持火熱動能再登高,投資人可多加關注。
圖/籌碼K線PC版
最新報告
【台股研究報告】風電股起風,上緯投控 (3708)大漲8%突破盤整,再生能源族群全體反攻!
【台股研究報告】創意 (3443)、智原 (3035)漲不停,ASIC族群一片紅光!
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
AI長線一定好,跌了就抱?美股線上體驗課,「限時免費」講給你聽👉
5
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
2026.10.30 期指實戰錄 - VVIP 限定
5hours ago
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
5hours ago
10/30 主動式ETF共識|大跌照買64檔,7家急搶日月光
7hours ago
【00403A】10/30 操作日報|淨值大跌,經理人逆勢加碼半導體
7hours ago
【00981A】10/30 操作日報|趁大跌狂掃半導體與散熱!
7hours ago