




【台股研究報告】世芯-KY(3661)榮登股王寶座,營運持續登峰造極!


圖片來源:Shutterstock
公司簡介
世芯-KY(3661)為專注先進製程領域的矽智財廠商,提供客戶特殊應用晶片(ASIC)、系統單晶片(SOC)等委託設計&量產服務,產品著重AI、HPC、網通設備、軍用領域,其中HPC營收佔比超過80%,消費電子佔10%,利基型應用佔8%。
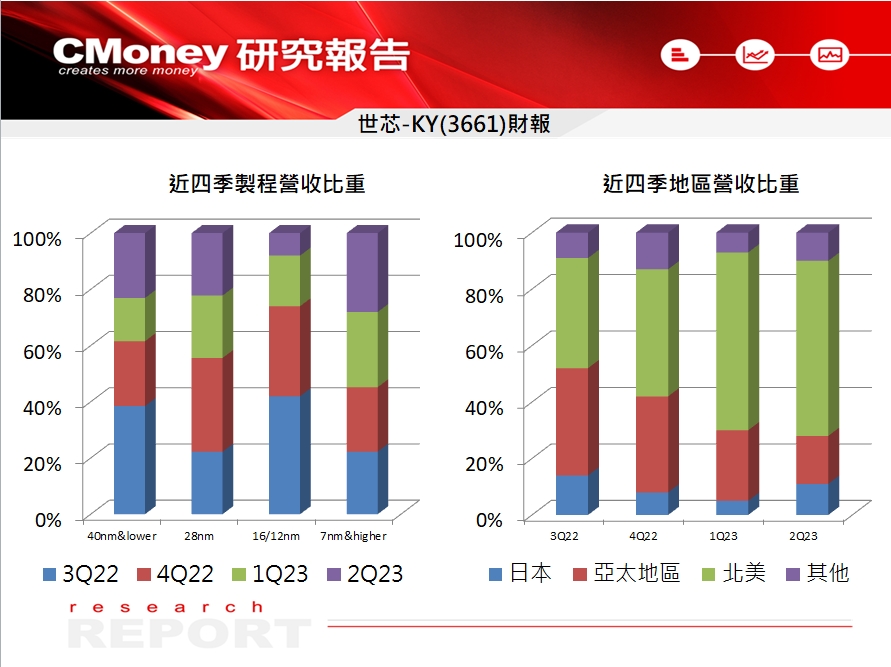
以製程區分,7奈米以下先進製程營收比重達87%,為先進製程布局超前的矽智財供應商之一。儘管經濟環境不佳,但各大IC巨頭仍持續投入先進製程研發及應用,加上今年颳起的AI旋風,支撐世芯的ASIC產品需求暢旺,營收逆勢創高。
資料來源:世芯
世芯第二季營運再創新高
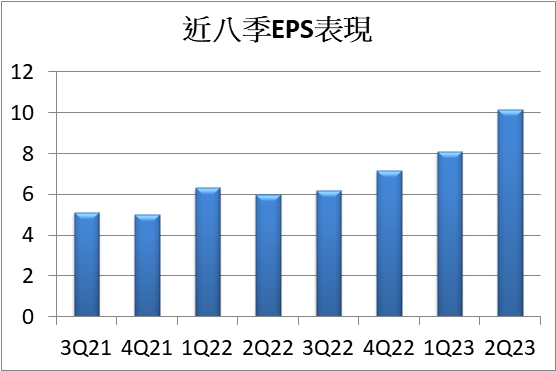
受惠北美AI客戶需求持續放量,加上部分第一季晶片訂單遞延至第二季出貨,世芯第二季營收達到79.3億元(QoQ+39%,YoY+167%),單季稅後淨利仍創新高達7.35億元(QoQ+26%,YoY+72%),EPS 10.16元,營收、獲利皆改寫單季新高水準。
圖片來源:CMoney
第四季CoWoS產能限制解除,世芯全年營收將翻倍成長
展望下半年營運,因CoWoS產能受限影響出貨,世芯預估第三季營收將個位數季減,但北美大客戶需求持續強勁,第四季隨CoWoS產能開出,ASIC出貨量將再明顯提升,公司將全年營收目標由原先的8億美元提升至9~9.5億美元,且有望超越財測上緣,全年營收將較去年倍數成長。
車用業務接棒扮演長線動能
今年亞馬遜的雲端運算服務(AWS)佔世芯營收約40~50%,隨CoWoS產能開出,預計第四季將有四個大型專案進入量產階段,而委託設計(NRE)部分持續轉入N5以下的先進製程,加上世芯取得美國Tesla、中國一線車廠等先進駕駛輔助系統(ADAS)相關訂單,也預計從第四季起開始認列NRE收入,預估2025年起進入量產階段,將接替AWS成為世芯中長期營運成長動能。
整體而言,CMoney團隊預估世芯2023、24年營收為292.5億元(YoY+113%)、356.8億元(YoY+22%),EPS為49.48元(YoY+93%)、65.09元(YoY+32%),考量世芯的先進製程營收比重高,AI、HPC、車用等支撐長線營運持續登峰造極,建議逢低買進。
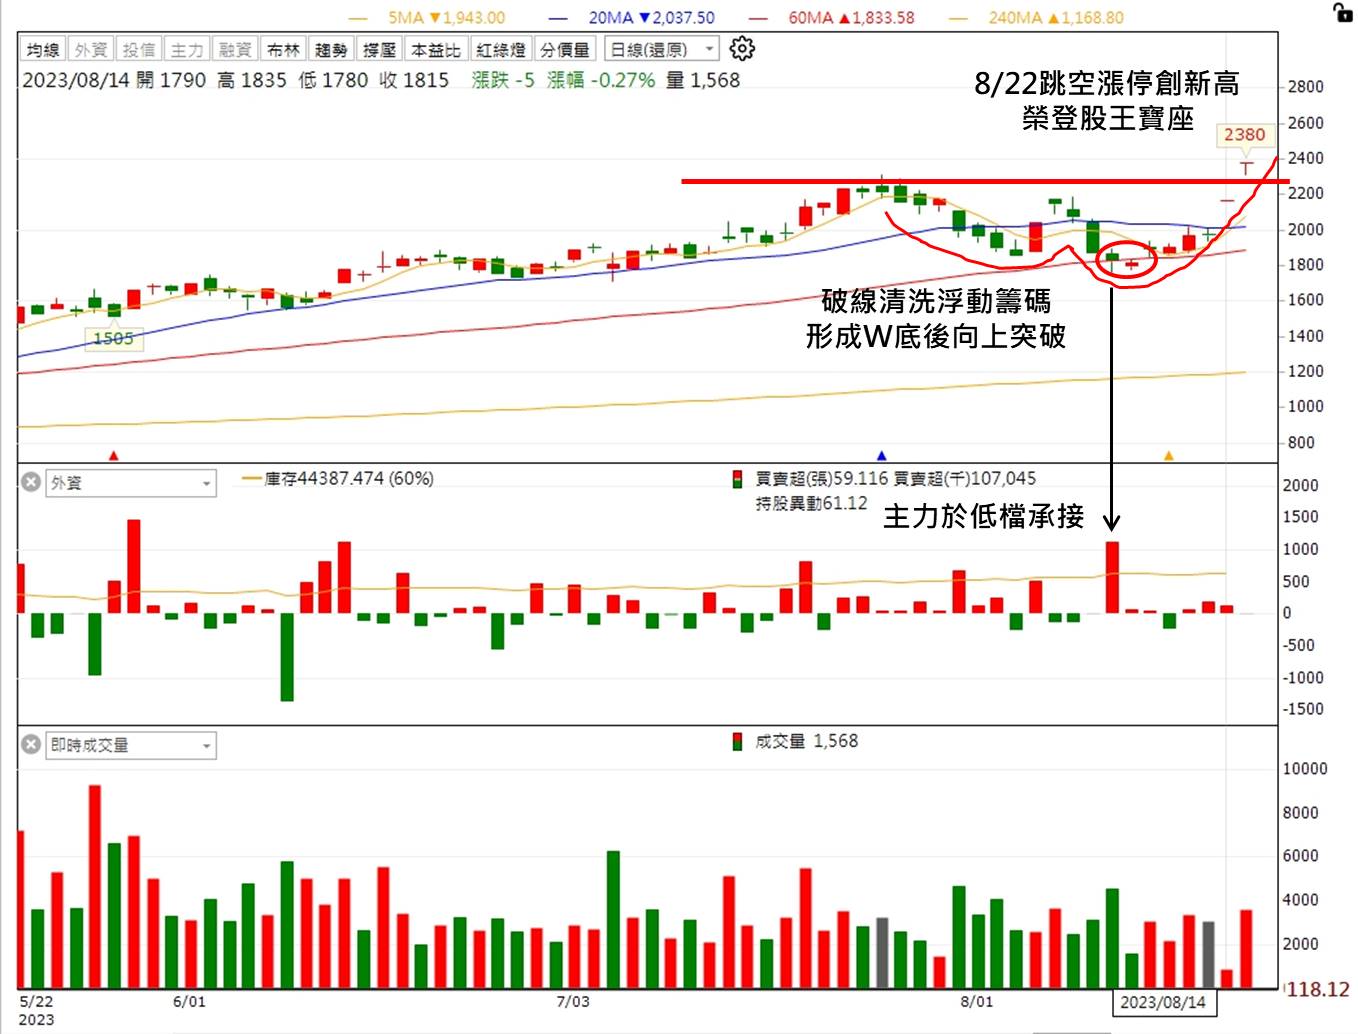
世芯股價跳空創歷史新高,榮登股王寶座
圖片來源:籌碼K線PC版
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律徒徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。
文章相關標籤
關於作者

1
機器人吃掉多少記憶體?馬斯克一句話引爆話題,3 大產業變化、2 檔記憶體股解析
2
「法說會變法會」!聯電喊漲價10%卻跌停——市場真正聽到的,是另外三句話
3
【05/26 產業即時新聞】面板族群遭遇逆風,友達群創重挫,彩晶逆勢突圍成焦點
4
【即時新聞】聯電報價未漲+展望持穩,ADR爆量跳水8.8%
5
MLCC法說會前外資轉買,「晶片電阻廠」收漲2.76%?
台股跌到哪會反彈?006208即將拆分,績效勝0050?
7minutes ago
2026/10/30 尼克萊RS強勢股全清單&大盤附表
anhour ago
【直播重點】10/30語音直播重點:AI股跌不停,另一批股票卻悄悄創新高?
2hours ago
2026.10.30 期指實戰錄 - VVIP 限定
2026-10-30 21:35
AI熱潮還能燒多久?「資金」成淘汰賽關鍵 台灣供應鏈恐受衝擊!
2026-10-30 21:05